2026年11月17日
Japanese
Home
Omega Investment株式会社
エフ・コード(First read:9211)
高成長は持続。AI事業の利益率と買収後の資本効率が次の評価軸
| 株価 1,136円 (11/13終値) | 予想EPS 155.62円 | 実績BPS 702.5円 (9月末) | 予想配当 0円 |
| 簡便ROE 22.2% | 予想PER 7.3倍 | PBR 1.62倍 |
| 本ページのPDF版はこちら |
| PDF version |
First Read
3Q累計は売上収益126.28億円、営業利益25.38億円となり、前年同期比でそれぞれ50.3%、45.0%増加した。主力のMarketing & School領域は増益の勢いを強め、既存事業と買収企業の連携が利益成長を支える構図は崩れていない。前回2Qレポートの積極的な見方を維持する方向とする。ただし、成長率の高さだけで株式の割安さを判断せず、AI・Technology領域の採算改善と買収後の資本効率を引き続き重視する。
業績の核心|利益を支える事業の変化
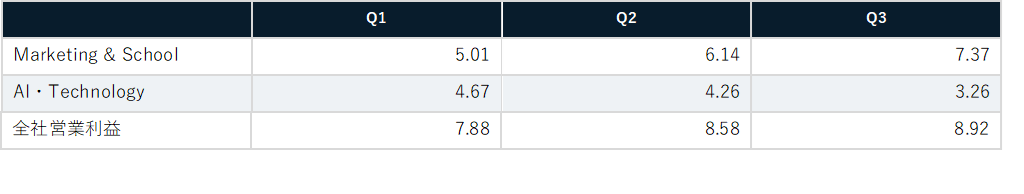
領域別の3Q単独事業利益はMarketing & Schoolが7.37億円と2Qの6.14億円から伸びた一方、AI・Technologyは3.26億円と2Qの4.26億円から減少した。AI関連サービスの需要は強いが、開発・人材・販促投資が利益に先行している。全社の3Q単独営業利益は8.92億円、営業利益率20.1%であり、通期営業利益33億円の達成には4Qに7.62億円が必要となる。売上収益の進捗率87.1%に対し営業利益は76.9%で、会社予想は据え置かれた。
四半期単独の事業利益推移(億円)
株価再評価への条件
11月13日終値1,136円に対する予想PERは7.3倍。前回の株価評価を支えた成長力は今回の決算でも確認できたが、低PERの背景には大型のれん133.78億円、借入、条件付対価と子会社持分に伴う負債、資本構造の複雑さがある。親会社所有者帰属持分は86.26億円に増えた一方、現金同等物は77.31億円へ減少した。3Qではキャッシュフロー計算書が作成されておらず、今期のFCF改善を確認したとは言えない。今後1~2年はAI事業の利益率回復、3~4年では買収後のROICとキャッシュ創出力の持続が株価評価の鍵となる。正式な投資判断と適正株価は、決算内容と会社説明を精査し、近くUpdate Reportで示したい。
会社概要
2006年設立。デジタルマーケティング、スクール、AI導入、システム開発などを展開。M&Aと取得企業の連携を通じて事業を拡大し、Marketing & SchoolとAI・Technologyの2領域で企業のDXを支援する。
注:株価は決算発表前の11月13日終値。BPSは9月末親会社所有者帰属持分8,626,245千円を期末自己株式控除後12,280,145株で除した試算。予想ROE=会社予想EPS÷BPS。四半期利益は累計値の差額による当社計算。 参照資料:2026年12月期3Q決算短信、3Q決算説明資料、2026年9月4日付2Q Update Report、6 Charts、8 Charts、株価時系列(11月13日)。
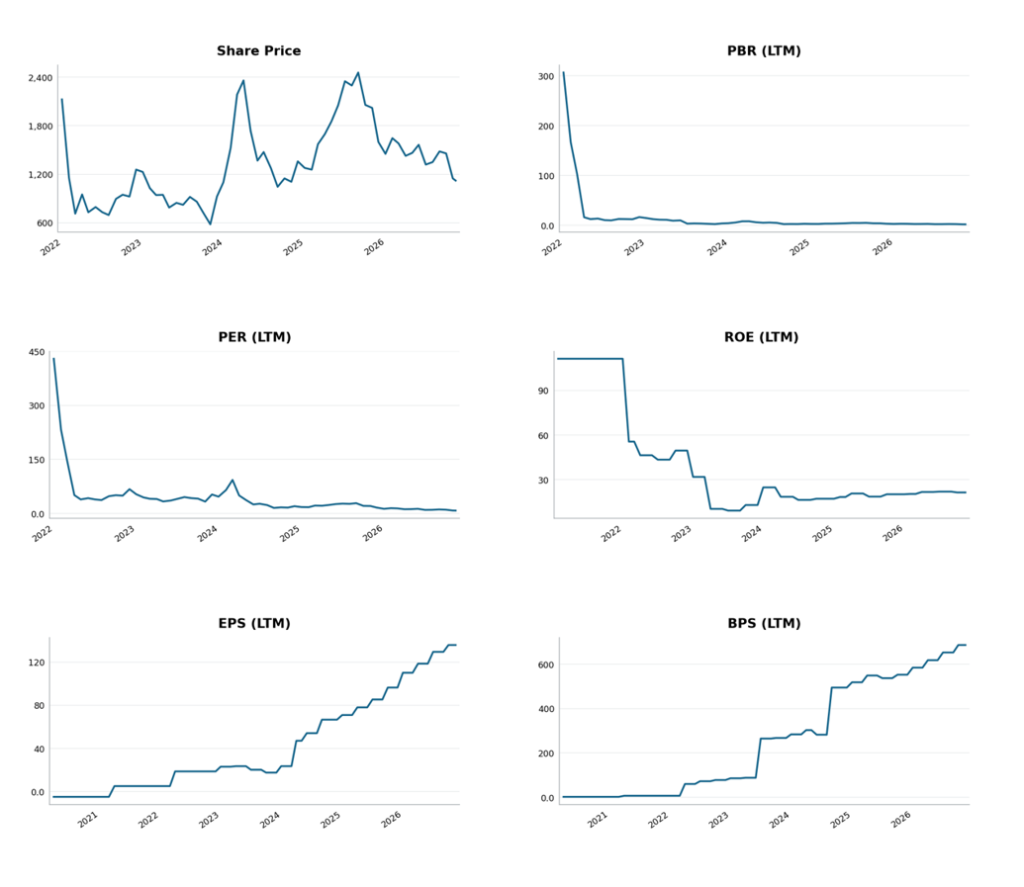
エフ・コード(9211) | 株価・バリュエーションの長期推移
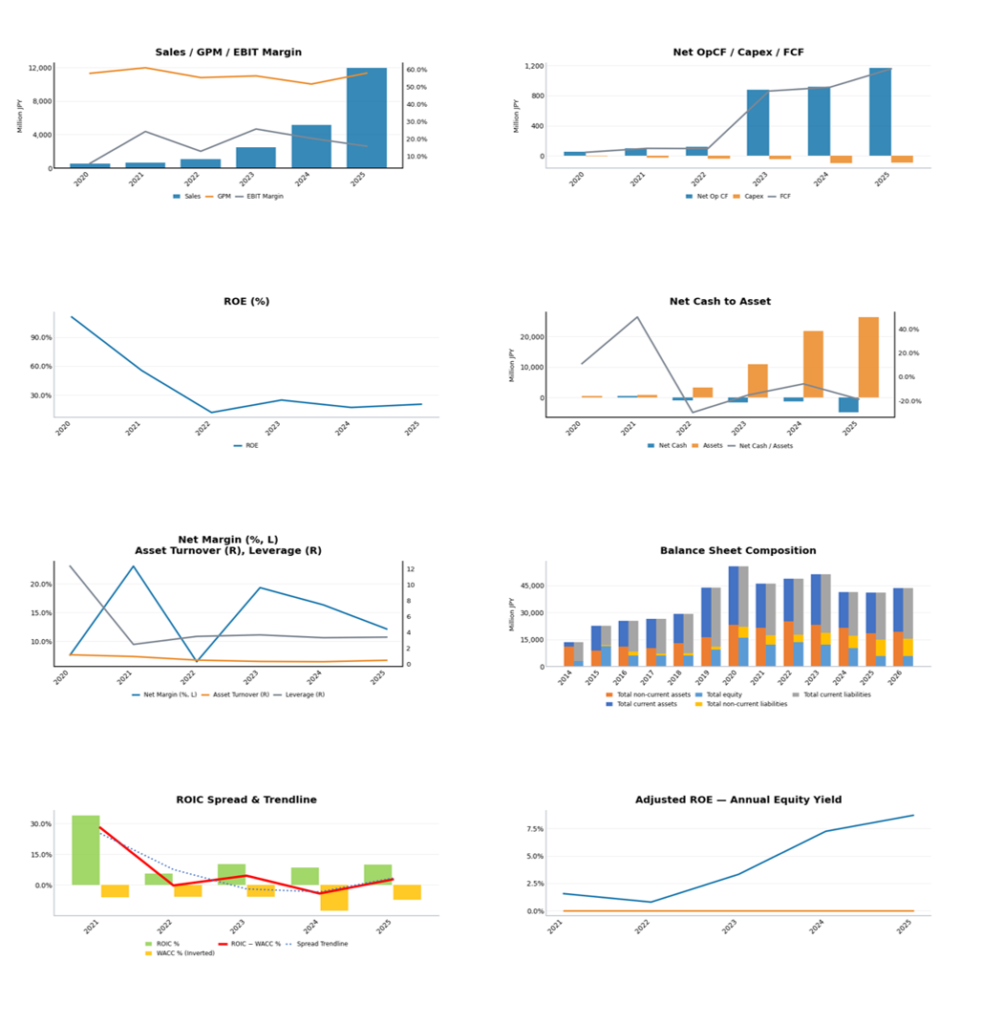
エフ・コード(9211) | 業績・財務・資本効率の長期推移