2026年10月23日
Japanese
Home
Omega Investment株式会社
ヒューマンクリエイションホールディング (Investment report – 3Q catch up)
| 株価 (11/5) | 1,037 円 | 予想配当利回り(26/9予) | 4.3 % |
| 52週高値/安値 | 1,430/983 円 | ROE(25/9実) | 28.0 % |
| 1日出来高(3か月) | 8.4 千株 | 営業利益率(25/9実) | 8.7 % |
| 時価総額 | 37.0 億円 | ベータ(5年間) | 0.39 |
| 企業価値 | 34.8 億円 | 発行済株式数 | 3.573 百万株 |
| PER(26/9予) | – 倍 | 上場市場 | 東証グロース |
| PBR(25/9実) | 4.3 倍 |
| 本ページのPDF版はこちら |
| PDF version |
業績予想修正で投資評価は転換点に。今後は利益成長の確度と経営基盤の強化が再評価の鍵
1. 投資判断
10月15日開示で投資判断の前提は一段悪化。中長期の投資対象として残すが、利益率回復と内部管理改善を重視
10月15日、会社は2026年9月期の通期予想を下方修正した。売上高は100.05億円から94.32億円、営業利益は7.85億円から4.20億円へ引き下げられた。連結子会社のHCフィナンシャル・アドバイザーでは案件成約までの期間が長期化し、一部案件は翌期へ移行、一部は成約に至らなかった。さらに同様に連結子会社のコスモピアの取引に関連して4.00億円の特別損失を計上する見込みとなり、親会社株主に帰属する当期純利益は4.36億円の黒字予想から1.84億円の赤字予想へ転じた。これまで想定していた利益回復シナリオは修正が必要である。
同時に公表した2027年9月期予想は、売上高110.00億円、営業利益4.70億円、親会社株主利益2.65億円、EPS85.04円である。2026年9月期修正予想比では増収増益だが、営業利益率は4.3%で、修正後の2026年9月期4.5%をわずかに下回り、2025年9月期実績8.7%にも届かない。したがって2027年9月期は急回復というより、HCFAへの利益依存を下げながら収益基盤を立て直す年度と捉える方が適切である。
10月22日終値1,068円は、2027年9月期会社予想EPS85.04円に対してPER12.6倍、2025年9月期実績BPS494.8円に対してPBR2.16倍である。2026年9月期は最終赤字予想のためPER評価は適さない。10月16日には年初来安値983円を付け、終値1,078円、出来高86.9千株と前日の約6.3倍に膨らんだ。10月22日終値は開示前10月15日終値1,163円を8.2%下回っている。市場への影響は大きく、単なる特別損失だけでなく、利益計画と内部管理の双方が再評価されたとみる。
中長期ではSESの安定収益基盤、BaaS、ライフシールドを含む事業拡張余力は残る。一方、現時点で株価下落だけを理由に保有比率を積極的に引き上げる根拠は弱い。1年から2年では営業利益率の回復、HCFA依存度の低下、コスモピア取引の回収状況と再発防止策の実効性を確認したい。3年から4年では、戦略領域が利益とフリーキャッシュフローへ安定的に転換するかが株価評価を左右する。
2. 第3四半期決算の評価
3Q単独の利益改善は確認したが、その後の下方修正で通期の収益力低下が明らかになった
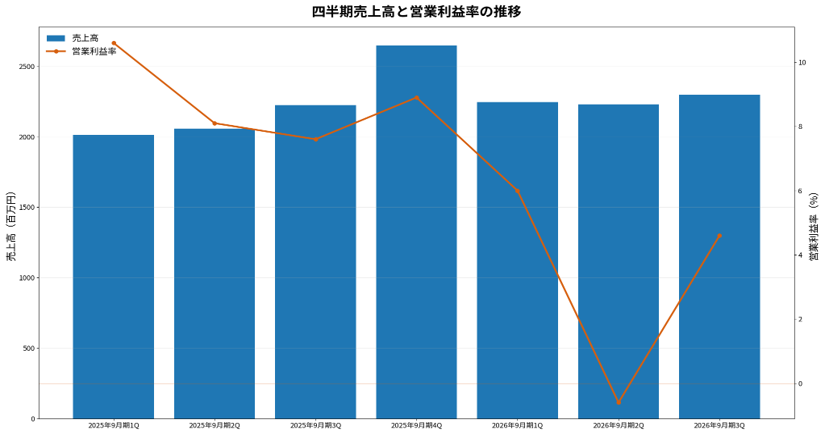
第3四半期単独の売上高は22.97億円で前年同期比3.2%増、営業利益は1.06億円で同37.2%減となった。第2四半期の営業損失0.14億円からは回復し、営業利益率もマイナス0.6%から4.6%へ戻った。粗利率も24.3%から27.2%へ改善しており、第3四半期時点では先行投資一巡後の利益回復を期待できる兆候があった。
しかし10月15日の開示で、HCFAの成約件数と売上高が当初想定を下回ることが確定し、通期営業利益予想は4.20億円まで引き下げられた。第3四半期の前四半期比改善だけでは、2025年9月期の営業利益率8.7%へ戻る根拠として不十分である。コスモピアの特別損失は営業利益には影響しないが、最終損益を赤字へ転換させ、内部管理体制に対する株式市場の信頼も損なった。
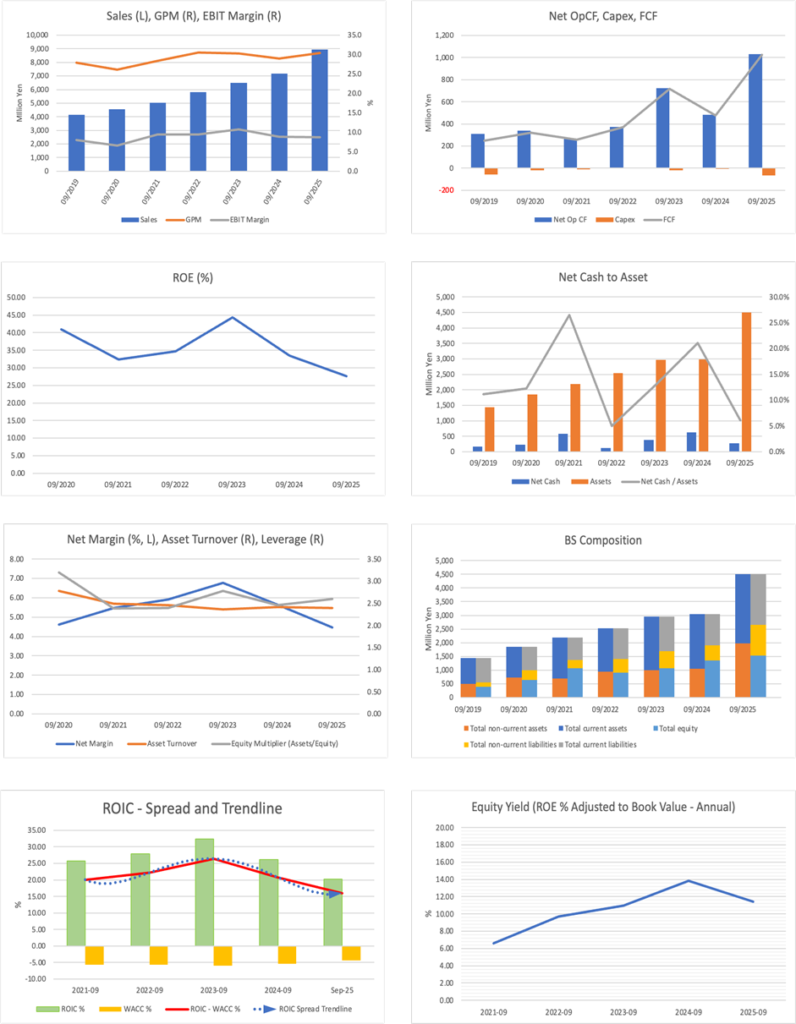
出所:FactSet、同社決算説明資料を基にOmega Investment作成
成長可能性は、SMB市場に対するBaaSを含む共通プロダクト展開と、SES人財の上流工程化にある。ただし、10月15日の業績修正を踏まえると、戦略領域の売上拡大だけでは投資判断の根拠として不十分である。戦略領域の受注を営業利益とキャッシュフローへ転換できること、BaaS投資が継続案件化すること、人材採用・育成が単価上昇に結びつくことを確認する必要がある。
海外事業については、現時点で独立した成長ドライバーとして織り込む段階にはない。同社の主戦場は国内のIT・DX需要、SES人財基盤、戦略領域の収益化である。2027年9月期会社予想ではHCFAへの利益依存を低下させる方針が明示されたため、国内SMB市場へのBaaS展開、コンサルティングから保守運用へのクロスセル、ライフシールドの採算改善を重視したい。
3. 事業別分析
SESの単価上昇は続くが、戦略領域は利益化の遅れが顕在化
第3四半期累計のSES売上高は40.99億円で前年同期比3.2%増、戦略領域売上高は26.75億円で同15.1%増となった。売上成長は引き続き戦略領域がけん引したが、HCFAでは案件成約までの期間が想定より長期化し、一部案件は翌期へ移行、一部は成約に至らなかった。戦略領域の増収を全社利益へ転換する難しさが、今回の下方修正で一段と明確になった。
SESでは、戦略的な人員配置見直しにより稼働人員数が前四半期比で減少した一方、契約単価は月額700千円まで上昇し、前年同期比3.7%、前四半期比2.2%上昇した。2027年9月期会社予想でもSES事業の採算改善が前提とされており、配置転換後の稼働人員回復と700千円台の単価維持を同時に実現できるかが重要である。
子会社ACFのBaaSでは先行開発投資が一巡し、新規案件の獲得が進んでいる。今後の評価軸は製品数や商談数ではなく、導入社数、継続案件、粗利率、保守運用への展開である。2027年9月期営業利益予想が4.70億円にとどまる以上、BaaSの利益化が数字として確認されることが株価評価の回復に必要となる。
4. 2027年9月期の成長要因
増収増益を見込むが利益率は低位。急回復より収益基盤の立て直しが焦点
会社の2027年9月期予想は売上高110.00億円、営業利益4.70億円、経常利益4.50億円、親会社株主利益2.65億円、EPS85.04円である。2026年9月期修正予想比では売上高16.6%増、営業利益11.9%増となる一方、営業利益率は4.3%で、2025年9月期実績8.7%を大きく下回る。2027年9月期に強い利益回復を見込む見方は引き下げる必要がある。
会社はHCFAへの利益依存度を低下させ、その他の戦略領域の収益拡大、ライフシールドの通年連結、SES事業の採算改善によって増収増益を目指す。今後新たに実行するM&Aの影響は2027年9月期予想に織り込んでいない。重要なのは大型案件一件に依存した回復ではなく、複数事業から再現性のある利益を積み上げられるかである。
BaaSは先行投資一巡後の継続案件化、ライフシールドは採用力・稼働率・業務効率の改善が収益拡大の鍵となる。売上規模は拡大する見通しだが、2027年9月期の会社予想だけでは利益率改善はまだ示されていない。したがって、来期は売上成長よりも粗利率、営業利益率、営業キャッシュフローの改善を重視したい。
5. 通期計画と業績見通し
2026年9月期は大幅下方修正。2027年9月期も利益回復は限定的
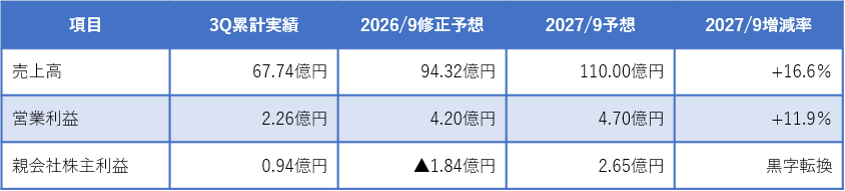
2026年9月期の修正予想は売上高94.32億円、営業利益4.20億円、経常利益4.08億円、親会社株主損失1.84億円、EPSマイナス59.52円である。営業利益の下方修正はHCFAの成約遅延と未成約が主因であり、最終損益にはコスモピア取引に関連する4.00億円の特別損失が加わる。2025年9月期営業利益7.82億円から大幅減益となり、収益構造の立て直しが課題である。
出所:同社決算説明資料、FactSetを基にOmega Investment作成
2026年9月期修正予想は売上高が前期比5.4%増となる一方、営業利益は46.3%減となり、営業利益率は4.5%まで低下する。2027年9月期は売上高16.6%増、営業利益11.9%増を見込むが、営業利益率は4.3%である。売上規模の拡大に対して利益率の回復が追いつかない構図が続く。
コスモピアの取引では最大4.00億円が未回収となる可能性があり、現時点では回収可能額を合理的に見積もれない。会社は全額を特別損失として織り込み、民事・刑事を含む対応と内部管理体制の見直しを進める。2027年9月期会社予想には新規M&Aを織り込んでいないため、投資家は売上高よりも既存事業の利益率、キャッシュ創出力、内部統制の改善を重視すべきである。
6. 財務・キャッシュフロー・資本効率
5期連続のFCF黒字は強みだが、4億円の未回収リスクで財務余力の見方は厳格化
同社は2021年9月期から2025年9月期まで5期連続でフリーキャッシュフローを黒字化し、5年間累計は27.73億円に達する。大型設備を必要としにくく、利益を現金へ転換しやすい事業構造は引き続き評価できる。もっとも、2026年9月期は営業利益が大幅に下方修正され、過去のキャッシュ創出力をそのまま将来へ延長する見方は慎重にする必要がある。
2026年6月末は現預金9.56億円、有利子負債8.54億円でネットキャッシュ1.02億円だった。しかしコスモピアの対象取引は8月と9月に発生しており、3Q末の財務数値には反映されていない。最大4.00億円の未回収額は3Q末ネットキャッシュの約4倍、2025年9月末株主資本15.30億円の約26%に相当する。全額回収できない場合の財務インパクトは無視できず、従来より保守的に財務余力を見るべきである。
会社は2026年9月期の期末配当45円を据え置いた。継続的な株主還元姿勢は評価できる一方、当期純損失を見込むため配当性向による評価は適さない。今後は損害回収の進捗、営業キャッシュフロー、手元流動性、M&A投資とのバランスを確認したい。
ROICは先行投資と利益低下の影響で低下圧力が強まる。2027年9月期の親会社株主利益予想は2.65億円で、2025年9月期実績3.98億円を下回る。資本効率の回復には、BaaSやライフシールドを含む投下資本から営業利益とキャッシュフローを増やすことが必要である。
7. 株主構成と株価動向
10月15日開示後に年初来安値を更新。下方修正と内部管理リスクが株価トレンドを押し下げた
FactSetデータでは、光通信の保有比率は13.80%、保有株数49.3万株で、過去6カ月に18.7万株増加した。HCHグループ従業員持株会は7.08%、日鉄ソリューションズは4.39%、富永邦昭社長は3.53%を保有する。一方、機関投資家保有比率は0.95%、浮動株に占める機関投資家比率は1.8%にとどまる。
光通信の買い増しは需給面の支援材料になり得るが、10月15日開示後の売りを吸収するには至っていない。機関投資家層が薄く、時価総額も小さいため、業績見通しや内部管理への不安が生じた際には株価への影響が大きくなりやすい。今後は利益率回復だけでなく、再発防止策と開示の継続性が投資家層の広がりに重要となる。
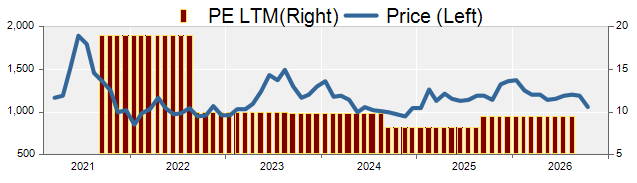
10月15日終値は1,163円だったが、翌16日は983円まで下落して年初来安値を更新し、終値は1,078円となった。出来高は86.9千株と前日の13.7千株から約6.3倍へ急増した。10月22日終値は1,068円で、開示前終値を8.2%下回っている。株価は9月末の1,200円近辺を明確に下回り、短期トレンドは下向きである。
8. 株価評価
2026年9月期は赤字でPER評価不可。2027年9月期PER12.6倍は株価下落だけで割安と判断する水準ではない
株価1,068円、2027年9月期予想EPS85.04円から算出される予想PERは12.6倍である。2025年9月期実績BPS494.8円に対するPBRは2.16倍、2026年9月期予想配当45円に対する配当利回りは4.2%となる。2026年9月期予想EPSはマイナス59.52円でPERは意味を持たない。2027年9月期予想EPSも2025年9月期実績126.0円を32.5%下回るため、株価下落後でも利益水準との比較では極端な割安とは言いにくい。
さらに、2026年9月期には4.00億円の特別損失を見込むため、2025年9月期BPSを用いたPBRは今期末の資本減少をまだ反映していない。株価評価では低い株価そのものより、2027年9月期以降に営業利益率が回復し、コスモピア取引の損害回収と内部統制改善が進むかを優先して判断したい。
出所:Omega Investment試算。2026年9月期の特別損失と2027年9月期会社予想を踏まえて前回試算を見直した。
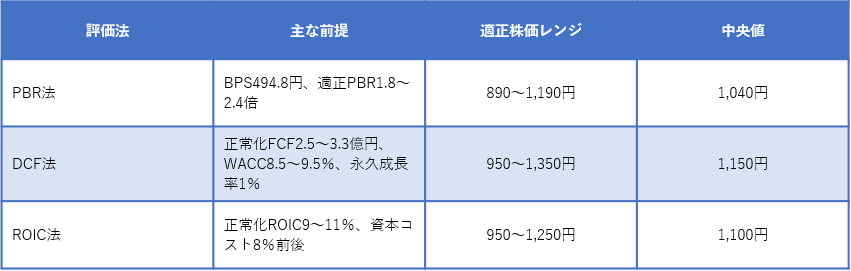
三法の中央値はPBR法1,040円、DCF法1,150円、ROIC法1,100円で、三法の中央値は約1,100円となる。10月22日終値1,068円との差は小さく、三法評価からは明確な上値余地は示されない。株価はすでに大きく下落したが、会社予想も同時に切り下がったため、株価下落分のすべてが割安さに転化したわけではない。
9. 今後の同社株式への投資の焦点
利益率の再構築と内部管理への信頼回復を確認したい
今後の投資で最も重要なのは、2027年9月期に増収増益となるかだけではない。売上高110億円に対して営業利益4.70億円という会社予想が示す通り、利益率はなお低い。HCFAへの依存を低下させながら、その他の戦略領域、SES、ライフシールドが利益とキャッシュフローを安定的に積み上げる仕組みを確認する必要がある。
第一に、HCFAで案件パイプラインの質と成約確度を改善できるか。第二に、BaaSの先行投資一巡後に継続案件が積み上がり、ACFの粗利率が改善するか。第三に、ライフシールドの採用力と稼働率を高められるか。第四に、SESで700千円台の契約単価を維持しながら稼働人員を回復できるか。第五に、コスモピア取引の損害回収、与信管理、発注権限確認などの再発防止策が実効性を持つかである。
同社にはSESの安定収益基盤、5期連続のFCF黒字、戦略領域の成長余地という強みが残る。一方、今回の下方修正と取引先従業員による不正な取引関連の損失は、収益予見性と内部管理に対する市場の評価を低下させた。中長期の投資対象としては残すが、現時点で株価下落だけを理由に保有比率を引き上げる局面とはみない。営業利益率の回復と内部管理の改善が確認されれば株価評価の見直し余地が生じる一方、改善が進まなければ現在の低評価は妥当性を持つ。
注記
- 財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、事業別開示等と一部一致しない場合がある。事業別数値、KPI、中期計画、資本配分方針は会社資料を優先した。
- 適正株価は一定の前提に基づく当社試算であり、将来の株価や企業価値を保証するものではない。DCF法はネットキャッシュの比率が高いため、他手法より高い値が出やすく、単独の目標株価として用いていない。
主要株価関連データ
会社概要
◇ SESの安定収益を土台に、コンサルティング・受託開発と医療・介護人材へ事業領域を拡張
株式会社ヒューマンクリエイションホールディングスは、ITを基軸に顧客の経営課題解決を図るソリューション・インテグレーターである。2016年10月設立、前身企業の創業は1974年。純粋持株会社の下に事業子会社を持ち、エンジニア派遣のSESを安定収益基盤、コンサルティング、受託開発、保守運用、M&Aアドバイザリーを戦略領域として展開する。2026年7月にはライフシールドを完全子会社化し、看護師・介護士などの人材派遣を担うソーシャルソリューション事業へ参入した。
事業モデルの特徴は、SESで築いた人財と顧客接点を起点に、上流のコンサルティングから開発、保守運用までをグループ内でつなぐ点にある。SESでは稼働人員、稼働率、契約単価が収益を動かし、戦略領域では案件単価、受注量、利益率、継続案件への転換が重要となる。BaaS製品の海根を共通基盤としてSMB向けDX支援を拡大し、個別受託に依存しすぎない収益構造への移行を進めている。
同社の強みは、IT人財の供給力と現場実装力に加え、M&Aで加えた専門機能を顧客課題に応じて組み合わせられることである。今後は、SESの単価上昇を維持しながら、BaaS、M&A支援、医療・介護人材派遣を利益成長へ結びつけられるかが企業価値向上の焦点となる。
主要財務データ
| 単位: 百万円 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 会社予想 |
| 売上高 | 5,035 | 5,803 | 6,487 | 7,166 | 8,946 | 9,432 |
| EBIT(営業利益) | 478 | 545 | 698 | 631 | 782 | 420 |
| 税引前収益 | 464 | 546 | 701 | 630 | 684 | |
| 親会社株主帰属利益 | 276 | 343 | 438 | 404 | 398 | -184 |
| 現金・預金 | 846 | 673 | 1,020 | 1,003 | 1,417 | |
| 総資産 | 2,192 | 2,536 | 2,963 | 2,978 | 4,496 | |
| 債務合計 | 266 | 546 | 641 | 376 | 1,143 | |
| 純有利子負債 | -580 | -127 | -379 | -627 | -274 | |
| 負債総額 | 1,128 | 1,620 | 1,901 | 1,625 | 2,965 | |
| 株主資本 | 1,064 | 916 | 1,062 | 1,353 | 1,530 | |
| 営業活動によるキャッシュフロー | 268 | 373 | 723 | 481 | 1,030 | |
| 設備投資額 | 11 | 3 | 17 | 7 | 64 | |
| 投資活動によるキャッシュフロー | -52 | -335 | -169 | -3 | -896 | |
| 財務活動によるキャッシュフロー | 44 | -212 | -206 | -496 | 282 | |
| フリーキャッシュフロー | 257 | 370 | 717 | 475 | 1,023 | |
| ROA (%) | 13.63 | 14.51 | 15.95 | 13.60 | 10.66 | |
| ROE (%) | 32.43 | 34.65 | 44.34 | 33.47 | 27.64 | |
| EPS (円) | 71.6 | 94.6 | 132.4 | 123.1 | 126.0 | -59.5 |
| BPS (円) | 276.2 | 265.6 | 324.1 | 415.9 | 494.8 | |
| 一株当り配当(円) | 24.49 | 25.00 | 25.50 | 26.00 | 27.00 | 45.00 |
| 発行済み株式数 (百万株) | 3.85 | 3.85 | 3.85 | 3.57 | 3.57 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
株価推移
財務データI(四半期ベース)
| 単位: 百万円 | 2024/9 | 2025/9 | 2026/9 | ||||||
| 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | |
| [損益計算書] | |||||||||
| 売上高 | 1,845 | 1,902 | 2,013 | 2,058 | 2,227 | 2,647 | 2,246 | 2,231 | 2,297 |
| 前年同期比 | 10.4% | 16.6% | 22.1% | 16.3% | 20.7% | 39.2% | 11.6% | 8.4% | 3.2% |
| 売上原価 | 1,295 | 1,346 | 1,421 | 1,473 | 1,566 | 1,769 | 1,611 | 1,688 | 1,673 |
| 売上総利益 | 550 | 557 | 592 | 585 | 661 | 879 | 635 | 543 | 624 |
| 粗利率 | 29.8% | 29.3% | 29.4% | 28.4% | 29.7% | 33.2% | 28.3% | 24.3% | 27.2% |
| 販管費 | 369 | 383 | 380 | 419 | 492 | 644 | 501 | 557 | 518 |
| EBIT(営業利益) | 180 | 173 | 212 | 166 | 169 | 235 | 134 | -14 | 106 |
| 前年同期比 | -4.5% | -1.8% | 51.7% | 22.7% | -6.4% | 35.7% | -36.9% | -108.2% | -37.2% |
| EBITマージン | 9.8% | 9.1% | 10.6% | 8.1% | 7.6% | 8.9% | 6.0% | -0.6% | 4.6% |
| EBITDA | 212 | 206 | 245 | 200 | 221 | 291 | 190 | 42 | 162 |
| 税引前収益 | 182 | 174 | 212 | 87 | 166 | 219 | 124 | -10 | 99 |
| 当期利益 | 110 | 113 | 132 | 42 | 92 | 133 | 53 | -35 | 77 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 110 | 113 | 132 | 42 | 92 | 133 | 53 | -35 | 77 |
| 前年同期比 | -12.9% | 22.4% | 48.3% | -54.4% | -16.6% | 17.3% | -60.2% | -184.8% | -15.8% |
| 利益率 | 6.0% | 6.0% | 6.6% | 2.0% | 4.1% | 5.0% | 2.3% | -1.6% | 3.4% |
| [貸借対照表] | |||||||||
| 現金・預金 | 1,122 | 1,003 | 938 | 1,417 | 1,159 | 1,417 | 957 | 853 | 956 |
| 総資産 | 3,035 | 3,051 | 3,004 | 4,496 | 4,355 | 4,511 | 4,052 | 3,983 | 4,079 |
| 債務合計 | 425 | 376 | 326 | 1,143 | 1,322 | 1,143 | 994 | 924 | 855 |
| 純有利子負債 | -697 | -627 | -612 | -274 | 163 | -274 | 36 | 71 | -102 |
| 負債総額 | 1,764 | 1,698 | 1,602 | 2,965 | 2,948 | 2,980 | 2,547 | 2,483 | 2,507 |
| 株主資本 | 1,271 | 1,353 | 1,402 | 1,530 | 1,408 | 1,530 | 1,505 | 1,500 | 1,572 |
| [収益率 %] | |||||||||
| ROA | 12.70 | 13.44 | 15.43 | 10.60 | 10.25 | 10.54 | 9.04 | 5.70 | 5.39 |
| ROE | 33.76 | 33.47 | 35.79 | 28.99 | 28.28 | 27.64 | 21.94 | 15.95 | 15.25 |
| [一株当り指標: 円] | |||||||||
| EPS | 33.4 | 34.7 | 40.6 | 13.3 | 29.6 | 42.9 | 17.0 | -11.4 | 24.8 |
| BPS | 387.1 | 415.9 | 431.0 | 486.4 | 455.1 | 494.8 | 486.7 | 481.8 | 504.9 |
| 一株当り配当 | 0.00 | 26.00 | 0.00 | 0.00 | 0.00 | 27.00 | 0.00 | 0.00 | 0.00 |
| 発行済み株式数 (百万株) | 3.85 | 3.85 | 3.57 | 3.57 | 3.57 | 3.57 | 3.57 | 3.57 | 3.57 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
財務データII(通期ベース)
| 単位: 百万円 | 2021/9 | 2022/9 | 2023/9 | 2024/9 | 2025/9 |
| [損益計算書] | |||||
| 売上高 | 5,035 | 5,803 | 6,487 | 7,166 | 8,946 |
| 前年同期比 | 10.3% | 15.3% | 11.8% | 10.5% | 24.8% |
| 売上原価 | 3,607 | 4,030 | 4,522 | 5,087 | 6,228 |
| 売上総利益 | 1,428 | 1,773 | 1,965 | 2,079 | 2,717 |
| 粗利率 | 28.4% | 30.6% | 30.3% | 29.0% | 30.4% |
| 販管費 | 950 | 1,228 | 1,267 | 1,448 | 1,935 |
| EBIT(営業利益) | 478 | 545 | 698 | 631 | 782 |
| 前年同期比 | 57.5% | 14.0% | 28.0% | -9.6% | 23.9% |
| EBITマージン | 9.5% | 9.4% | 10.8% | 8.8% | 8.7% |
| EBITDA | 558 | 659 | 813 | 754 | 954 |
| 税引前収益 | 464 | 546 | 701 | 630 | 684 |
| 当期利益 | 276 | 343 | 438 | 404 | 398 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 276 | 343 | 438 | 404 | 398 |
| 前年同期比 | 31.2% | 24.3% | 27.8% | -7.8% | -1.4% |
| 利益率 | 5.5% | 5.9% | 6.8% | 5.6% | 4.5% |
| [貸借対照表] | |||||
| 現金・預金 | 846 | 673 | 1,020 | 1,003 | 1,417 |
| 総資産 | 2,192 | 2,536 | 2,963 | 2,978 | 4,496 |
| 債務合計 | 266 | 546 | 641 | 376 | 1,143 |
| 純有利子負債 | -580 | -127 | -379 | -627 | -274 |
| 負債総額 | 1,128 | 1,620 | 1,901 | 1,625 | 2,965 |
| 株主資本 | 1,064 | 916 | 1,062 | 1,353 | 1,530 |
| [キャッシュフロー計算書] | |||||
| 営業活動によるキャッシュフロー | 268 | 373 | 723 | 481 | 1,030 |
| 設備投資額 | 11 | 3 | 17 | 7 | 64 |
| 投資活動によるキャッシュフロー | -52 | -335 | -169 | -3 | -896 |
| 財務活動によるキャッシュフロー | 44 | -212 | -206 | -496 | 282 |
| フリーキャッシュフロー | 257 | 370 | 717 | 475 | 1,023 |
| [収益率 %] | |||||
| ROA | 13.63 | 14.51 | 15.95 | 13.60 | 10.66 |
| ROE | 32.43 | 34.65 | 44.34 | 33.47 | 27.64 |
| 当期利益率 | 5.48 | 5.91 | 6.76 | 5.64 | 4.45 |
| 資産回転率 | 2.49 | 2.45 | 2.36 | 2.41 | 2.39 |
| 財務レバレッジ | 2.38 | 2.39 | 2.78 | 2.46 | 2.59 |
| [一株当り指標: 円] | |||||
| EPS | 71.6 | 94.6 | 132.4 | 123.1 | 126.0 |
| BPS | 276.2 | 265.6 | 324.1 | 415.9 | 494.8 |
| 一株当り配当 | 24.49 | 25.00 | 25.50 | 26.00 | 27.00 |
| 発行済み株式数 (百万株) | 3.85 | 3.85 | 3.85 | 3.57 | 3.57 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。