2026年10月19日
Japanese
Home
Omega Investment株式会社
テクノ菱和(1965:Price Discovery)
Buy
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
| 2,132 円 | 191.84 円 | 11.11 倍 | 1,098.54 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 1.94 倍 | 17.46 % | 59.33 円 | 2.78 % |
注:株価・株数・EPS・BPS・配当は2026年10月1日効力発生の1対3株式分割後に統一。BPSは2026年6月末の3,295.63円を3で除した値。予想ROE=予想EPS÷最新BPS。時価総額は分割後発行済株式数ベース(自己株式を含む)。
Conclusion
採算性の構造改善に対し評価修正は道半ば。
半導体・食品関連の高度空調投資と受注案件の選別、生産性向上が営業利益率を押し上げ、2026年3月期のROEは19.8%に達した。今期会社予想は横ばいながら、第1四半期受注高は53.3%増で翌期以降の収益を支える。予想PER11.1倍、PBR1.94倍はピーク利益への警戒を織り込む水準だが、高水準の利益率を完全に一過性とみなすのは過度に慎重だと考える。一方、工事採算の反落、受注から売上への転換時期、政策保有株式・年金資産を含む資本効率、固定的株主の多さは明確なリスクである。
Profile
産業用精密空調を核に高付加価値設備工事を展開
1949年創業の総合設備工事会社。半導体、医薬・食品製造などの清浄度や温湿度管理が厳しい施設を中心に、クリーンルーム・空調衛生設備の設計施工、一般建築物の空調、電気設備工事、冷熱機器販売を手掛ける。単なる施工量の拡大よりも専門技術・施工品質・工程管理による付加価値獲得が競争力の源泉となる。2026年3月期の連結事業別売上高比率(全社一般管理費控除前の事業別利益率・概算)は、産業設備工事66.8%(26.0%)、一般ビル設備工事28.8%(24.6%)、電気設備工事2.9%(算出対象外)、冷熱機器販売1.3%(算出対象外)、その他0.1%(算出対象外)。後二者を含む複数事業の合算利益は開示されるが、個別事業ごとの営業利益率は開示されていない。
Stock Hunter’s View
「環境のトータルエンジニアリング」企業。半導体、食品工場からの受注増が業績に寄与。
テクノ菱和は1949年創業の空調工事中堅。「空気と水のテクノロジー」を合言葉として、クリーンルームなどの精密空調や冷凍・冷蔵システム、水処理システムなど、建物の空気・水に関する環境制御設備のトータルエンジニアリングを手掛ける。施工実績は医薬製造施設や食品生産工場などの生産・製造施設を始め、病院などの医療施設、教育施設、商業施設、オフィスなど幅広い。近年は半導体工場建設の恩恵が大きい。
今2027年3月期業績は売上高1000億円(前期比1.3%増)、営業利益160億円(同1.5%増)と前期比横ばいの水準を計画。この理由について、前期は大型案件の寄与が大きかったこと、また、足元の手持ち工事高は高水準にあるものの、完成が翌期以降となる大型案件が多いためと会社側は説明している。
一方、今期は特定案件に依存するものではなく、全体の案件を通じて利益を確保できる見通しであり、直近発表の第1四半期(4~6月)決算では9.1%増収、21.1%営業増益と好スタートが確認されている。半導体および食品関連の複数の大型物件、一般ビル設備工事分野においてリゾート関連の大型物件を受注し、受注高は前年同期比53%増加となった。
Investor’s View
高ROICの定着と利益成長を評価、株価には上昇余地
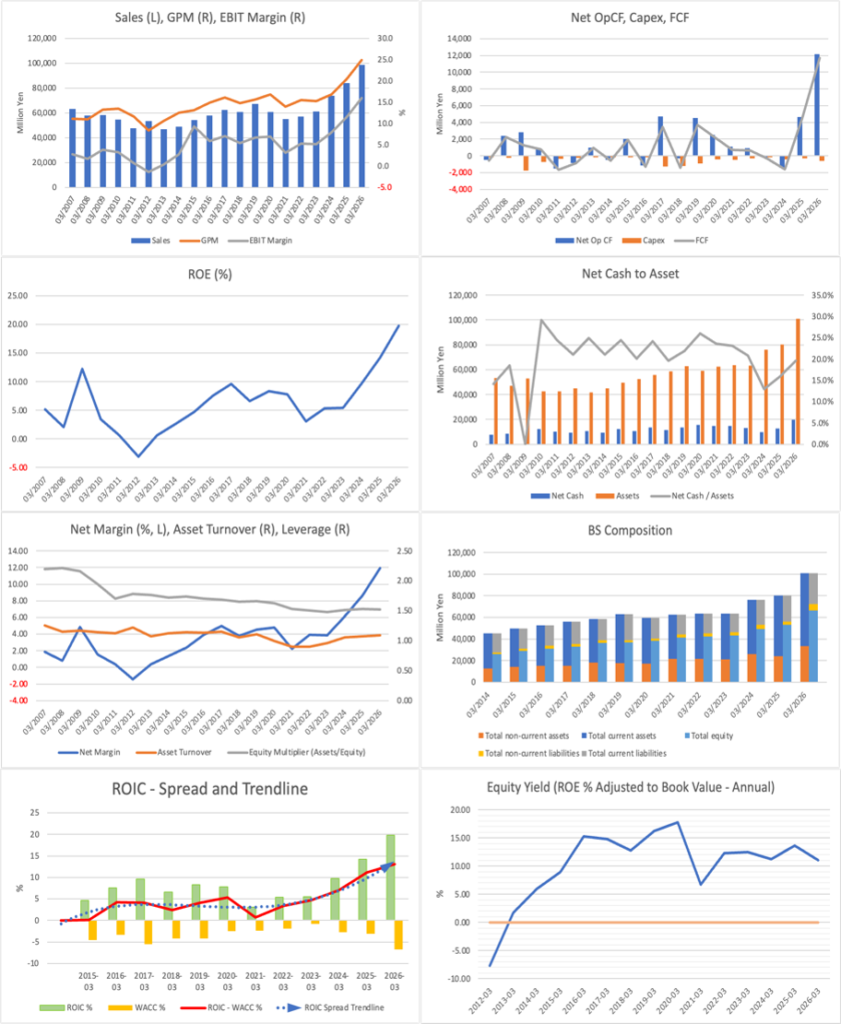
収益性の変化は売上数量だけでは説明できず、単価・案件構成と施工生産性の改善が本質。2026年3月期売上高は986.8億円で17.2%増だった一方、営業利益は157.6億円で63.7%増、営業利益率は11.4%から16.0%へ上昇した。会社は売上増と生産性改善を増益要因とし、産業設備工事の工事利益増が52.5億円、一般ビル設備工事が22.4億円、一般管理費増が14.8億円の減益要因と説明する。高採算の大型案件が寄与した以上、16%の営業利益率を無条件に長期定常値と置くべきではないが、採算管理の改善は継続可能な部分がある。
2021年3月期以降のROIC-WACCスプレッド拡大は、本業利益の成長と投下資本の相対的な抑制によるものと考える。
資本コストの低下だけでなく、技術的難度の高い案件への選択集中、完成工事粗利率の上昇、資産軽量型の施工ビジネスがROICを引き上げた。2026年3月期の大幅なプラス拡大は顕著だが、ROICの定義・WACC推計を変えれば水準は変わるため、絶対値より継続的な超過収益創出を重視する。今後は労務・外注費の上昇を価格に転嫁し、技術者稼働率を保てるかがスプレッド維持の鍵だ。
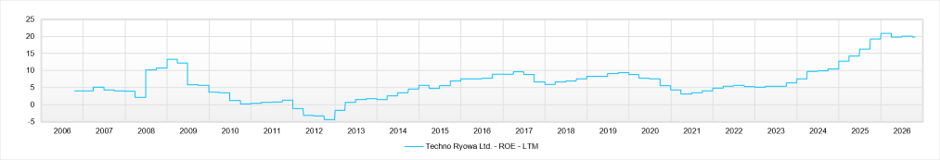
2023年3月期以降のROE改善は、資産回転率や財務レバレッジの上昇ではなく、本業の収益力強化によって実現。
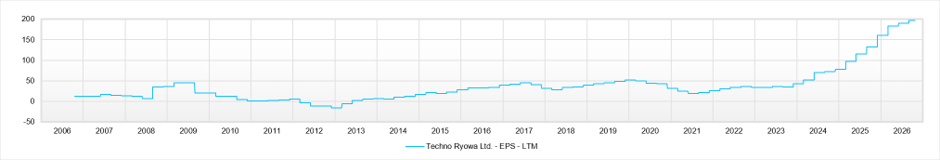
2026年3月期の純利益は118.0億円(前期72.6億円)、純利益率は12.0%(前期8.6%)、ROEは19.8%(前期14.2%)まで上昇した。売上総利益率が20.7%から25.4%へ改善したことが収益性向上の中心であり、借入に依存しないROEの改善を高く評価する。一方、会社の2027年3月期純利益予想は118億円と横ばいであり、最新BPSを用いた簡便予想ROEは17.46%と、資本効率の一時的な低下を示唆している。
2026年3月期の総資産急増は、事業拡大による運転資金増と金融・年金関連資産の評価増を切り分ける必要がある。
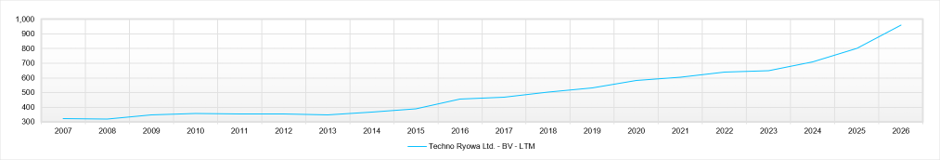
総資産は801.6億円から1,008.7億円へ207.1億円増加。主な増加は現預金66.6億円、電子記録債権24.2億円、完成工事未収入金等17.2億円、投資有価証券42.6億円、退職給付資産43.8億円であった。後二者は施工能力の増加をそのまま示すものではなく、株式市場・年金数理の影響を受ける。余剰資産の取り扱いはROEと株主価値の持続性を測るうえで重要である。
フリーキャッシュフローの急増は利益拡大と前受金・消費税支払いタイミングの効果が混在する。
2026年3月期営業CFは121.5億円(前期46.5億円)、投資CFはマイナス9.4億円(同マイナス1.6億円)で、営業CF+投資CFベースのFCFは約112.1億円(同約44.9億円)。税前利益の増加65.5億円、未成工事受入金の増加28.8億円、消費税関連の前年差が資金創出を支えた半面、売上債権増41.5億円、仕入債務減31.2億円は相殺要因だ。2027年3月期も利益水準の高さはCFを下支えするが、前受金や税金の期ずれは再現性が低く、FCFが毎年110億円規模で続くとの前提は置かない。
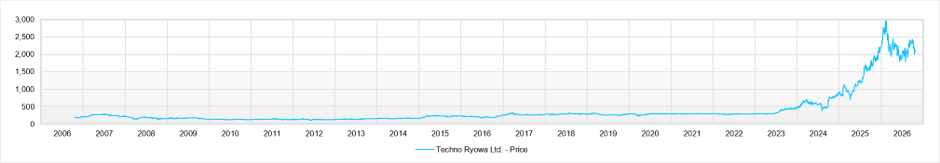
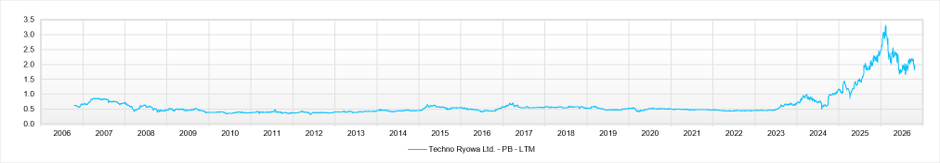
CY2023~25の株価上昇は、利益成長の可視化と低PBR銘柄から高ROE銘柄への評価替えが重なった結果。
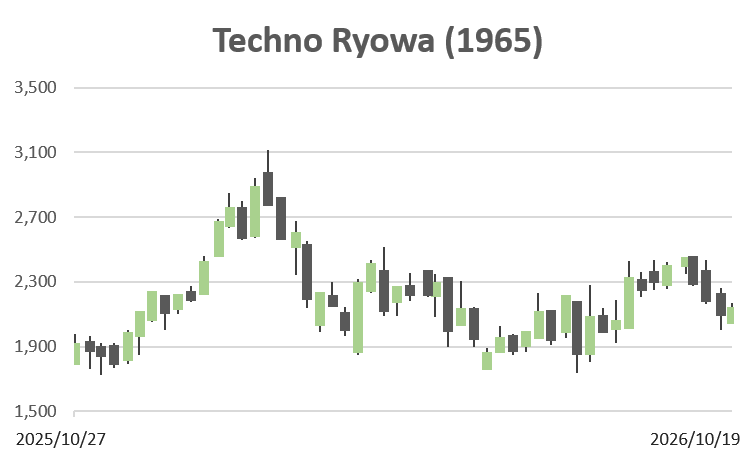
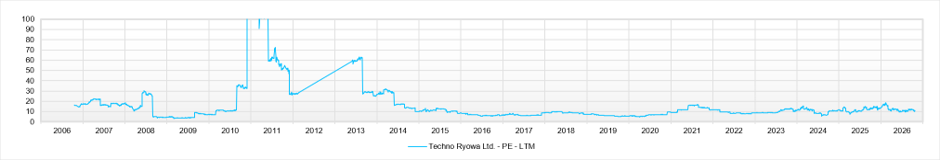
一方、2026年は2月10日の3,113円を高値に7月30日には1,737円まで下落し、10月21日終値は2,132円となった(分割調整後の株価)。急騰後のバリュエーション正常化、2027年3月期会社予想の横ばい、半導体設備投資の循環性への警戒が説明力のある要因だが、個々の株価変動の因果関係を特定はできない。現状の予想PER約11.1倍は高収益持続への懐疑を相応に示し、前期の利益率の一定部分が構造的だと判断する投資家には魅力がある。
株主分布は安定株主の厚さが長所と弱点の双方となる。
2026年10月21日時点のFactSetによる株主データでは内部利害関係者52.49%、機関投資家12.62%、浮動株比率47.5%とされ、取引先持株会10.01%、三菱重工業6.71%、大手金融機関が上位に並ぶ。長期的な顧客関係を支える一方、資本規律や流動性への市場圧力が弱くなり得る。政策保有株の縮減、継続的な自己株式取得・消却、人材・DX投資の成果の明示を進めれば、株主価値の評価余地はさらに広がる。
Financials and Valuations
| 指標 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
| 売上高(億円) | 841.9 | 986.8 | 1,000.0 |
| 営業利益(億円) | 96.3 | 157.6 | 160.0 |
| 営業利益率 | 11.4% | 16.0% | 16.0% |
| 純利益(億円) | 72.6 | 118.0 | 118.0 |
| ROE | 14.2% | 19.8% | 17.46%* |
| 営業CF(億円) | 46.5 | 121.5 | — |
| FCF(億円)** | 44.9 | 112.1 | — |
*予想ROEは最新BPSを用いる簡便法。**FCF=営業CF+投資CF。数値は億円に換算し四捨五入。
Price
PBR (LTM)
PER (LTM)
ROE (LTM)
EPS (LTM)
BPS (LTM)