2026年8月31日
Japanese
Home
Omega Investment株式会社
東洋炭素 (5310 : Price Discovery)
Buy
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
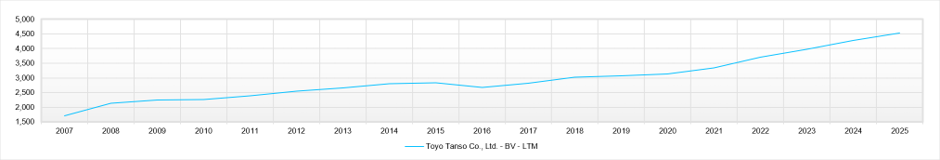
| 7,870 円 | 238.41 円 | 33.0 倍 | 4,652.03 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 1.69 倍 | 5.1 % | 145 円 | 1.84 % |
Conclusion
BUY : 受注回復と高温ガス炉の実需を買うが、資本効率の再改善が条件
東洋炭素をBUYとする。株価は2024~2025年の調整を経て2026年に急反発し、予想PER33.0倍は現行利益に対して決して安くない。しかし、等方性黒鉛の品質・高純度化技術、半導体顧客との長期関係、原子炉用黒鉛の照射データという参入障壁を背景に、受注回復、10月受注分からの価格改定予定、高温ガス炉案件の進捗が中期利益を押し上げる公算がある。2025年のROE急落は販売構成の悪化と償却負担増が主因であり、価値毀損が恒久化したとは判断しない。一方、先行投資がキャッシュフローとROICを圧迫している事実は重く、2027年以降の稼働率、受注から売上への転換、ROE改善が強気判断の検証点となる。
Profile
等方性黒鉛の材料技術を核に、半導体と次世代原子力を横断する高機能材メーカー
東洋炭素は、均質性・高純度・耐熱性に優れる等方性黒鉛の開発・製造・加工を中核とし、シリコンおよびSiC半導体製造装置向け部材、工業炉、放電加工、機械用・電気用カーボン、C/Cコンポジット、SiCコーティング黒鉛、高温ガス炉用黒鉛をグローバルに供給する。大型素材製造から精密加工・高純度化までの工程を内製化し、顧客認定と長期実績を競争力に変える企業である。直近通期(2025年12月期)の製品別売上高比率は、特殊黒鉛製品44.0%(製品別営業利益率非開示)、一般カーボン製品・機械用9.1%(同非開示)、一般カーボン製品・電気用9.4%(同非開示)、複合材その他製品33.2%(同非開示)、商品4.3%(同非開示)。連結営業利益率は14.6%。
Stock Hunter’s View
「半導体」「原子炉」の両輪で成長。来期はSMR案件が具体化
東洋炭素は黒鉛製品のパイオニア。熱及び電気伝導性にすぐれ、高温や薬品への耐性が高く、軽量で加工が容易、摩擦・磨耗が起こりにくい「等方性黒鉛」を業界に先駆けて開発した。原子力分野・放電加工分野・半導体分野を中心に幅広い産業分野で活用されている。
単結晶シリコン製造用るつぼは世界シェア4割でトップ、次世代原子炉向け黒鉛材料でも実績を有している。足元では特殊黒鉛や複合材その他における高採算製品群の受注動向が好調であり、直近発表の今12月期第2四半期(1~6月)決算における受注額は過去最高水準だった。主にシリコンウエハーの生産調整一巡、SiC半導体でEV市場の改善やAI向け需要増が要因。さらにカーボン関連全製品について、10月受注分から順次10~15%値上げする予定であり、業績に貢献する見通し。
来期以降は高温ガス炉向け黒鉛製品の貢献も始まる。足元ではテキサス州ダウ社工場に設置予定のSMR(原子力発電用小型モジュール炉)案件4基分の認可手続きが最終段階に入っており、順調に推移すれば2027年1Q(1~3月)頃に建設が承認される見通し。
Investor’s View
高付加価値化は本物、ただし成長投資の回収こそ株価の次の審判
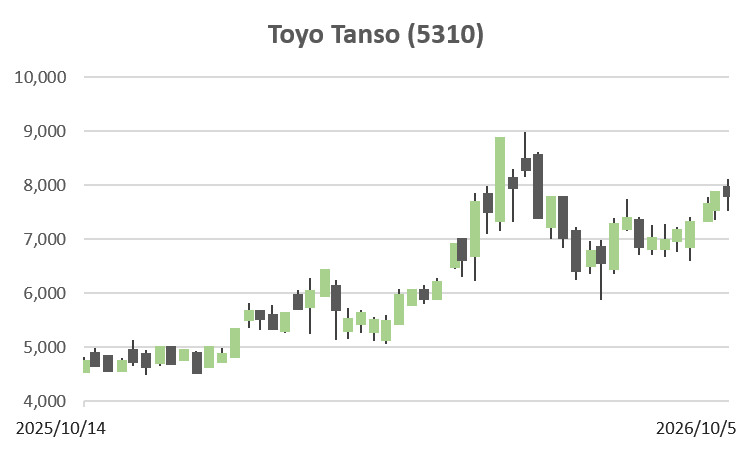
市場が評価しているのは2026年の利益ではなく、2027年以降の回復確度である。 2024年の高収益局面後、2025年は半導体・SiC関連の在庫調整を背景に受注が鈍化し、株価も2024~2025年に調整した。2026年は年初の4,825円(1月5日安値)から6月18日の8,990円まで上昇し、10月9日終値でも7,870円と年初来安値を大きく上回る。2026年上期の業績が弱いにもかかわらず株価が先行したのは、シリコンウエハー調整一巡、AI関連用途、SiC回復の兆候、価格改定、高温ガス炉受注の収益化を市場が織り込み始めたためと解釈する。ただしこれらの寄与は時点と確度が異なり、すべてが当期利益に同時に反映されるわけではない。
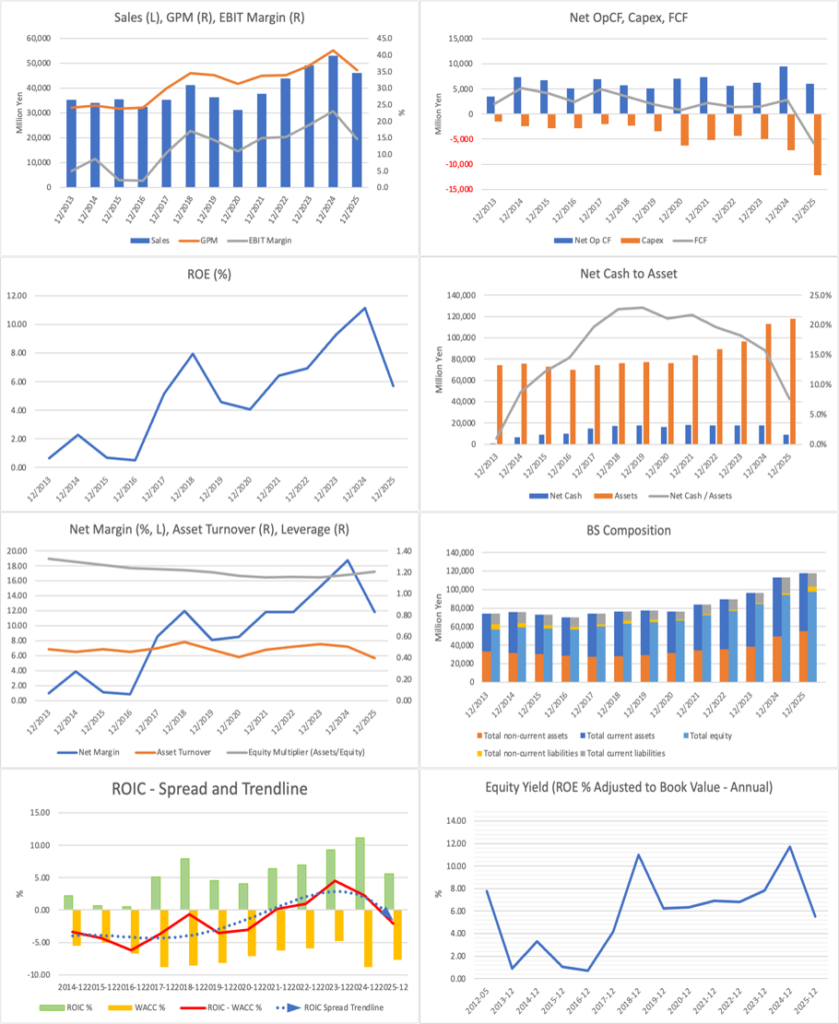
粗利率と営業利益率の落差は数量よりも製品ミックスと固定費吸収率の重要性を示す。 売上拡大局面では粗利率と営業利益率が大きく改善した一方、需要減速時の利益率低下も急だった。2025年売上高は530.93億円から461.89億円へ13.0%減、営業利益は122.38億円から67.59億円へ44.8%減、営業利益率は23.1%から14.6%へ低下。会社は限界利益(数量・製品構成)の減少と減価償却費増を主因としている。2026年上期も売上223.70億円(前年同期比2.7%減)、営業利益17.78億円(同53.7%減)と、損益分岐点の高さが残る。第2四半期単独では第1四半期より改善したものの、本格回復の認定には慎重である。
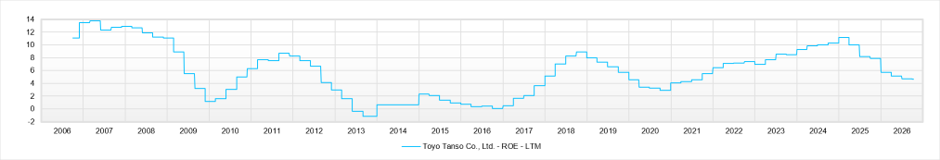
2025年のROE急落は財務レバレッジ不足ではなく、最終利益率の低下による。 高い自己資本比率に支えられた財務安定性とは対照的に、ROEは利益率の変動に大きく左右される。2025年純利益は99.60億円から54.64億円へ45.1%減、当期純利益率は18.8%から11.8%へ低下し、ROEは11.2%から5.7%へ半減した。総資産が増加し資産回転率が鈍るなか、高い自己資本比率は財務耐久力であると同時に資本効率の重荷である。将来のROE10%という2030年会社目標は、利益回復と資産効率の両方を求める。
設備投資の重さには戦略的な理由があるが、先行投資を正当化するのは将来のキャッシュ創出だけである。 営業キャッシュフローに対して設備投資が先行し、投下資本の増加と収益率の低下が同時に進んでいる。2025年営業CF60.65億円に対し投資CFは113.14億円の流出、単純差額は約52.49億円のマイナス。主な投資目的は高純度化、SiC/TaCコーティング、グローバル加工能力と次世代原子力向けの供給体制であり、建設から顧客認定、操業、償却費回収まで時間差がある。2026~2030年の設備投資計画375億円、2027年のいわき高純度化設備完成後の能力約1.9倍という会社方針は、需要に対する供給制約を緩和する反面、受注が想定を下回ればROICの低迷を長引かせる。
競争優位の本質は黒鉛市況ではなく、用途別の材料認証と高温工程への適合能力にある。 黒鉛の世界需要は電池負極材、鉄鋼・耐火材、半導体・SiC、産業炉、原子力など異なる需給構造を持つため、汎用黒鉛全体の市場成長率をそのまま東洋炭素の売上予測に用いるのは適切でない。先端用途では均質性・純度・大型化・精密加工と、顧客装置への適合実績が価格以上に重要となる。等方性黒鉛に加えSiCコーティングとC/C複合材を組み合わせられる点、原子炉材IG-110の照射データと採用実績を持つ点が、高付加価値領域での差別化を支える。反面、SiC向けはEV市況と中国の過剰供給の影響が残り、AI需要が半導体関連の全製品を一様に押し上げると考えるべきではない。
原子力は既存の半導体景気循環と異なる収益源になり得るが、案件の許認可と売上認識は別物である。 2026~2030年中計では高温ガス炉向け黒鉛を成長ドライバーに位置付け、米X-energyのDow向け4基、Energy Northwest向け4基について前受金契約の締結を説明している。長期の照射試験と採用実績は容易に代替されないものの、許認可、建設工程、材料納入、収益計上は段階的に進む。2027年初頭の認可見通しは上方材料として評価しつつも、認可時点で4基分の売上が直ちに発生する前提には立たない。
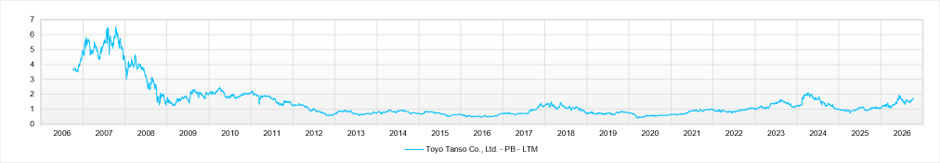
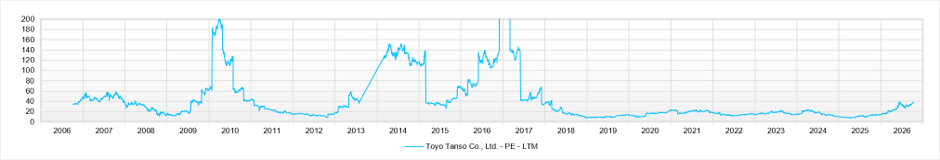
現在のPBR1.69倍を支持するには、会社計画以上の利益回復か、資本政策の改善が必要だ。 会社予想EPS238.41円に対するPER33.0倍、ROE約5.1%という組み合わせでは、目先の株価は高い将来期待を含む。2026年通期会社予想は売上490.0億円、営業利益62.0億円、純利益50.0億円で、上期営業利益17.78億円に対し下期44.22億円が必要となる。需要回復と製品ミックス改善による2027年以降の利益回復を基本シナリオとするが、2026年内の挽回には相応の実行リスクがある。2030年の営業利益180億円、ROE10%、配当性向基準40%を達成するには、設備投資案件の投資収益率管理、低採算事業の整理、在庫回転の改善、余剰資本の適切な還元が不可欠である。
Financials and Valuations
過去実績と会社予想(億円、EPS・配当は円、比率は%)
| 指標 | 2024/12実績 | 2025/12実績 | 2026/12予想 |
| 売上高 | 530.93 | 461.89 | 490.00 |
| 営業利益 | 122.38 | 67.59 | 62.00 |
| 営業利益率 | 23.1% | 14.6% | 12.7% |
| 親会社株主純利益 | 99.60 | 54.64 | 50.00 |
| 当期利益率 | 18.8% | 11.8% | 10.2% |
| ROE(会社実績/予想簡便法) | 11.2% | 5.7% | 5.1% |
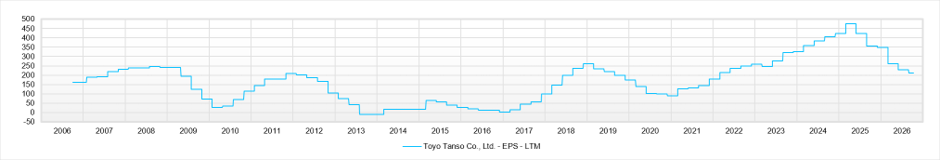
| EPS | 474.95 | 260.58 | 238.41 |
| 配当 | 145 | 145 | 145 |
Price
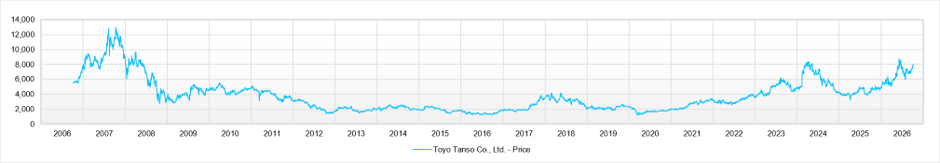
PBR (LTM)
PER (LTM)
ROE (LTM)
EPS (LTM)
BPS (LTM)