2026年10月13日
Japanese
Home
Omega Investment株式会社
tripla(5136:Price Discovery)
Buy
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
| 2,756 円 | 129.26 円 | 21.32 倍 | 383.66 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 7.18 倍 | 33.69 % | 0 円 | 0.00 % |
Conclusion
BUY。宿泊施設の直販化を支えるtripla BookのGMV拡大、従量課金率の改善、インフラ費用効率化によって、利益成長が売上成長を上回る局面に入った。予想PER約21倍は、利益倍増とROE約34%を踏まえれば魅力的である。ただし現金の大半は宿泊代金の預り金に対応し、機械的なネットキャッシュ控除による割安評価は採用しない。投資判断は決済資金を除く収益力に基づくものであり、宿泊需要・take rate・預り金運用益の変動が主要リスクとなる。
Profile
宿泊施設の直販予約・顧客管理・決済を一体化する宿泊DXプラットフォーム
triplaは宿泊施設の公式サイト向け予約エンジンtripla Bookを中核に、tripla Bot、CRM・MA、tripla Payなどを展開する。GMV1に連動する従量収益が拡大し、宿泊施設のOTA依存低減と顧客接点の内製化を支援する。2026年10月期第3四半期のBook営業収益は6.70億円、前年同期比82.6%増、従量収益が約8割、take rate2は1.65%。事業別売上高比率(営業利益率):単一セグメントのため事業別営業利益率は非開示。
1. GMV(Gross Merchandise Value:流通取引総額)
triplaの予約システム「tripla Book」を通じて成立した宿泊予約の総額。例えば、tripla Bookを利用して宿泊客がホテルを1泊20,000円で予約した場合、GMVは20,000円。ただし、この20,000円すべてがtriplaの売上になるわけではない。
2. take rate(テイクレート:手数料率)
GMVのうち、triplaが従量課金収益として受け取る割合。
Stock Hunter’s View
高成長 を 続ける宿泊DX。2026年10月期は2度の上方修正。
triplaは宿泊施設の自社公式サイトに宿泊予約機能を実装する「tripla Book」などを提供。このほか、公式サイトに多言語対応のチャットボットを導入する「tripla Bot」、宿泊施設向けに特化したCRM・MAツール、現地決済機能「tripla Pay」など、各種サービスで宿泊業界のDXを支援する。
サービス開始は2019年7月と業界後発ながら、優れたUI/UX(顧客接点・顧客体験)、宿泊施設が求める機能をスピーディーに開発する対応力が評価され、コロナ禍でも導入施設を順調に伸ばした。「tripla Book」は現在も業績を力強く牽引する柱として健在だ。
3QのBook営業収益は6億7000万円(前年同期比82.6%増)と高成長を維持し、収益の8割を従量収益が占めている。take rateは1.65%で、第2四半期に続き過去最高を更新した。近隣国を中心にインバウンド個人旅行客が活況で、GMV(取扱高)を押し上げている。
期中2度の上方修正を経て、今2026年10月期業績は営業収益36億800万円(前期比40.2%増)、営業利益10億2900万円(同98%増)を見込む。なお、Book従量課金は8月を含む4Qが強い季節性があり、修正後予想はなお上振れ余地を残す状況とみられる。
Investor’s View
利益の質は改善、ただし預り金を余剰現金とみなさない
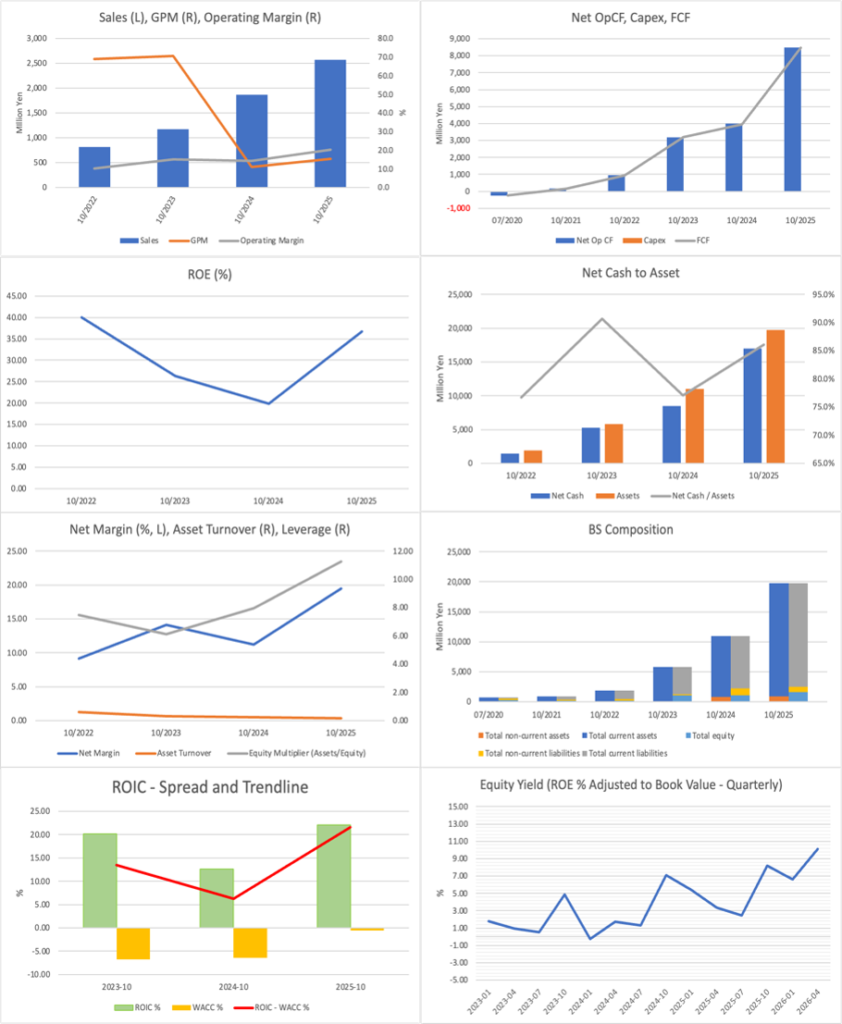
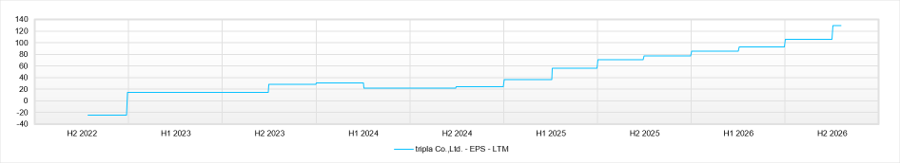
売上の伸びより利益率の改善を重視する。2026年10月期第3四半期累計の営業収益26.13億円(前年同期比43.2%増)に対し営業利益は7.58億円(同133.7%増)、営業利益率は29.0%へ改善した。通期会社予想は営業収益36.08億円、営業利益10.29億円で、営業利益率28.5%。売上高・粗利益率・営業利益率の推移は、規模拡大が利益に結びつく段階への移行を示す。
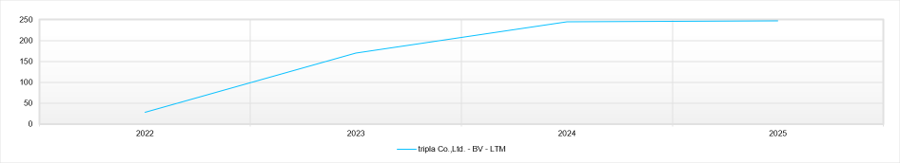
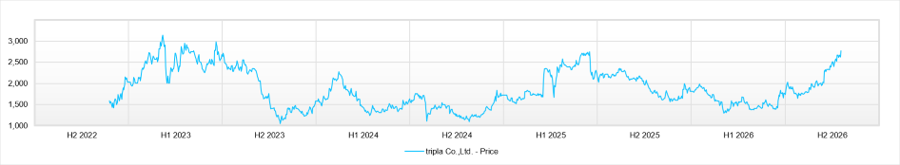
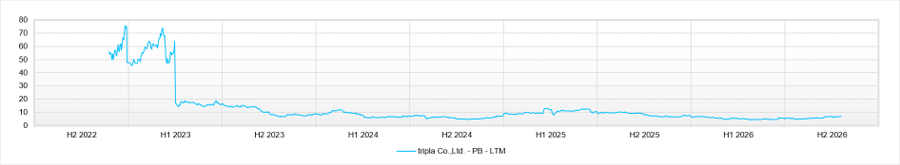
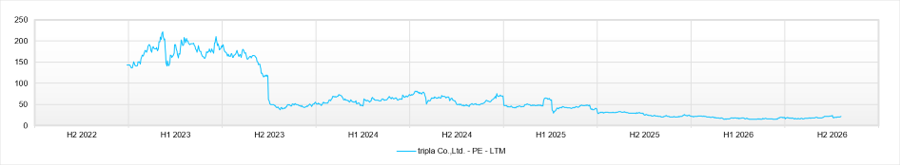
上場来のアンダーパフォームは事業の失敗と同義ではない。上場直後の高PER・PBRが成長期待を過剰に先取りした後、バリュエーションの圧縮が進んだ。EPSとROEが改善する一方、PER・PBRは上場初期から大幅に低下しており、利益拡大を株価が十分反映しなかった期間が長い。
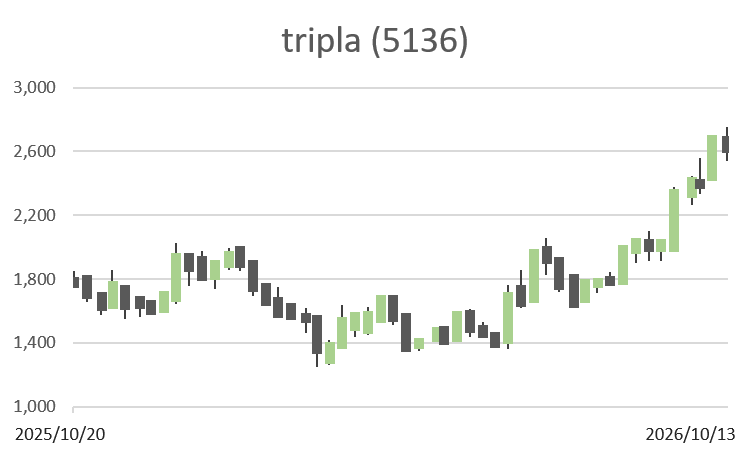
6月と9月の上昇には業績修正という明確な材料がある。6月15日の上方修正後、9月14日に再度会社予想を引き上げ、翌15日は前日終値2,013円に対し始値2,208円と株価は窓を開け、終値2,290円となった。GMV、take rate、サーバー費用効率化に加え、預り金増加に伴う受取利息も経常利益の押上げ要因である。したがって、利益の持続性を評価する際には、営業利益と金融収益を分けて評価すべきである。
貸借対照表の巨額な現金は決済プラットフォームの運転資金である。2026年7月末の現金及び預金250.39億円に対し預り金230.74億円で、宿泊者が事前決済した代金を施設への精算まで一時保有する構造がある。GMV増加、事前決済比率上昇、精算タイミングによって両残高が増えるが、預り金は原則として顧客・宿泊施設に帰属する債務であり、株主還元可能な資金ではない。現金から預り金を控除した額は19.65億円にすぎず、そこから借入金8.46億円を引くと約11.18億円となる(その他負債・必要運転資金は未控除)。
機械的なネットキャッシュ調整後PERには意味がない。直近四半期の借入金は1年内返済予定2.27億円と長期借入金6.20億円、計8.46億円。現金との差額241.93億円は時価総額約163.64億円を超えるため、PER×(1−ネットキャッシュ/時価総額)は約▲10.2倍となる。これは割安さの証拠ではない。預り金控除後の暫定余剰現金11.18億円を用いれば、調整PERは約19.9倍となり、通常PERとの差は限定的。
キャッシュの増加は続き得るが、永続的な自由現金創出とは異なる。取扱高と事前決済比率が拡大すれば決済フロートは増えるが、宿泊需要の季節性、精算サイトの短縮、決済方式の変更により減少する可能性もある。標準化された営業CF・FCF、純現金/総資産、BS構成の推移は、預り金の流入を通常のFCFや財務安全性と同列に扱う危険を示す。投資家としては預り金控除後現金、調整営業CF、受取利息を継続して開示することを求めたい。
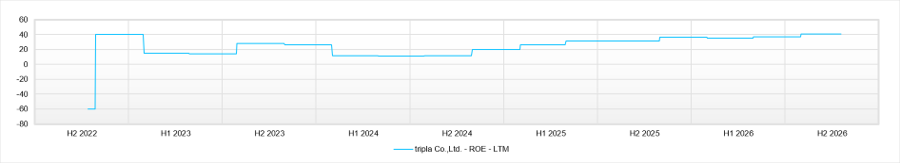
ROEの高さは評価しつつ、資本効率の解釈に注意する。予想EPS129.26円/直近BPS383.66円の簡便ROEは33.69%。ROE、ROIC、純利益率、総資産回転率、財務レバレッジは収益性改善を示すが、決済預り金によって総資産と負債が膨らむため、自己資本比率8.5%だけで財務リスクを判断するのは適切でない。
株主分布は長期志向と流動性制約が同居する。主要株主は鳥生格氏19.28%、高橋和久氏13.24%、ヴォイチェフ・ヤクブ・ポドバス氏4.08%、光通信3.86%、レオス・キャピタルワークス2.78%。経営陣の大きな保有は利害一致に寄与する一方、機関投資家保有は5.08%、浮動株比率57.1%で、株価は材料と需給に左右されやすい。光通信の保有は市場の注目材料となるが、保有目的や今後の売買を推測すべきではない。
Financials and Valuations
Price
PBR (LTM)
PER (LTM)
ROE (LTM)
EPS (LTM)
BPS (LTM)