2026年11月16日
Japanese
Home
Omega Investment株式会社
FFRIセキュリティ(3692:Price Discovery)
Sell
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
| 7,990 円 | 143.25 円 | 55.8 倍 | 475 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 16.8 倍 | 30.2 % | 18 円 | 0.23 % |
Conclusion
国策の成長余地は大きいが、利益成長を先取りした評価は過大
投資判断はSELLとする。国産セキュリティ技術の希少性、官公庁・防衛関連需要の拡大、FY3/2026の営業利益率31.4%は評価できる。しかし、株価7,990円は会社予想PER55.8倍、PBR約16.8倍に相当し、FY3/2027の会社予想営業増益率6.5%に対して成長期待の織り込みが大きい。Kプログラムなどの研究開発受託が高採算の継続収益へ転化するには時間と不確実性があり、海外大手との製品競争も続く。優れた事業の可能性と現在の株主リターンの魅力は区別すべきである。
Profile
国産エンドポイント防御と安全保障向け研究開発を両輪とする技術企業
FFRIセキュリティは国内でサイバーセキュリティの基盤技術を研究開発し、国産エンドポイント防御製品「FFRI yarai」、官公庁・防衛関連向け調査・研究・分析・教育、法人向けセキュリティサービス、ソフトウェア開発・テストを展開する。外国製技術への依存を抑えたい顧客にとって国内開発・国内サポートが差別化要素となる。FY3/2026の事業別売上高比率は、セキュリティ製品40.4%、ナショナルセキュリティ・サービス36.3%、その他セキュリティ・サービス15.1%、ソフトウェア開発・テスト8.3%(営業利益率6.7%)。前3事業を含むサイバー・セキュリティ事業全体の営業利益率は35.9%(細分事業別は非開示)。
Stock Hunter’s View
「日本発」「純国産」でサイバー安全保障に注力。国策案件が増加、将来の利益貢献に期待
FFRIセキュリティは国内でセキュリティコア技術の研究開発を行い、強みが最も発揮される安全保障領域に注力している。主要プロダクトの「FFRI yarai」は現在主流となっているNGAV(次世代アンチウイルス)/EDR(エンドポイント検出応答)製品の中で、ほぼ唯一の純国産製品。鵜飼裕司代表取締役社長は世界最大の情報セキュリティカンファレンス「Black Hat」で審査員を務める、世界的に知られるセキュリティの有識者でもある。
2027年3月期第1四半期(1Q、4~6月)はナショナルセキュリティ・サービスにおける経済安全保障重要技術育成プログラム(Kプログラム)案件が増加。政府のニーズに沿った研究開発案件の中には利益排除(ほぼ原価のみしか請求できない)が必要な案件も含まれるが、研究成果は同社の著作物として利用可能であり、最終的には政府・官公庁、民間企業に製品・サービスとして提供することで利益貢献を目指すとしている。
1Q営業利益は人員増加および子会社における採用強化に伴うコスト増加の影響などにより前年同期比30%減となったものの、通期では14億5200万円(前期比6.5%増)と増益の確保を見込む。2Q決算は11月12日発表予定。
Investor’s View
収益力の改善は本物だが、株価はその先の成功まで織り込み済み
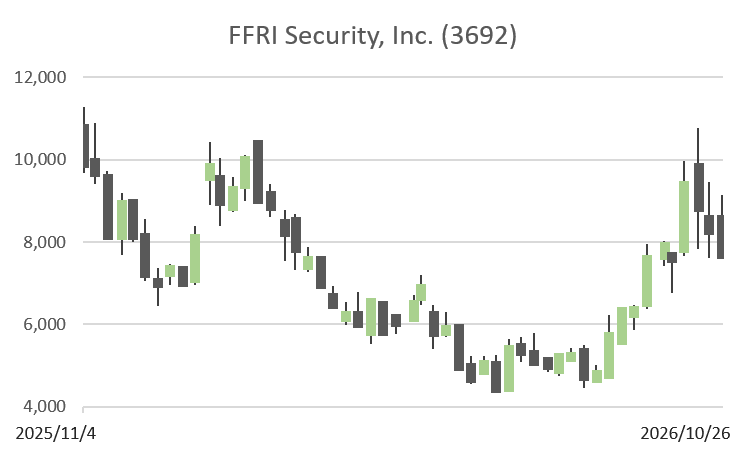
2023年以降の株価再評価には、収益改善と国策期待の双方が作用したとみる。2022年までの長期低迷は高い研究開発負担と利益の不安定さ、成長の可視性不足が背景にあった。2023年以降は収益力の回復が進み、2025年にはサイバー安全保障関連の政策需要が投資家の成長期待を押し上げた。ただし株価変動の要因を需要増だけに特定することはできない。
売上成長と利益率の同時改善は強固なファンダメンタルズの証左。FY3/2026売上高43.49億円は前年比43.1%増、営業利益13.64億円は67.0%増で、営業利益率は31.4%に上昇した。売上総利益の高い製品事業と高稼働の専門サービスが成長を支えた。一方、FY3/2027会社予想は売上51.35億円、営業利益14.52億円で、増収率に比べ利益成長は鈍化する。
ROEの上昇と厚いネットキャッシュは財務的な強みだが、資本効率の評価には慎重さが必要。収益回復とともにROE・ROICは改善し、キャッシュ創出力も増している。無借金に近い財務は研究開発や採用の余力を与える反面、現預金の積み上がりは将来の資本効率を低下させ得る。投資回収の開示、資本配分、株主還元方針の具体化が株主価値向上の鍵となる。
オンラインセキュリティ需要の急増は追い風だが、需要拡大がそのままFFRIの市場シェア拡大を意味するわけではない。標的型攻撃、ランサムウェア、供給網の安全保障への懸念は市場全体を支える。FFRIの優位性は純国産技術と国内顧客の要件への適合性であり、政府・重要インフラ向けで特に有効だ。他方、一般企業向けではMicrosoft、CrowdStrike、SentinelOneなどが統合運用、検知データ、販売網で強く、競争力の持続は製品性能と導入実績の継続検証を要する。
国策研究開発の商業化は最大の上振れ要因であると同時に、最大の評価リスクでもある。Kプログラムには利益排除が必要な案件が含まれ、受託売上の拡大だけでは高収益化を保証しない。研究成果の知的財産を再利用して製品化し、民間向けにも反復販売できるかが重要だ。FY3/2027第1四半期は売上9.07億円で1.2%増にとどまり、営業利益1.85億円は30.0%減となった。採用・人件費先行を吸収できる受注構成の改善を見極めたい。
株価と利益の伸びの不均衡がSELL判断の決め手。FY3/2026のEPS増加とBPSの積み上がりは株価上昇の裏付けだが、会社予想PER55.8倍は来期以降も高成長が続くことを前提とした水準である。仮に国策案件の増加が続いても、製品ライセンス増と利益率改善が伴わなければバリュエーションの圧縮余地が大きい。