2026年11月16日
Japanese
Home
Omega Investment株式会社
広済堂ホールディングス(7868:Price Discovery)
Cautious BUY
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
| 462 円 | 31.2 円 | 14.81 倍 | 333.61 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 1.38 倍 | 9.35 % | 13.34 円 | 2.89 % |
Conclusion
CAUTIOUS BUY : 参入障壁は高いが、利益成長と資本効率への確信度は限定的地は大きいが、利益成長を先取りした評価は過大
投資判断はCAUTIOUS BUYとする。東京23区で高いシェアを有する火葬事業は、立地と設備の再現が難しく、長期的な需要増加を享受できる有力な収益基盤である。葬祭関連サービスの拡充にも利益成長余地があり、株価462円、予想PER14.81倍、PBR1.38倍の水準では投資妙味がある。ただし、これらのバリュエーションだけで明白な割安さを主張することはできない。予想ROE9.35%は高い資本効率を裏付ける水準とは言い切れず、火葬料金の社会的・行政的制約、葬祭収益の利益率維持、案件依存の資金変動、資本配分の規律には不確実性が残る。競争優位を評価して買いと判断する一方、持続的な利益・FCF成長と株主還元への転換にはなお検証が必要であり、通常のBUYより確信度を一段低く位置付ける。
Profile
東京23区の火葬インフラを中核とする葬祭・情報サービス企業
広済堂ホールディングスは100%子会社の東京博善が運営する都内6火葬場を中核に、葬祭公益・葬祭収益、情報、人材、資産コンサルティングを展開する。東京23区の火葬シェアは70%(2026年3月時点、会社関連資料)とされ、火葬場新設に伴う法規制、土地確保、住民合意の困難さが参入障壁となる。FY3/2026の外部売上高構成比とセグメント営業利益率は、葬祭公益15.0%(21.9%)、葬祭収益29.0%(34.6%)、情報41.3%(4.4%)、人材13.9%(-1.4%)、資産コンサルティング0.8%(-19.4%)。利益率はセグメント内取引を含む売上高を分母として算出。
Stock Hunter’s View
公益性の高い火葬事業を展開。火葬待ちのない多死社会へ。
広済堂HDは「葬祭」「情報(出版・Web)」「人材」「資産コンサルティング」の4セグメントを展開。このうち「葬祭」では子会社の東京博善が東京都内に6カ所の火葬場を展開し、23区でのシェアは70%(2026年3月現在)にのぼる。
本来、火葬場運営は「墓地・埋葬等に関する法律」によって定められており、経営主体は原則として地方公共団体、より難しい場合であっても公益法人、宗教法人であることとされている。一方、東京博善はその法律が施行される前(江戸~明治時代)から都内において火葬場を運営している。新規参入のハードルに加え、火葬場の新設についてもコスト面、住民感情から難しく、参入障壁は非常に高い。
多くの火葬場が「台車式」という火葬炉を導入している中、同社では火葬件数の増加に耐えうるよう、短い時間で火葬ができる「ロストル式」の火葬炉を導入。これにより、他火葬場が通常2~3回転/日のところ、7~9回転/日で稼働をさせている。葬祭公益は東京都内の死亡者数に左右される。
また、斎場利用者を主な対象に遺産相続の手続き代行や税理士による相続税申告、不動産売買などの金融サービスを提供する資産コンサルティングサービスも2023年に始動した。
2027年3月期業績は売上高394億円(前期比8.8%増)、営業利益71億円(同5.3%増)を計画。第1四半期は減収減益スタートとなったが、主因は事業譲渡や前期大型PJの反動減によるものとしている。
Investor’s View
希少な火葬インフラは魅力的だが、持続的な利益成長と株主価値向上には課題が残る
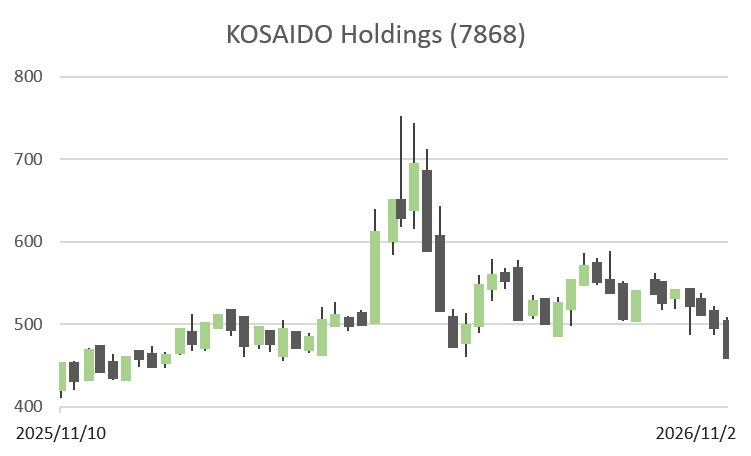
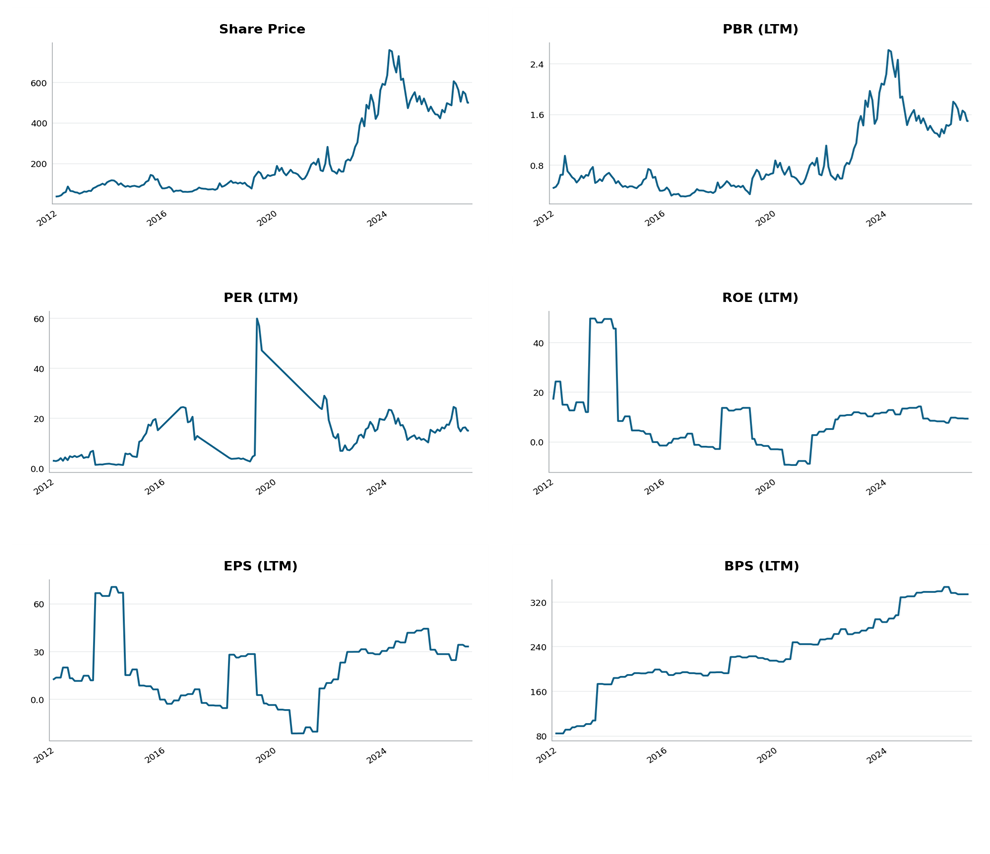
株価の急騰と反落は、参入障壁の強さと株主価値の増加が必ずしも同義でないことを示している。2022~2023年の上昇局面では火葬場の希少性、葬祭単価改善、利益拡大への期待からPBRが拡大した。その後2024~2025年には高まった期待に対して収益の持続性や資金効率が検証され、PER・PBRが縮小したとみる。足元のバリュエーションは過去の過熱をある程度修正したが、再評価のためには利益の質の改善が必要である。
最大の競争優位は価格支配力より、供給能力と立地の再現困難性にある。東京博善の6施設と23区70%の火葬シェアは強い競争基盤であり、ロストル式炉の高い処理能力が需給逼迫時の優位につながる。高齢化による死亡者数の長期的増加は追い風だが、地域別死亡者数、火葬件数、施設稼働率は短期的に変動する。公的施設の拡充や行政による料金監視も考慮すべきである。
利益率の高さをそのまま恒久的な価格決定力とみなすべきではない。FY3/2026の葬祭収益のセグメント営業利益率34.6%は魅力的だが、式場利用件数、付帯サービスの購入率、葬儀の小規模化、施設維持費用の影響を受ける。火葬は公益性が強く、料金改定に対する社会的反発や行政対応がマージン上限を規定し得る。
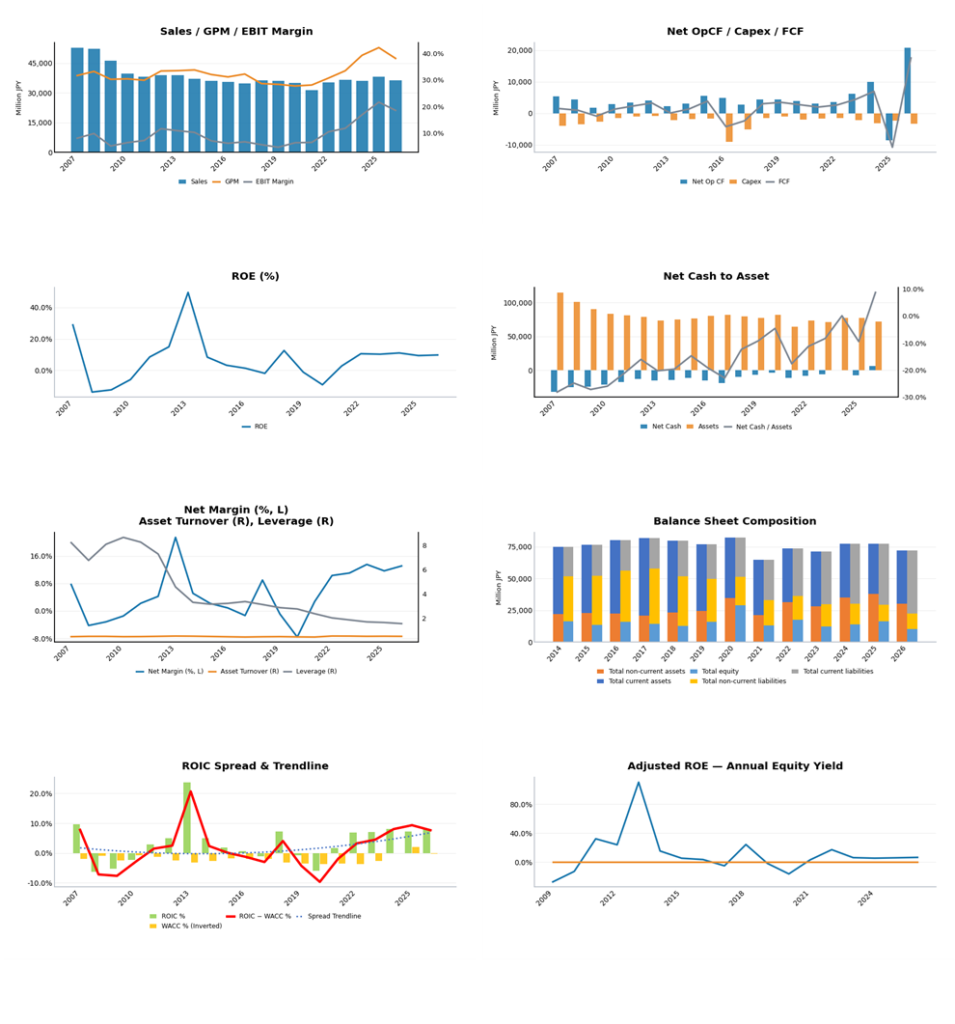
連結売上高の拡大だけでは企業価値の増加を測れない。FY3/2026は売上高362.28億円、営業利益67.40億円、営業利益率18.60%。FY3/2027会社計画は売上高394億円、営業利益71億円、営業利益率18.02%であり、増収でも利益率は低下する。情報事業の低採算、人材事業の赤字、資産コンサルティングの案件依存性を切り分け、葬祭事業の持続的利益を重視する。
FY3/2025の大幅なFCFマイナスは、設備投資の増加ではなく、資産コンサルティング事業における営業貸付金の増加が主因。 FY3/2024の営業CFは100.21億円、投資CFは-90.38億円で、FCFは9.83億円のプラスだった。一方、FY3/2025は不動産関連の大型プロジェクトに伴い営業貸付金が150.60億円増加し、営業CFは-84.53億円となった。同プロジェクトは2025年7月に完了し、営業貸付金は全額回収され、損失も発生していない。これによりFY3/2026の営業CFは208.52億円に回復した。ただし、大型案件に伴う資金負担とキャッシュフローの変動性には引き続き注意が必要である。
株主還元への姿勢は評価できるが、投資確信度を高めるには資本配分の実績が必要。FY3/2027の年間配当予想13.34円は株価462円に対して利回り2.89%。大株主・内部者の保有比率が高く、少数株主の視点では投資案件の期待リターン、余剰資金の還元、自社株買いの実行と説明責任が重要となる。予想ROE9.35%という水準では、既存事業の競争優位が資本効率の改善に十分結び付いているとは断定できない。還元拡充だけでなく、持続的なFCFとROICスプレッドの改善が確認されればCAUTIOUS BUYからBUYへ評価は引き上がる。
Financials and Valuations | 利益率・キャッシュ創出力・ROEを再評価
売上高と営業利益率。葬祭事業が連結利益を支える一方、情報・人材事業の収益性には改善余地がある。FY3/2025の営業利益83.02億円からFY3/2026は67.40億円へ減少しており、全社利益率の回復を一過性収益に頼らず実現する必要がある。
営業CF・設備投資・FCF。営業貸付金の増減が営業CFを大きく変動させるため、営業CFから資産コンサルティング関連の運転資本変動を分解し、維持更新投資後の基礎的FCFを評価する。
ROE・ROIC・資産効率。予想ROEは9.35%(予想EPS31.2円÷最新BPS333.61円)である。過去のROEの山は継続的な高収益を保証しない。純利益率の改善に対して資産回転率と財務レバレッジがどう作用するか、またROICスプレッドが持続的にプラスかを重視する。
株価・PER・PBR。株価上昇局面では利益成長に先行してPBRが拡大し、調整局面ではマルチプルが縮小した。予想PER14.81倍、PBR1.38倍は、火葬事業の優位性を踏まえれば投資対象として検討できる水準だが、予想ROE9.35%との対比で大幅な割安と結論付けることはできない。通常のBUYへの確信度を得るには、収益の安定性と資本効率の上昇を確認したい。
Source: FactSet | Data as of 05 Nov 2026