2026年11月17日
Japanese
Home
Omega Investment株式会社
LIFULL (First read : 2120)
主力HOME’Sの利益力を再評価。一時費用を除いた来期営業利益50億円が焦点
| 株価 252円 (11/12終値) | 予想EPS 22.20円 | 実績BPS 217.99円 (9月末) | 予想配当 8.17円 |
| 簡便ROE 10.2% | 予想PER 11.4倍 | PBR 1.16倍 |
| 本ページのPDF版はこちら |
| PDF version |
First Read
今回の決算で注目したいのは、連結営業利益の3.6%増という表面の数字以上に、主力HOME’S関連事業の顧客数と顧客単価がそろって伸びている点である。来期営業利益予想42.0億円には本社移転・セキュリティ強化などの一時費用8.0億円が含まれる。これを除く50.0億円という利益水準は、2028年9月期の営業利益目標55~60億円を見据えるうえで重要な手掛かりになる。ただし、会社の計画上の調整値であり、そのまま継続利益と断定すべきではない。
業績の核心|HOME’Sが成長投資を吸収
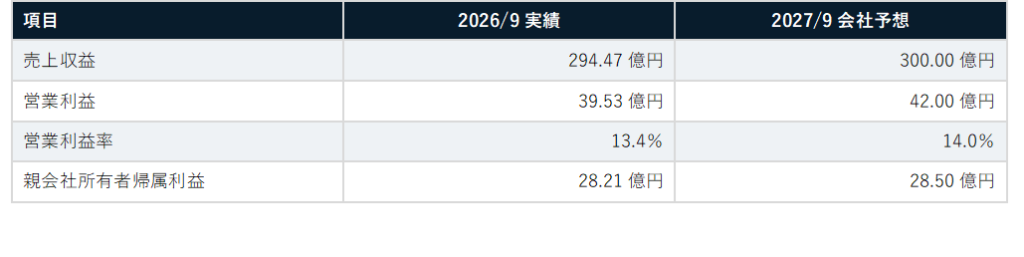
2026年9月期の売上収益は294.47億円、営業利益は39.53億円。前期比それぞれ4.7%増、3.6%増となった。HOME’S関連事業は12か月平均で顧客数34,228社、ARPA65,205円とともに増加した。同事業は成長投資を強化した影響で、セグメント利益率が16.9%から16.3%へ低下したものの、セグメント利益は43.6億円と過去最高を更新した。親会社所有者帰属利益の46.9%減は、前年の海外事業再編に伴う非継続事業の一時利益の反動が大きい。継続事業の収益基調を重視したい。
企業価値への示唆|利益率15%超への道筋
2027年9月期は売上収益300.0億円、営業利益42.0億円、EPS22.20円を予想。営業利益率は14.0%を見込む。一時費用8.0億円を除く実力ベースでは営業利益50.0億円、営業利益率16.7%となり、2028年9月期の営業利益率目標15%超を上回る水準にある。今後は一時費用の剥落と収益力の持続性を見極めたい。顧客基盤の拡大にAIによる営業・開発効率化が伴えば、投資家の慎重な評価を変える可能性がある。ただし、来期売上成長率1.9%という計画は控えめで、AI関連施策の収益貢献には実績の積み上げが必要になる。
11月12日終値252円に対し、会社予想PER11.4倍、PBR1.16倍。予想ROEは簡便法で10.2%、予想配当利回りは3.2%となる。同社は配当性向30%を基本方針とし、株主優待制度も導入している。一定の保有条件を満たす株主には年間3万円相当の優待が付与され、配当と合わせた総利回りは約6.2%*となる。過去の海外事業再編に伴う損益変動が株価への慎重な見方を残す一方、主力事業の利益が継続して増えれば、利益成長に加えて評価倍率の上昇も期待できる。中長期の投資対象として前向きに検討したい。今回は初回の投資考察であり、今後詳細な分析を行い、正式な投資判断を示したい。
*総利回りは株価252円、4,000株保有、年間優待額30,000円を前提に算出。株主優待は原則1年以上の継続保有が条件。
会社概要|LIFULLは不動産・住宅情報サービスLIFULL HOME’Sを中核に、不動産事業者向け支援、住まいの相談、関連デジタルサービスを展開する。東証プライム上場。代表取締役社長執行役員は伊東祐司氏。
指標:株価252円=2026年11月12日終値。予想EPS22.20円、予想配当8.17円=2027年9月期会社予想。BPS217.99円=2026年9月末実績。予想ROE10.2%=22.20円÷217.99円。予想PER11.4倍=252円÷22.20円。PBR1.16倍=252円÷217.99円。いずれも表示桁数に丸めた計算値。
参照資料:LIFULL 2026年9月期決算短信・同決算説明資料(2026年11月12日)、株価時系列(2026年11月12日終値)。
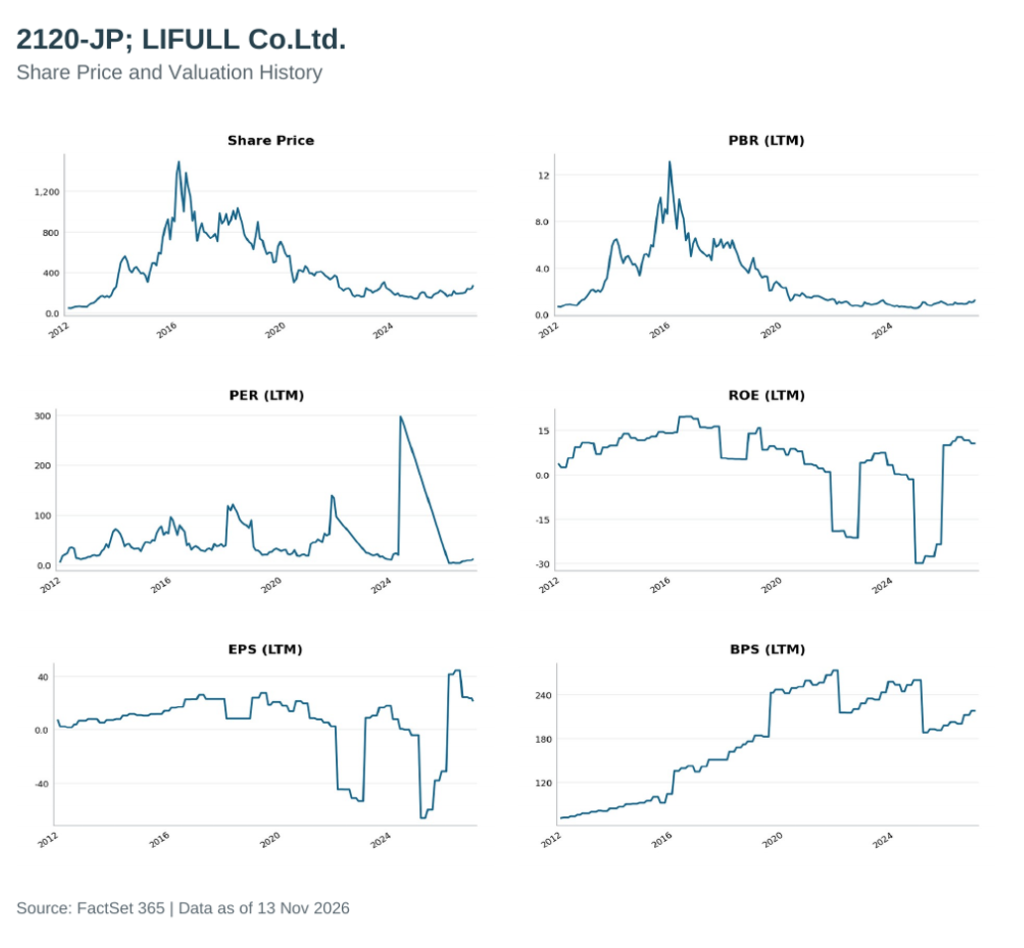
LIFULL(2120)|株価・バリュエーションの長期推移
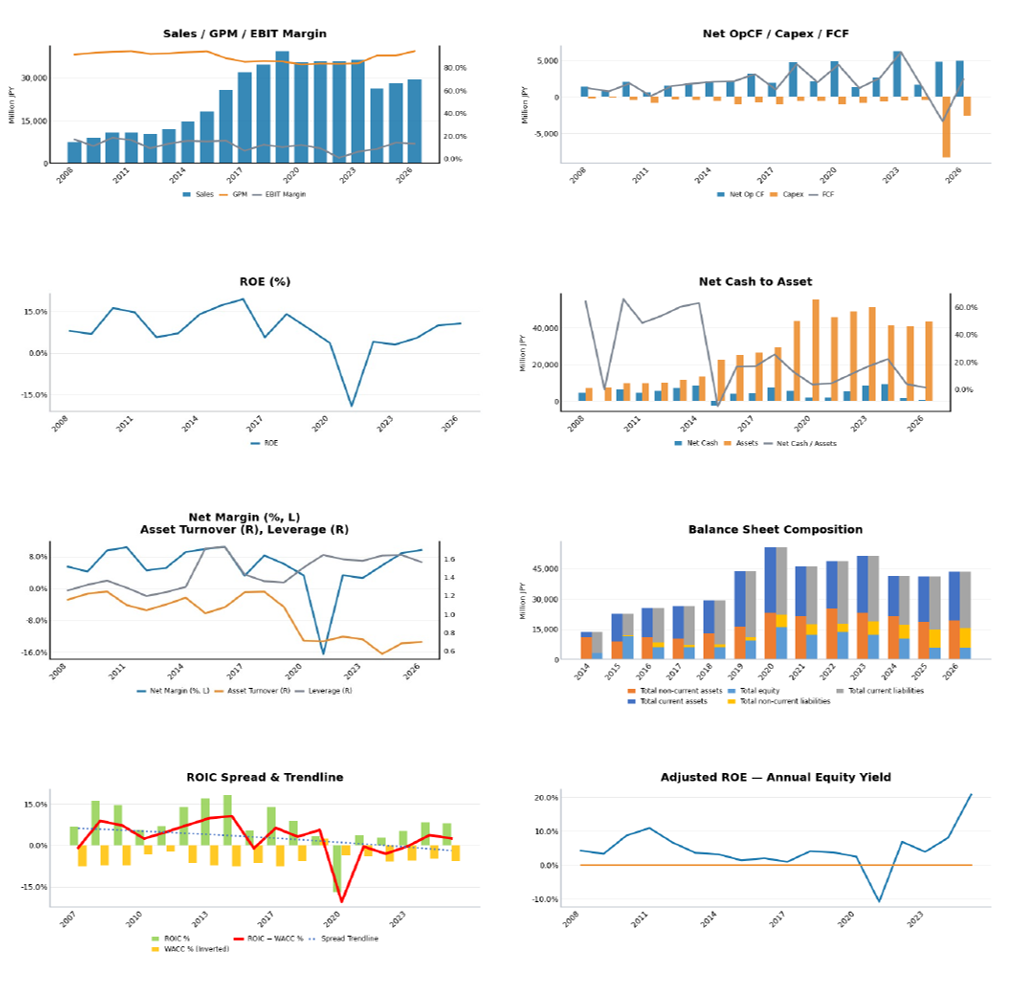
LIFULL(2120) | 業績・財務・資本効率の長期推移