2026年11月18日
Japanese
Home
Omega Investment株式会社
サンセイランディック (First read : 3277)
居抜き販売が利益を牽引。次の焦点は在庫回転と金利負担
| 株価 781円 (11/13終値) | 予想EPS 134.62円 | 実績BPS 933.91円 (9月末) | 予想配当 37.50円 |
| 簡便ROE 14.4% | 予想PER 5.8倍 | PBR0.84倍 |
| 本ページのPDF版はこちら |
| PDF version |
First Read|利益成長の評価
中長期の強気判断を維持する方向で考える。3Q累計の営業利益は33.40億円となり、通期予想36.80億円に対する進捗率は90.8%に達した。居抜きの販売増加が底地の安定成長に加わり、売上拡大が利益増につながっている。一方、利益の伸びを今後も持続できるかは、個別案件の採算に加え、仕入から売却までの期間と借入コストに左右される。短期の好業績そのものより、2027年以降も高い資本効率を保てるかを重視したい。
業績の核心|居抜き販売と利益率
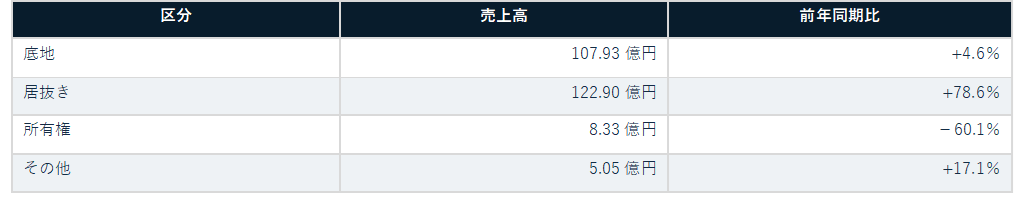
売上高は244.22億円で前年同期比23.9%増、営業利益は33.40億円で26.0%増、営業利益率は13.7%となった。居抜き売上高は122.90億円で78.6%増、底地は107.93億円で4.6%増と、成長の中心は居抜きにある。営業利益の増加に対し、支払利息は2.42億円から4.32億円へ増え、経常増益率は20.7%にとどまった。会社は通期予想を据え置いたが、残る4Qの必要営業利益は3.39億円であり、達成可能性は高いとみる。ただし物件売却時期による四半期損益の変動を考慮し、進捗率だけで通期上振れを断定しない。
表1|販売カテゴリー別の3Q累計売上高
企業価値への示唆|在庫を利益と現金へ変える力
9月末の販売用不動産は335.09億円、純有利子負債は205.18億円となった。前回の2Qレポートで重視した在庫の新しさと権利調整力は引き続き強みだが、在庫増加だけで株主価値の拡大を測ることはできない。9カ月の支払利息は前年同期比78.0%増加しており、金利上昇と売却長期化の組み合わせには注意が必要である。3Qキャッシュフロー計算書は作成されていないため、現金創出力の改善をこの決算だけで確認することもできない。
前回の12~18カ月適正株価1,000~1,200円、2030年の中心値1,600円は、在庫回転と資本効率の改善を前提とした当社試算である。今回の決算はその方向を支持するが、2027年2月頃に予定される中期経営計画の数値目標改定と、2028年以降の派生事業の採算を織り込む必要がある。正式な投資判断と適正株価の更新は、決算内容と会社説明を精査し、近く公表するUpdate Reportで示す。
会社概要 |サンセイランディックは底地、居抜き、所有権など権利関係の調整を要する不動産を仕入れ、権利調整や売却を通じて価値を高める不動産会社。共有持分、期間保有、使用貸借、借地権関連の新領域も育成している。
注:株価は2026年11月13日終値。BPSは9月末自己資本15,224,788千円を自己株式控除後16,302,246株で除した当社計算。予想ROEは会社予想EPS134.62円をBPS933.91円で除した簡便法。予想配当37.50円は7月の1対2株式分割調整後。
参照資料:2026年12月期3Q決算短信/同決算短信補足資料。
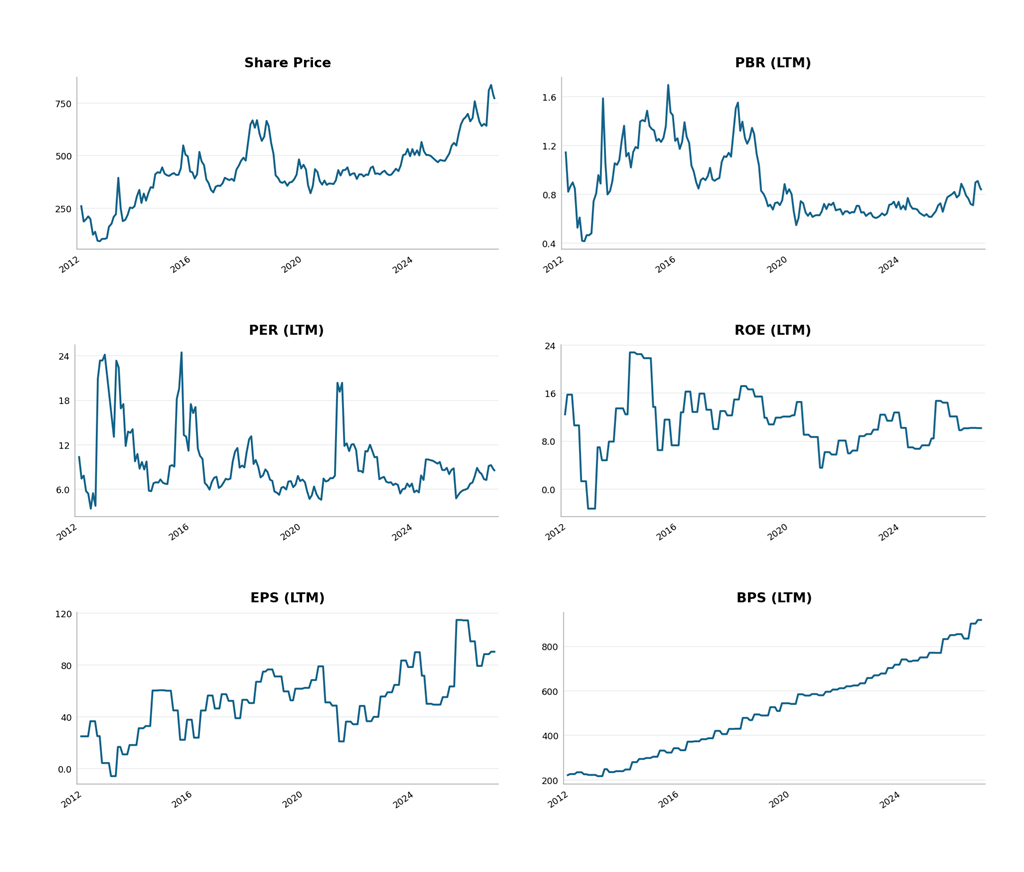
サンセイランディック 3277|株価・バリュエーションの長期推移
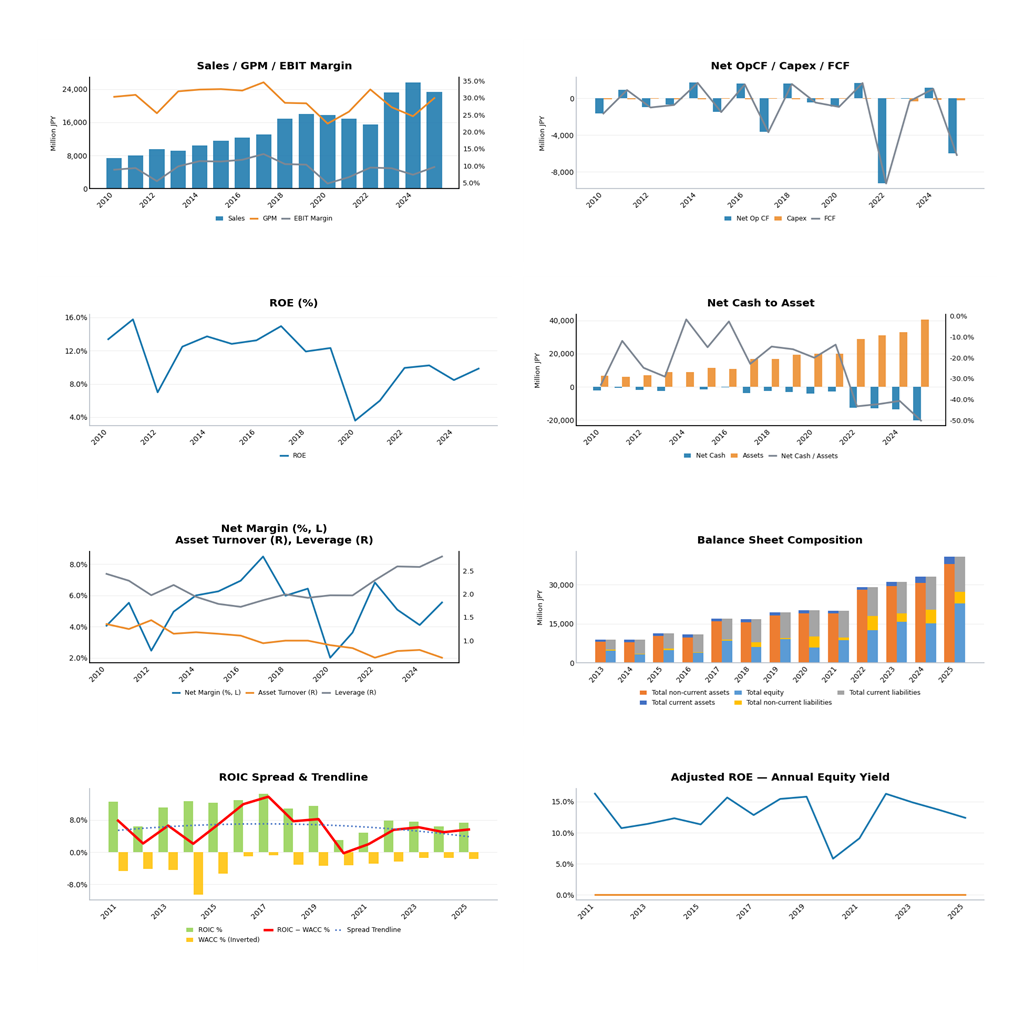
サンセイランディック 3277|業績・財務・資本効率の長期推移