2026年11月6日
Japanese
Home
Omega Investment株式会社
ケンコーマヨネーズ (Investment report – Basic)
| 株価(10/13) | 2,016 円 | 予想配当利回り(27/3予) | 3.5 % |
| 52週高値/安値 | 2,365/1,803 円 | ROE(26/3実) | 7.2 % |
| 1日出来高(3か月) | 32.6 千株 | 営業利益率(26/3実) | 4.5 % |
| 時価総額 | 332.2 億円 | ベータ(5年間) | 0.03 |
| 企業価値 | 204.6 億円 | 発行済株式数 | 16.476 百万株 |
| PER(27/3予) | 10.2 倍 | 上場市場 | 東証プライム |
| PBR(26/3実) | 0.7 倍 |
| 本ページのPDF版はこちら |
| PDF version |
安定収益を土台に、利益改善余地と株価の割安感に注目する局面。
投資判断
同社株は、国内の業務用食品市場に築いた安定した需要基盤と、利益率改善および資本配分の見直しを中長期で評価する銘柄と位置付けたい。現在の株価2,033円に対する予想PERは10.3倍、実績PBRは0.70倍、予想EPSからみた益回りは9.7%、予想配当利回りは3.4%である。2027年3月期は増収減益計画で、原材料価格や固定費の負担も残るため、短期の利益成長だけを見れば強い局面ではない。しかし、事業の安定性に対して株価評価は低く、利益率と資本効率の改善が進んだ場合の評価修正を十分に織り込んでいないと考える。現在の株価は、収益構造の改善が今後も進むことを見据えれば、中長期の投資対象として魅力がある。
この判断の土台は、長期の売上を支える国内事業の安定性にある。同社は1958年の創立後、1961年に業務用サラダ向けのマヨネーズ『ケンコーマヨネーズAS』の製造販売を開始し、1977年には業界に先駆けて冷蔵保存で日持ちのするサラダ「ロングライフサラダ」を発売した。その後、マヨネーズ・ドレッシング類を基盤に、タマゴ加工品、さらにポテトサラダをはじめとするサラダ・総菜類へと事業領域を広げてきた。現在の収益基盤は国内が中心で、外食、量販店、CVS、製パン、給食など幅広い顧客に商品を供給している。長い取引実績の中で業務用商品として品質、味、保存性、使い勝手が顧客のメニューや調理工程に組み込まれており、景気循環だけで需要が大きく失われにくい事業基盤を形成しているとみる。
長期業績もこの見方を支える。売上高はコロナ禍の影響を受けた2021年3月期685.02億円から、2022年3月期756.47億円、2023年3月期823.63億円、2024年3月期887.24億円、2025年3月期917.03億円、2026年3月期923.54億円へ拡大してきた。外食需要の落ち込み、鶏卵価格の急騰、物流費や人件費の上昇といった逆風を受けても、売上高は長期的に回復・拡大している。国内人口の減少は長期的な制約となるものの、中食・外食における省人化、調理工程の簡略化、品質の均一化への需要は続きやすい。同社の業務用ポテトサラダ、マヨネーズ、ドレッシング、ソース、タマゴ加工品はこうした需要と親和性が高く、今後も国内売上は急成長より安定成長を基本線として見込みやすい。
同社の長期的な課題は売上を維持できるかより、安定した売上を利益とキャッシュへどこまで変換できるかにある。2026年3月期は売上高923.54億円、営業利益41.55億円、親会社株主に帰属する当期純利益29.26億円となり、売上高は前期比0.7%増だったが営業利益は14.3%減少した。会社が示した営業利益の増減要因では、価格改定が27.18億円の増益要因となった一方、原材料影響が19.79億円、固定経費等が6.52億円、販売数量が4.63億円、物流費が3.58億円の減益要因となった。需要が崩れたのではなく、価格転嫁と採算是正が原材料高や先行費用を追いかける局面だったと捉えたい。過去の利益率低下も同様に、国内需要の低迷より原材料価格、価格改定の時間差、生産効率、固定費の影響が大きかった。
2027年3月期第1四半期は、売上高233.23億円で前年同期比2.9%増となり、第1四半期として過去最高を更新した。営業利益は7.26億円で4.7%減だったが、主力の調味料・加工食品事業は売上高188.92億円で4.5%増、セグメント利益5.45億円で6.8%増となった。サラダ・総菜類、マヨネーズ・ドレッシング類、タマゴ加工品がそろって増収となり、価格改定と工場再編による生産効率改善が利益を支えた。一方、総菜関連事業等は減収減益となった。全社利益だけを見れば改善はまだ途上だが、利益の中心となる本体事業で増収増益へ戻ったことは、中長期の収益安定性を測るうえで重要な変化である。
会社は中長期経営計画『KENKO Vision 2035』の見直しで、『Global Food Solution Company』への転換を掲げ、顧客INと共創による既存事業の販売拡大、海外売上高比率の引き上げ、DXからBXへの進化、IT戦略、キャッシュ・ベース・マネジメントへの移行を示している。2035年度の連結売上高目標2,000億円は大きな目標だが、投資判断では国内事業の安定性を土台に、Phase1で掲げるEBITDAマージン7.0%以上とROIC6.0%以上を安定して実現できるかを重視したい。国内の基礎収益が大きく崩れにくいからこそ、工場再編、IT投資、海外展開、事業ポートフォリオの見直しによる利益率改善が企業価値の上積みにつながりやすい。
財務面にも中長期投資を支える材料がある。2027年3月期第1四半期末の現金・預金は124.89億円、有利子負債は31.63億円で、ネットキャッシュは93.26億円となる。株価2,033円と発行済株式数16.476百万株から算出した時価総額約334.99億円に対し、ネットキャッシュは約27.8%に相当する。ネットキャッシュ調整後の予想PERは7.4倍であり、事業収益に付されている倍率は低い。会社はDOEを株主還元の指標に採用し、ROICとキャッシュ・ベース・マネジメントを経営計画へ組み込んだ。安定した国内事業が生むキャッシュを成長投資と還元へ適切に配分できれば、利益成長に加えてPBRの見直しもリターン源泉になり得る。
年初来の株価は、TOPIXと比べるとやや出遅れている。2026年2月の中長期経営計画見直しで資本効率改善への期待が高まった後、2026年3月期が営業減益となり、2027年3月期も営業利益40億円の減益計画となったことで、短期利益の回復期待が後退したことが背景にあると考える。鶏卵、馬鈴薯、食用油、包装資材などのコスト変動も株価評価を抑えている。ただし、国内売上の安定性、主力事業の第1四半期増益、ネットキャッシュ、DOEを軸とした還元方針を踏まえると、現在のPER10.3倍、PBR0.70倍、益回り9.7%は慎重な評価である。中小型株へ投資資金が広がる局面では、利益率改善と資本政策の進展を伴う割安株として選好される可能性がある。
以上から、今回の投資判断は、現在の株価水準から中長期の投資対象として積極的に検討できる局面とする。1年から2年では、2027年3月期の営業利益率の底打ち、調味料・加工食品事業の増益継続、価格改定効果と原材料影響の改善、DOEを含む資本配分の実行が株価を左右すると考える。3年から4年では、国内の安定した収益基盤を維持しながら、『KENKO Vision 2035』のPhase1からPhase2へ進み、ROICとEBITDAマージンを引き上げられるかが焦点となる。原材料価格の再上昇や総菜関連事業等の低迷は下方リスクとして残るが、現在の株価ではそれらを相応に織り込んでいる。収益改善をすべて確認してから評価するより、安定した国内需要を土台に利益率と資本効率の改善を見込む現在の段階に、中長期投資の意義があると考える。
| 指標 | 現在値 | 投資家としての見方 |
| 株価 | 2,033円 | 現在の評価基準 |
| 予想PER | 10.3倍 | 利益成長への期待は高くない |
| 実績PBR | 0.70倍 | 1倍を下回り資本効率改善を慎重に評価 |
| 予想ROE | 6.8% | 極端な低収益ではないが改善余地を残す |
| 予想配当 | 70円 | 配当利回りは3.4% |
| 益回り | 9.7% | 株価水準の魅力を示す |
| ネットキャッシュ調整PER | 7.4倍 | 事業価値ベースでは一段低い |
出所:会社資料、FactSet、ユーザー指定の株価関連指標を元に作成
1. 業務用食品を軸とする事業構造と競争力
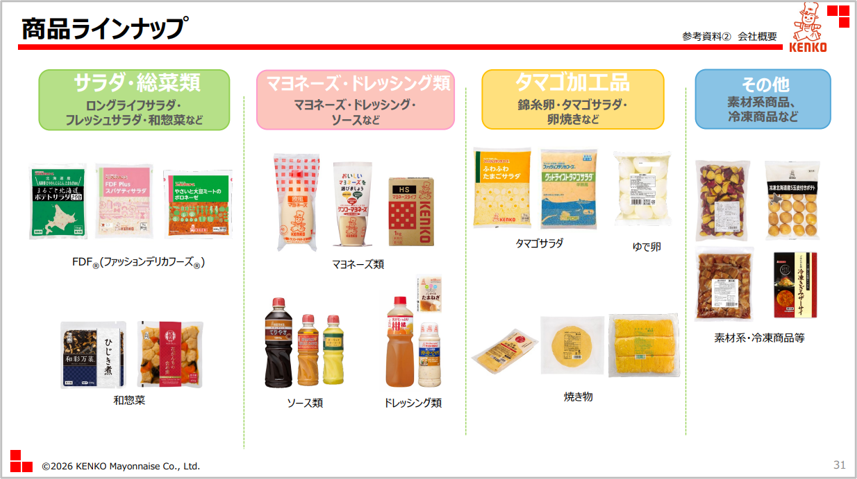
同社はマヨネーズの名称を社名に持つが、投資対象として捉える際には業務用サラダと総菜類、マヨネーズ・ドレッシング類、タマゴ加工品を組み合わせる食品メーカーとして見る必要がある。会社はグループの機能を、ケンコーマヨネーズ本体のメーカー機能、連結子会社の総菜機能、Salad CafeのショップとWeb機能に整理している。メーカー機能が長期保存サラダや調味料、タマゴ加工品の開発・製造とメニュー・レシピ開発をし、総菜機能がフレッシュ総菜の製造とメニュー開発を担い、Salad Cafeが消費者接点から情報を収集・発信する。商品を作って卸すだけでなく、外食、中食、量販店、CVS、製パン、給食など顧客の現場で使われるメニューとオペレーションに入り込むことが同社の事業構造の特徴である。
会社が掲げる「サラダ料理で世界一になる」というビジョンは、野菜サラダの市場シェアだけを意味するものではない。長期保存サラダの開発、ポテトサラダやごぼうサラダなどの業務用商品、マヨネーズ、ドレッシング、ソース、タマゴ加工品を組み合わせ、顧客のメニュー開発や調理工程の負担を減らす方向へ事業を拡張してきた。会社資料では、コンビニエンスストア向けのサンドイッチ具材や弁当用たまご焼き、学校給食向けの卵不使用タイプのマヨネーズ、小袋マヨネーズ、製パン向けの焼成用マヨネーズやサラダフィリング、外食向けのポテトサラダ、ソース、スクランブルエッグなど、最終用途を具体的に示している。投資家にとっては、こうした用途の広さが一つの販売先に依存しにくい需要構造につながる点が重要である。
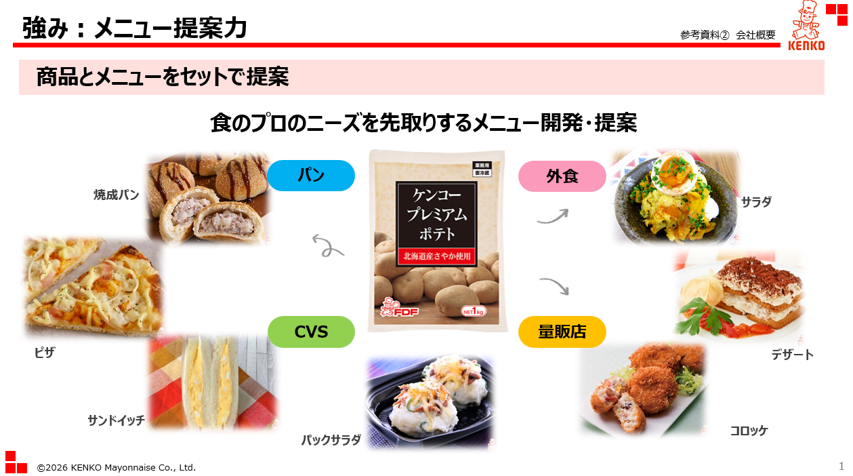
同社の競争力は、単一商品のブランド力より、顧客の現場に合わせて商品仕様、容量、味、保存性、調理工程を設計でき、それに加えてメニューとレシピも提案している点にあると考える。業務用市場では、商品単価だけでなく、調理時間、廃棄ロス、人員配置、品質の安定性まで含めて顧客の採用判断が行われる。長期保存サラダやタマゴ加工品は、顧客側での仕込み工程を減らし、品質を均一化できる。商品の特長に加え、同社は顧客ニーズに合ったメニュー・レシピの提案もしており、顧客に寄り添ったサービスを提供する強みもある。こうした価値が価格改定局面でも取引継続を支える。2026年3月期と2027年3月期第1四半期に価格改定後も売上高が増加していることは、単に値上げで売上金額が増えただけではなく、外食向けマヨネーズ、ソース、ポテトサラダ、タマゴ加工品などの需要が維持されていることを示している。
一方、業務用食品メーカーであることは、原材料高に対する価格転嫁のタイムラグを生みやすい。顧客との継続取引を重視するため、鶏卵、食用油、野菜、包装資材、物流費が上昇しても即時に販売価格へ反映できるとは限らない。過去の利益率低下は、この事業特性が大きく表れた結果でもある。この弱点に対し、会社は顧客IN、共創、商品統廃合、工場再編、BX、IT戦略を通じて、価格以外の付加価値と生産性を高めようとしている。したがって今後の競争力を測る指標は売上高だけではない。価格改定後の販売数量、粗利率、生産効率、顧客チャネル別売上、商品ミックスを併せて見る必要がある。
出所:同社資料
2. 事業別にみる収益構造と企業価値への役割
調味料・加工食品事業 利益成長の主軸
2026年3月期の調味料・加工食品事業は売上高734.34億円で前期比2.2%増、セグメント利益30.94億円で20.6%減となった。売上規模は連結売上高の約8割を占め、企業価値形成の中心である。内訳ではサラダ・総菜類が213.24億円、マヨネーズ・ドレッシング類が284.78億円、タマゴ加工品が218.07億円となった。2026年3月期はマヨネーズ・ドレッシング類が4.1%増と最も伸びた一方、鶏卵相場の高止まりと価格改定のタイムラグが利益を押し下げた。主力事業の売上が伸びても利益が減っている現状が、同社の株価評価を抑えてきた主要因の一つである。
2027年3月期第1四半期では同事業の売上高が188.92億円で4.5%増、セグメント利益が5.45億円で6.8%増となった。サラダ・総菜類は53.65億円で3.1%増、マヨネーズ・ドレッシング類は72.62億円で5.3%増、タマゴ加工品は58.18億円で4.8%増と、主要カテゴリーがそろって増収となった。会社は、外食向けポテトサラダ、製パン・外食向けの10kg・1kg形態のマヨネーズ、外食向けソース、タマゴサラダ、ゆで卵、スクランブルエッグなどの増加を挙げている。価格改定と販売数量の両方が働いている点が重要である。
企業価値への役割をカテゴリー別にみると、マヨネーズ・ドレッシング類は価格改定力と外食需要を確認する事業、サラダ・総菜類は商品開発力と顧客の省人化需要を取り込む事業、タマゴ加工品は安定需要を持つ一方で鶏卵価格の変動を受ける事業と整理できる。株価評価を切り上げるには、三カテゴリーの売上増加だけでなく、原材料価格上昇を吸収した後のセグメント利益率が上向く必要がある。第1四半期の増益はその入り口として評価できるが、通期で確認するにはまだ四半期を追う必要がある。
総菜関連事業等 量より採算を見極める領域
総菜関連事業等は連結子会社によるフレッシュ総菜の製造が中心である。2026年3月期は売上高181.80億円で4.1%減となった一方、セグメント利益は10.04億円で16.4%増となった。取引先の内製化などで売上が減少する中、商品カテゴリー拡大、高付加価値商品の開発、価格改定が利益を支えた。売上成長を追うより採算を整えることで利益を確保した点は、事業ポートフォリオ改善の観点で評価できる。
ただし、2027年3月期第1四半期は売上高42.79億円で2.7%減、セグメント利益1.56億円で36.9%減となった。全社利益が減少した主因の一つであり、2026年3月期に見られた採算改善がまだ安定したとは言えない。主要KPIは販売数量だけでなく、取引先の内製化影響、高付加価値商品の構成、価格改定、工場稼働率、廃棄や歩留まりを含む生産効率である。今後、この事業が利益の振れを小さくできれば、主力の調味料・加工食品事業の成長を全社利益へつなぎやすくなる。
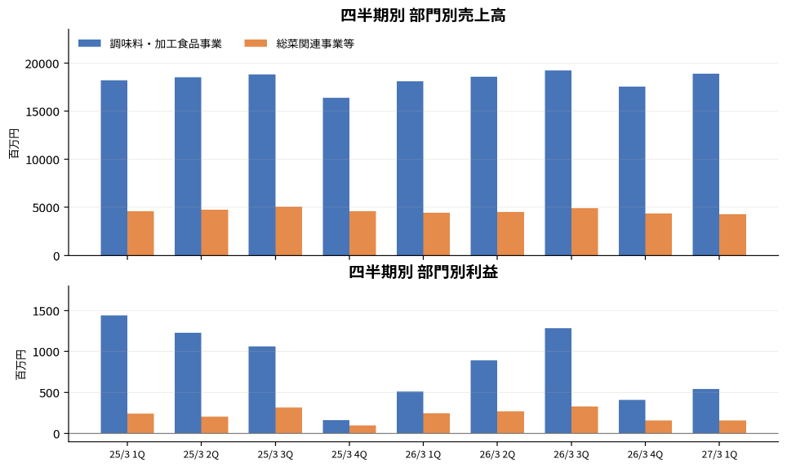
四半期別の部門別売上高と部門別利益:主力事業の収益回復を追う
四半期推移では、調味料・加工食品事業の売上高は2025年3月期以降、おおむね180億円台後半から190億円前後で安定している一方、利益は原材料価格と価格改定の時間差によって大きく振れてきた。2025年3月期は価格改定とタマゴ加工品の需要回復により利益が大きく改善したが、2026年3月期は鶏卵相場の高止まりや野菜価格、物流費、人件費の上昇で再び利益が圧迫された。2027年3月期第1四半期は同事業の売上高188.92億円、利益5.45億円となり、前年同期の5. 11億円を上回った。総菜関連事業等は売上高が40億円台半ばで推移する一方、利益の振れが相対的に大きい。四半期ごとの部門別推移を追うことで、連結売上の安定性と、利益率改善が主力事業から定着しているかを同時に確認しやすい。
3. 2026年3月期と2027年3月期第1四半期 利益率再構築の現在地
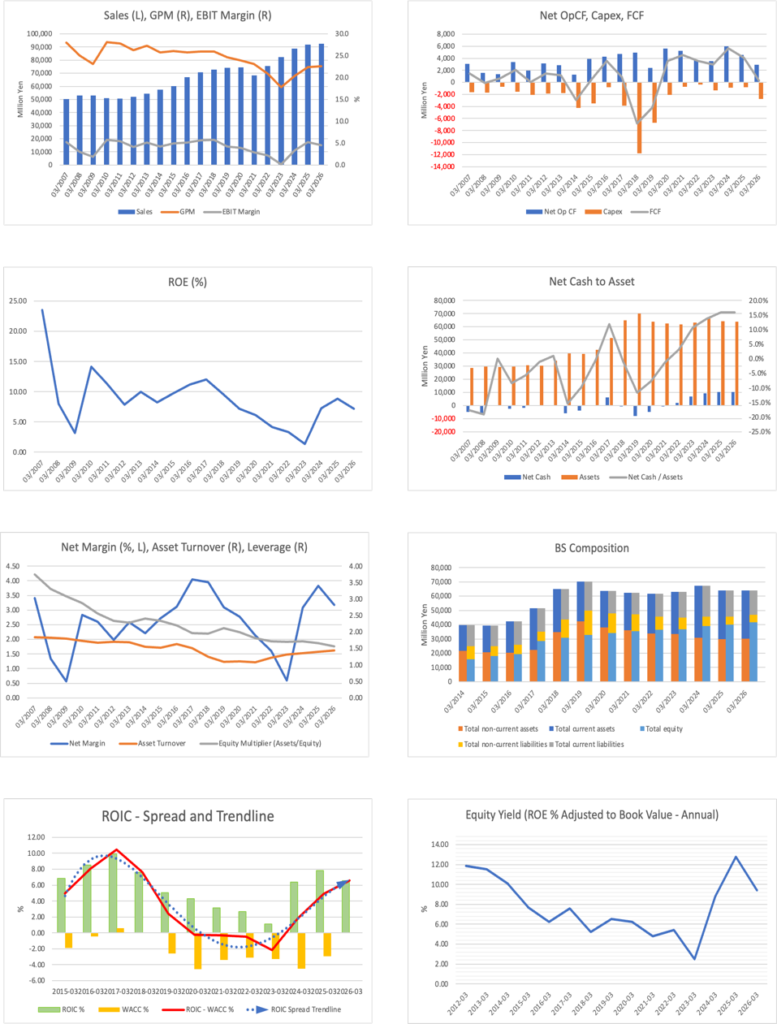
長期業績をみると、同社の評価で重要なのは売上の成長より利益率の変化である。売上高は2017年3月期708.12億円から2026年3月期923.54億円まで拡大した。一方、親会社株主帰属利益率は2017年3月期4.0%程度から徐々に低下し、2023年3月期には0.6%程度まで落ち込んだ。その後は2024年3月期3.1%、2025年3月期3.8%へ回復し、2026年3月期は3.2%となった。需要規模が縮小した会社ではなく、価格転嫁、原材料、生産効率、固定費によって利益率が大きく振れた会社とみる方が実態に近い。
2026年3月期の粗利率は22.6%で前期22.4%からわずかに改善したが、販管費率は17.1%から18.1%へ上昇し、営業利益率は5.3%から4.5%へ低下した。価格改定27.18億円という大きな増益効果があったにもかかわらず、鶏卵や野菜などの原材料影響19.79億円、物流費3.58億円、販売数量4.63億円、固定経費等6.52億円が重なった。粗利率が崩れていない点は重要だが、販管費と固定費を含むコスト構造の改善が必要である。東京本社移転など一時的な費用を除いても、設備、人件費、物流費の上昇を商品価格と生産性で吸収する経営が求められる。
第1四半期の粗利率は21.8%で前年同期21.6%を上回ったが、販管費率は18.7%で前年同期18.2%から上昇し、営業利益率は3.1%へ低下した。会社が示す営業利益増減要因では、価格改定が11.15億円の増益要因となった一方、販売数量1.01億円、生産効率2.30億円、物流費0.37億円、原材料影響5.94億円、固定経費等1.89億円が減益要因となった。原材料影響には馬鈴薯の不作、食用油、中東情勢による包装資材等の影響が含まれ、中東情勢等の影響は6.21億円とされている。外部コストの負担が大きかったにもかかわらず、営業利益の減少が0.35億円にとどまった点は、価格改定が利益防衛に機能したことを示している。
今期会社計画は売上高970億円で前期比5.0%増、営業利益40億円で3.7%減、親会社株主に帰属する当期純利益28.4億円で3.0%減である。売上計画は、サラダ・総菜類231.52億円、マヨネーズ・ドレッシング類294.66億円、タマゴ加工品236.69億円など、調味料・加工食品事業の各カテゴリーで増収を計画する一方、総菜関連事業等は181.60億円でほぼ横ばいとしている。会社は顧客INによる販売数量回復、販促、価格改定、原価管理を計画のポイントとしている。短期利益を大きく伸ばす計画ではなく、収益構造の再構築を続けながら売上を積み上げる計画である。
会社計画に対する上振れ要因は、価格改定効果が想定より早く定着すること、鶏卵、食用油、包装資材の市況が落ち着くこと、静岡富士山工場への統合など工場再編の効率化が歩留まり悪化を上回ること、外食向けマヨネーズやソース、ポテトサラダの販売数量が増えることである。下振れ要因は、馬鈴薯不作の長期化、鶏卵や食用油の再上昇、包装資材高、価格改定の遅れ、総菜関連事業等の販売減少、東京本社及び9月の商品開発・品質部門の移転後の賃料や人件費など固定費増である。会社計画はこうしたコスト負担を慎重にみているため、現時点でそれを前提に投資判断を組み立てる必要はなかろう。
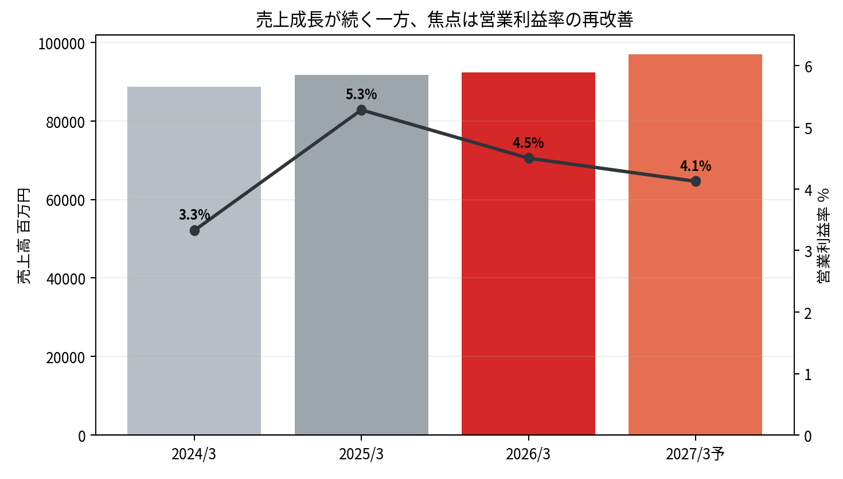
出所:FactSet、会社計画を元に作成
4. KENKO Vision 2035:『Global Food Solution Company』への転換
会社は2024年度から2035年度までを対象とする中長期経営計画「KENKO Vision 2035」を、4年ごとに3つのPhaseに分け、事業構造の改革、Phase2の再成長、Phase3の進化・発展としている。2026年2月の見直しでは、持続的な成長のために抜本的改革と企業価値の更なる向上を目指すという基本方針を維持しながら、新たなコンセプトとして『Global Food Solution Company』への転換を掲げた。食の困ったをワクワク・ドキドキに変えるという会社の表現は、食品を供給するメーカーから、顧客の課題を起点に商品、サービス、海外、ITを組み合わせる企業へ事業の捉え方を変える意図を示している。
基本戦略の見直しでは、3つの方向が示されている。第一は事業ポートフォリオの再構築と成長戦略の見直しであり、顧客INと共創による既存事業の販売拡大、Salad Cafeと料理教室の最適化、海外売上高比率の引き上げを進める。海外売上高比率は2035年度に30%を目指す。第二はスマート化の位置づけを整理し、DXからBXへ進化させ、共創によるインキュベーション機能とIT戦略を整備する。第三は資本コストや株価を意識した経営を深め、キャッシュ・ベース・マネジメントへ移行し、成長性、収益性、健全性の長期的なバランスを意識して投資し、配当方針を見直すことである。
投資家として特に重視したいのは、経営目標の変更である。Phase1は連結売上高1,020億円、EBITDAマージン7.0%以上、ROIC6.0%以上、Phase2は連結売上高1,450億円、EBITDAマージン10.0%、ROIC6.5%以上、Phase3は連結売上高2,000億円、EBITDAマージン12.0%、ROIC9.0%以上を掲げる。従来の営業利益やROEだけでなく、EBITDAマージンとROICを中心指標に据えたことは、工場、設備、IT、海外投資を含む投下資本に対してどれだけキャッシュ収益を生むかを経営の評価軸にする動きといえる。
2035年度売上高2,000億円は2026年3月期売上高の2倍を超える大きな目標であり、国内既存事業だけで達成するには高い成長が必要になる。会社は国内外M&Aと設備投資を成長ドライバーに置いているため、長期目標の達成確度は今後の投資案件に左右される。したがって株式投資では、2,000億円という最終目標をそのまま現在価値に織り込むより、まずPhase1の収益性指標を達成できるかを確認する方が妥当である。2026年3月期のEBITDAマージンは7.5%でPhase1目標を上回った一方、ROICの改善は今後の資本配分と利益率に左右される。Phase1で収益性が定着すれば、Phase2の成長投資を市場が肯定的に評価しやすくなる。
顧客INと共創は、単なる営業スローガンとして扱わない方がよい。業務用食品では、顧客が抱える人手不足、調理工程の簡略化、品質の均一化、メニュー差別化、原価管理への対応が採用理由になる。顧客の課題から商品を設計することで、単純な価格競争を避け、価格改定を受け入れてもらいやすい関係を作ることができる。『世界を旅するドレッシング』など、新しい食体験を提案する商品も同じ方向にある。既存事業の販売数量を回復させながら、顧客にとっての付加価値を高めることが、利益率改善の前提となる。
BXとIT戦略も利益率と結びつけて評価したい。会社は競争優位の源泉を創出する攻めのIT、非競争領域の業務標準化、全社最適の基盤構築を掲げている。食品製造では、生産計画、在庫、原材料調達、品質管理、物流、営業情報が分断されると、廃棄、欠品、余剰在庫、工場の低稼働を招きやすい。IT投資がこれらの改善につながれば、売上成長を大きく加速させなくても利益率と資産回転率を引き上げられる。逆に、IT投資が費用先行にとどまれば、短期の営業利益率を圧迫する。今後は投資額ではなく、生産効率、在庫、固定費、営業利益率への成果を追いたい。
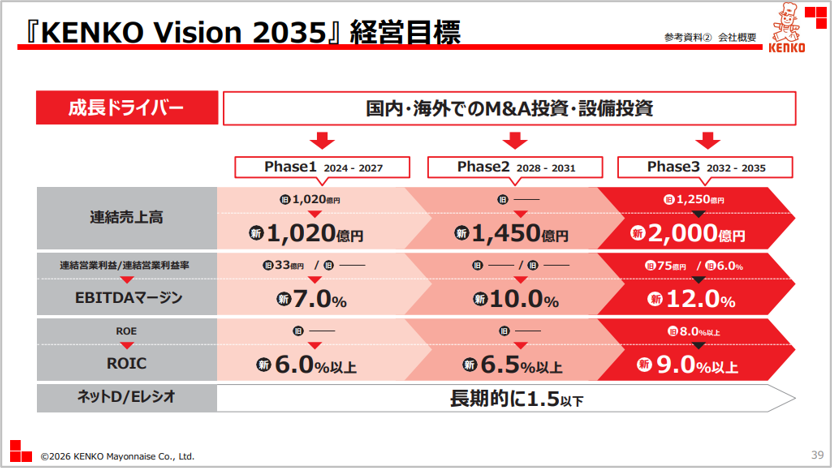
出所:同社資料
5. キャッシュ・ベース・マネジメント、資本効率、株主還元
会社は中長期経営計画の見直しで、経営基盤、投資、株主還元を一体で強化し、稼ぐ力の向上と適切な資本配分を進める方針を示している。Phase1のキャッシュアロケーションでは、営業キャッシュフロー240億円を原資とし、投資310億円、株主還元30億円を想定する。投資310億円のうち、M&A投資枠として200億円程度、設備投資等50億円、基盤強化投資60億円とし、グループ再編、設備能力増強、環境投資、東京本社移転、IT投資などへ配分する。食品メーカーにとって設備更新は避けられないが、会社がキャッシュの入口と出口を具体化したことは、保有現金を積み上げる経営からの変化として重要である。
2026年3月期の営業キャッシュフローは29.40億円、フリーキャッシュフローは2.80億円となり、2025年3月期の営業キャッシュフロー45.94億円、フリーキャッシュフロー40.70億円から減少した。設備投資と運転資本の影響を受けるため単年度のFCFだけで判断すべきではないが、現在の投資フェーズでは会計利益よりキャッシュ創出の回復が重要になる。長期では2024年3月期56.80億円、2025年3月期40.70億円と高いFCFを生んだ実績があり、収益構造が整えば株主還元と成長投資を両立する原資を作れる。
第1四半期末の現金・預金124.89億円から有利子負債31.63億円を差し引いたネットキャッシュは93.26億円である。時価総額約334.99億円に対して約27.8%を占める。通常の予想PER10.3倍に対し、ネットキャッシュを控除した予想PERは7.4倍となる。この差は大きく、現在の株価が事業収益に付している評価は低い。ただし、ネットキャッシュを価値としてそのまま足し戻すだけでは不十分である。会社が資金を成長投資に使いながらROICを維持し、余剰部分を株主へ返すことができて初めて、現金が株価評価へ反映されやすくなる。
株主還元ではDOEを指標に採用し、Phase1は2.5%以上、Phase2の2031年度に3.5%以上、Phase3の2035年度に4.0%以上へ段階的に引き上げる方針を示している。年間配当は2023年3月期17円、2024年3月期30円、2025年3月期43円、2026年3月期67円と増加し、2027年3月期は70円を予想する。2027年3月期予想の配当性向は会社資料で36.3%、DOEは2.5%である。利益が変動しても株主資本に対して一定の還元を行うDOEは、原材料価格によって利益が振れやすい同社と相性が良い。増配の継続性が高まれば、株価の下支えだけでなく資本効率改善にもつながる。
予想EPS193.1円と予想配当70円から算出した配当性向は35.5%、内部留保率は64.5%となる。予想ROE6.8%と内部留保率から求めた内生的なEPS成長率の目安は4.4%である。一方、FactSetのEPSは2021年3月期88.5円から2026年3月期198.9円へ増加し、5年間のCAGRは17.6%となる。ただし、この期間はコロナ禍や原材料高で低下した利益水準からの回復を含むため、17.6%を将来の通常成長率とみなすのは適切ではない。現在のROEと還元を前提にすれば、数%台のEPS成長を基本線として評価する方がよい。PER10.3倍は、この程度の成長に対しても高い期待を織り込んだ水準ではない。
投資有価証券については、今回確認できた会社資料では、会社が資本効率改善策として政策保有株式の売却を掲げていることを確認できる。一方、決算関連資料だけでは、直近時点の投資有価証券のうち上場株式が占める時価と税引後価値を十分な精度で分解できないため、投資有価証券を現金同等物として控除した調整PERは本稿の評価には用いない。資産価値を大きく見せるために不確かな金額を加算するより、確認できるネットキャッシュだけで評価する方が保守的である。今後、政策保有株式の売却額と資金使途が開示されれば、資本配分の進展として改めて評価したい。
不動産についても同様に、同社は複数の自社工場と土地を保有しているが、今回の資料だけでは各土地の直近時価を公正に推計するための近隣取引価格、用途、地積条件を十分に確認できない。このため不動産含み益を1株当たり価値へ加算せず、不動産調整後PERも投資判断に使用しない。工場用地は事業運営に必要な資産であり、売却可能な余剰不動産と同一に扱うべきではない。将来、工場再編で遊休資産が生じ、売却方針が示される場合には、その時点で税負担を差し引いた実現価値を評価する。
6. 株主構成、株価動向、バリュエーション
FactSetデータでは、発行済株式数16.476百万株に対し、内部利害関係者の保有比率は46.97%、機関投資家は12.54%、浮動株比率は53.0%となっている。大株主には自己株式12.61%、ティーアンドエー8.84%、鈴与コンストラクションホールディングス3.78%、日本生命3.50%、キッコーマン2.98%などが並ぶ。野村アセットマネジメント、Dimensional、Vanguardなどの機関投資家も保有するが、時価総額は300億円台であり、大型株と比べれば機関投資家の参加は限られる。
株主構成の利点は、安定株主の比率が高く、短期資金だけで株価形成が決まりにくいことである。自己株式の比率が大きいことも、一株当たり価値を高める資本政策を実行してきた結果とみることができる。一方、浮動株の絶対額が大きくないため、売買代金が限られ、大型機関投資家が保有比率を大きく上げにくい。良好な決算を発表しても短期間で株価評価が切り上がらない要因になり得る。逆に、中小型株へ資金が向かう市場環境では、低PBR、高い益回り、安定配当、ネットキャッシュという特徴がスクリーニングで評価されやすい。
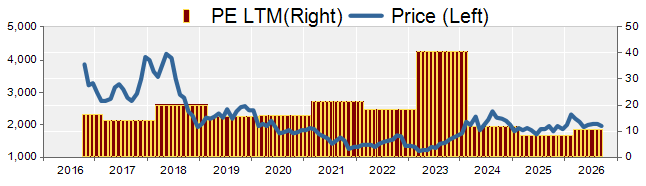
過去5年程度の株価は、コロナ禍、鶏卵価格上昇、利益率悪化からの回復、中長期経営計画への期待に反応してきた。会社が示す株価とPBRの長期推移では、PBRは2017年度の1.9倍から低下し、コロナ禍と鳥インフルエンザの影響を受けた2022年度には0.5倍まで低下した。その後、利益回復とともに2023年度0.8倍、2024年度0.7倍、2025年度0.8倍へ戻したが、1倍を下回る状態が続く。つまり、利益が回復すれば株価も反応するものの、持続的な利益率と資本効率に対する市場の確信が不足すると、株価倍率が以前の水準まで戻らないという関係がみられる。
2026年に入ってからは中長期経営計画見直しを受けて株価が上昇する局面があった一方、2026年3月期の営業減益と2027年3月期の減益計画が示されると上昇が続かなかった。年初来でTOPIXに対して見劣りする背景には、食品需要の弱さよりも、利益率改善が数字として定着していないことと、資本政策の成果がまだ株価に十分表れていないことがあると考える。これは逆に、主力事業の利益率と資本配分が改善すれば、現在の低い倍率が修正される可能性を残していることでもある。
現在の株価2,033円に対する予想PERは10.3倍、実績PBRは0.70倍、益回りは9.7%である。予想ROE6.8%は二桁ではないが、PBR0.70倍を正当化するほど低い収益性とも言い切れない。PERとPBRの双方が低いのは、市場が今後の成長率だけでなく、原材料高による利益率の再低下や、現金を保有したまま資本効率が上がらないリスクを織り込んでいるためとみる。ここで重要なのは、会社がROIC、DOE、キャッシュ・ベース・マネジメントを経営計画へ組み込み、これらの課題を自ら改善対象としていることである。
7. PBR、DCF、ROICからみた株価水準
適正株価は一つの方法で決めるより、資本効率、キャッシュ創出、事業収益の三方向からレンジを見る方がよい。同社は投資フェーズにあり、単年度のFCFが大きく振れるためDCFだけでは評価が不安定になる。一方、PBRだけではネットキャッシュや将来の利益率改善を十分に捉えにくい。そこでPBR、DCF、ROICの三法を用い、現在株価との距離を確認する。数値は目標株価ではなく、現在の株価評価がどの程度慎重かを確認するための参考レンジとする。
PBR法では、実績BPS2,887円に対し、収益構造改善が途中の段階として0.8倍から1.0倍を置く。株価レンジは約2,310円から2,890円となる。1倍を上限に置いた理由は、予想ROE6.8%では高いPBRを正当化するにはまだ収益性改善が必要だからである。一方、現在の0.70倍は、Phase1でROIC6.0%以上とEBITDAマージン7.0%以上を目指し、DOEを引き上げる会社の変化をほとんど評価しない水準とも読める。
DCF法では、2026年3月期のFCF2.80億円をそのまま永続させるのではなく、Phase1で投資負担が続くことを踏まえて、正常化FCFを15億円から20億円程度、WACCを5%台後半、永久成長率を0.5%程度とする慎重な前提を置く。ネットキャッシュを加えた株主価値からみた株価レンジはおおむね2,300円から3,000円程度となる。過去にはFCFが40億円を超えた年度もあるため、利益率と投資負担が正常化すれば上方へ振れ得るが、それを現在価値へ全面的には織り込まない。
ROIC法では、第1四半期末の株主資本、負債、現金からみた投下資本と、会社がPhase1で掲げるROIC6.0%以上を基準に、資本コストを上回る経済利益が継続する場合の事業価値を試算する。現在のROICが資本コストをわずかに上回る状態から、Phase1目標を安定して確保するケースを置くと、株価レンジは約2,400円から3,100円となる。ROICの上昇が利益率改善によるものか、投下資本圧縮によるものかで価値の質は異なるため、今後は営業利益率と資産回転率を併せて確認する必要がある。
三法の中心値を並べると、PBR法約2,600円、DCF法約2,650円、ROIC法約2,750円となり、中央値は約2,650円から2,700円の範囲に位置する。総合レンジは約2,300円から3,100円とする。現在株価2,033円はレンジ下限を下回る。したがって、現在株価は利益率改善を十分に確認した後の価格ではなく、改善途上の不確実性を相応に織り込んだ価格とみることができる。株価がレンジ中央へ近づくには、主力事業の増益継続、営業利益率の改善、DOEと自己株式取得を含む資本政策の実行が必要になる。
| 評価手法 | 主な前提 | 参考株価レンジ | 中心値 |
| PBR | BPS 2,887円、PBR 0.8倍から1.0倍 | 2,310円から2,890円 | 約2,600円 |
| DCF | 正常化FCF 15億円から20億円、WACC 5%台後半 | 2,300円から3,000円 | 約2,650円 |
| ROIC | Phase1 ROIC 6.0%以上を基準 | 2,400円から3,100円 | 約2,750円 |
| 総合 | 三手法の重なりを重視 | 2,300円から3,100円 | 約2,700円 |
出所:FactSet、会社中長期経営計画を元にOmega Investment想定で試算
8. 中長期の投資シナリオと今後のモニタリング
中長期の基本シナリオは、売上高の拡大だけではなく、価格改定と生産性改善によって営業利益率が底打ちし、キャッシュ・ベース・マネジメントの下で投資と還元が整理されることである。2027年3月期会社計画は営業減益であり、株価は短期利益の強い成長を前提としていない。このため、会社計画を大きく上回る決算が必要というより、原材料高を吸収して主力事業が増益を続けることが確認されれば、株価評価は変わりやすい。特に、営業利益率が4%台から再び5%方向へ向かう兆候が複数四半期で見えれば、PBR0.7倍台を維持する理由は弱まりやすい。
1年から2年の時間軸では、2027年3月期の利益計画と2028年3月期に向けた利益率の方向が株価を左右すると考える。価格改定効果が原材料影響を上回り、静岡富士山工場への統合など工場再編効果が表れれば、営業利益40億円という会社計画に対する安心感が高まる。DOE2.5%以上が定着し、必要に応じて自己株式取得や政策保有株式売却が進めば、配当利回りと資本効率の両面から株価を支えやすい。現在の益回り9.7%は、この過程を待つ間の評価として十分に魅力的である。
3年から4年の時間軸では、Phase2へ向けた成長投資の質が中心となる。海外売上高比率引き上げ、M&A、BX、IT投資が売上だけでなくEBITDAマージンとROICを引き上げるかが問われる。国内の業務用食品市場は成熟度が高いため、売上高2,000億円を目指すには海外と新しい事業モデルが必要になる。しかし、投資額が大きくてもROICが資本コストを上回らなければ株主価値は増えにくい。会社が成長性、収益性、健全性の三つを掲げている以上、投資家も同じ三つの軸で進捗を評価するのがよい。
次回以降の決算で確認する項目は六つに絞りたい。第一は調味料・加工食品事業のセグメント利益率であり、第1四半期の増益が続くかを見る。第二は価格改定効果と原材料影響の差額であり、価格改定が恒常的に原材料高を上回るかを確認する。第三は生産効率であり、工場統合による改善と馬鈴薯不作など歩留まり悪化を分けて見る。第四は総菜関連事業等の利益であり、2026年3月期の採算改善が再現できるかを確認する。第五は営業キャッシュフローと設備投資であり、会計利益がFCFへつながるかを見る。第六はDOE、自己株式取得、政策保有株式の売却を含む資本配分である。この六項目が同時に改善すれば、業績だけでなく株価倍率の見直しにつながりやすい。
下方リスクとして最も大きいのは、原材料高と価格改定の時間差が再び拡大することである。鶏卵、馬鈴薯、食用油、包装資材は天候、疾病、国際情勢の影響を受けやすく、会社の努力だけでは制御できない。第二は、工場再編やIT投資が費用先行となり、生産性改善が遅れることである。第三は、総菜関連事業等で顧客の内製化が進み、売上減少が固定費負担を高めることである。第四は、海外やM&Aへの投資を急ぐことでROICが低下することである。これらが重なれば、PERが低くても利益の下方修正によって割安感が薄れる。
上方要因は、価格改定の定着と原材料市況の落ち着きが同時に進むこと、外食向けマヨネーズ・ソース、ポテトサラダ、タマゴ加工品の数量が伸びること、生産拠点再編の効果が利益へ現れること、資本政策が計画以上に進むことである。会社計画は短期利益を大きく伸ばす内容ではないため、利益率が少し改善するだけでも市場予想との比較では前向きな材料になりやすい。特に中小型株へ資金が向かう局面では、PER10倍程度、PBR0.7倍程度、益回り9%台、配当利回り3%台、ネットキャッシュという組み合わせが注目される可能性がある。
結論として、同社株は完成した高収益企業を高い倍率で買う投資ではない。業務用食品の安定した需要基盤を持つ企業が、過去の利益率低下を受けて事業構造と資本配分を見直し、その改善がまだ株価へ十分反映されていない段階を捉える投資である。2027年3月期第1四半期では主力事業の増益が確認され、会社はROIC、DOE、キャッシュ・ベース・マネジメントを具体的な経営指標へ落とし込んでいる。現在株価2,033円では、中長期の投資を始める理由があると考える。短期の原材料変動を許容しつつ、利益率と資本配分の改善を四半期ごとに確認し、企業価値の積み上がりを1年から4年の時間軸で取り込むことが基本戦略となる。
9. 利益率を左右する構造をもう一段掘り下げる
同社の利益率を考える際には、原材料価格だけを見ても十分ではない。2026年3月期の営業利益増減要因では価格改定27.18億円と原材料影響19.79億円が大きく、両者が目立つ。しかし、販売数量、物流費、固定経費等を合わせると14億円を超える減益要因となっている。つまり、利益率を安定させるには値上げだけでなく、数量、工場稼働、物流、固定費の管理を同時に進める必要がある。会社が中長期経営計画でDXからBXへの進化やIT戦略、事業ポートフォリオの再構築を掲げた背景には、この複数のコスト要因を個別対応ではなく業務プロセス全体で改善する狙いがあると考える。
価格改定の効果は売上高と利益に時間差を伴って表れる。原材料価格が急上昇した時点では、販売価格が据え置かれるため粗利率が低下する。その後に価格改定が進むと粗利率は戻るが、価格改定までの期間に販売数量が減ったり、顧客が自社生産へ切り替えたりすれば、利益回復は遅れる。第1四半期で価格改定11.15億円の効果がありながら販売数量が1.01億円の減益要因となったことは、この時間差を示している。今後、値上げ後も販売数量が維持されれば、価格改定が単なるコスト転嫁から利益率改善へ進んだと評価できる。
工場再編も同じ視点で見る必要がある。会社は関東ダイエットエッグ会津若松工場の統合、静岡富士山工場への集約などを進めている。生産拠点の統合は固定費削減や稼働率向上につながる一方、移管期には物流距離、設備移設、立ち上げ費用、歩留まり悪化が発生しやすい。第1四半期では生産効率が2.30億円の減益要因となり、馬鈴薯不作による歩留まり影響が含まれた。工場再編の成果を判断するには、単に工場数が減ったかではなく、単位当たり製造コスト、廃棄、物流費、設備稼働率が改善し、セグメント利益率へ反映されるかを見るべきである。
販売チャネル別では外食と製パンの伸びが足元を支えている。外食向けはマヨネーズ、ドレッシング、ソース、ポテトサラダ、タマゴ加工品など複数カテゴリーを販売でき、顧客のメニュー変更や省人化需要を取り込みやすい。製パン向けも業務用マヨネーズやフィリングの用途が広い。これに対し、量販店や総菜関連事業等では顧客内製化の影響を受ける場合がある。売上高の成長率だけでなく、どのチャネルでどの商品が伸びているかを見ることで、利益率の持続性を判断しやすくなる。外食と製パンの増加が一時的な需要回復ではなく、採用拡大と数量成長を伴うなら、2027年3月期の売上計画に対する上振れ要因になり得る。
海外事業は、現時点の利益規模よりも、将来の成長率と資本効率を左右する領域として位置づけたい。現在商品の輸出をメインに事業を展開しているが、会社は2012年にインドネシアに拠点を設け、2018年には米国の総菜メーカーへの投資を行っている。『KENKO Vision 2035』では海外売上高比率を2035年度に30%へ引き上げる方針を示した。国内市場では人口減少が続く一方、外食・中食の省人化需要は底堅いと考えられるが、売上高2,000億円という長期目標を達成するには海外成長の寄与が大きくなる。投資家としては海外売上高の増加だけでなく、現地での利益率、投資額、回収期間を追い、ROICが国内事業を下回ったまま規模だけが拡大していないかを確認する必要がある。
中長期経営計画で国内外M&Aを成長ドライバーに据えたことも、株価評価にとって重要である。同社はネットキャッシュを持つため買収資金を確保しやすいが、M&Aは資金を使うこと自体が価値になるわけではない。顧客基盤、商品カテゴリー、海外生産、販売チャネルなど既存事業との補完性があり、買収後の利益率とROICを引き上げられる案件であることが必要になる。会社が長期のネットD/Eレシオを1.5未満とし、借入も活用する姿勢を示したことで、今後は財務の安全性だけでなく、負債を含む資本コストを意識した投資判断が増えると考えられる。
株価の評価を考えると、今後の焦点はPERの低さだけではなく、PBRがどの水準まで戻り得るかにある。現在のPBR0.70倍は、自己資本に対する利益率が資本コストを十分に上回るとの評価が定着していないことを示す。ROE6.8%がそのまま続き、利益成長も数%にとどまるなら、PBRが大きく上昇しない可能性はある。一方、利益率改善と資本配分によってROEが8%台へ戻り、ROICが資本コストを安定して上回るようになれば、PBR1倍に近い評価は現実的な範囲に入る。実績BPS2,887円に対するPBR1倍は2,887円であり、現在株価との差は大きい。したがって今回の投資シナリオは利益成長だけでなく、資本効率改善による株価倍率の修正を含む。
益回り9.7%はこのシナリオを考える上で有効な指標である。益回りは現在株価に対して予想利益がどの程度あるかを示し、同社の場合は10%近い。もちろん利益が下方修正されれば益回りも低下するため、数字だけで割安と判断することはできない。それでも、業務用食品の需要基盤、主力事業の第1四半期増益、ネットキャッシュ、配当を合わせると、利益が急減することを前提にした価格ではない。収益構造改善が少しずつ確認される局面で、高い益回りを保ったまま投資を開始できる点が現在株価の魅力と考える。
もう一つ注目したいのは、売上総利益率と販管費率の組み合わせである。2026年3月期は売上総利益率が22.6%へ改善した一方、販管費率が18.1%へ上昇したため、営業利益率は4.5%へ低下した。これは商品採算そのものが大幅に悪化したというより、事業再編や人件費、拠点移転を含む販売管理費の負担が利益を押し下げた構図である。第1四半期も売上総利益率は21.8%で前年同期21.6%を上回ったが、販管費率は18.7%へ上昇した。今後、価格改定が継続して粗利率を支える中で、移転費用や再編費用が落ち着き、販管費率が低下すれば、営業利益率は売上成長以上に改善する可能性がある。逆に、固定費上昇が恒常化すれば粗利率改善が営業利益へつながらないため、販管費率は次回以降の決算で重要な確認項目となる。
ROEを分解すると、同社の課題は財務レバレッジの不足というより利益率と資産の使い方にある。ネットキャッシュを持ち、自己資本が厚いことで財務安全性は高いが、その反面、利益が同じならROEは低くなる。会社は資本コストや株価を意識した経営の中で、BXによる利益率改善、投資での資産活用、必要に応じた負債活用を示している。これは単に借入を増やしてROEを上げる考え方ではなく、キャッシュフローを生む投資へ資本を移すことで分子と分母の双方を改善しようとするものと理解できる。株主にとって望ましいのは、配当や自己株式取得だけで自己資本を減らすことではなく、本業の利益率が上がり、成長投資の収益性が確認された上で余剰資本が還元されることである。
現在の投資判断を支えるのは、悪材料がなくなったからではない。原材料高、総菜関連事業等の減益、投資負担、海外成長の不確実性は残る。それでも株価が2,033円にとどまり、予想PER10.3倍、PBR0.70倍、益回り9.7%、ネットキャッシュ調整PER7.4倍であることを考えると、これらのリスクは相応に株価へ反映されているとみる。反対に、主力事業の増益が数四半期続き、営業利益率が改善してから投資を始める場合、株価がすでにそれを織り込んで上昇してしまっている可能性がある。売買推奨は行わないが、分析の結論として、現在の評価水準は中長期投資を開始することを検討しやすい位置にあると判断する。
この意味で、現在の株価評価には二つの見方が共存している。一つは、食品メーカーとして需要が安定していても原材料価格の上昇を販売価格へ転嫁するまでに時間がかかり、利益率が再び低下する可能性を重く見る見方である。もう一つは、過去数年の価格改定と事業再編によって収益力が回復し、会社が資本効率と株主還元を経営の中心へ置き始めた変化を評価する見方である。現在のPERとPBRは前者の慎重さを強く残しており、後者の成果を十分には織り込んでいないと考える。したがって今後のリターンは、売上高の大幅な上振れより、利益率とROICの着実な改善が市場の見方を変えることで生まれる可能性が高い。
(注記)
本稿の株価関連指標は、株価2,033円、予想EPS197.3円、実績BPS2,887円、予想ROE6.8%、予想配当70円を使用した。会社業績、事業別数値、中長期経営計画は2026年5月22日および2026年8月7日の会社公表資料を中心に、FactSetデータ、2026年6月Omega InvestmentのUpdate Reportを参照した。適正株価の試算は前提により変動するため、投資推奨や将来株価の保証を目的とするものではない。
主要株価関連データ
主要財務データ
| 単位: 百万円 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 | 2027/3 CE |
| 売上高 | 75,647 | 82,363 | 88,724 | 91,703 | 92,354 | 97,000 |
| EBIT(営業利益) | 1,617 | 106 | 2,950 | 4,846 | 4,155 | 4,000 |
| 税引前収益 | 1,754 | 648 | 3,767 | 5,142 | 4,239 | |
| 親会社株主帰属利益 | 1,211 | 485 | 2,735 | 3,503 | 2,926 | 2,840 |
| 現金・預金 | 12,441 | 12,289 | 15,729 | 15,729 | 13,487 | |
| 総資産 | 61,760 | 63,011 | 67,370 | 64,080 | 63,922 | |
| 債務合計 | 10,472 | 5,503 | 6,447 | 5,509 | 3,293 | |
| 純有利子負債 | -1,969 | -6,786 | -9,282 | -10,220 | -10,194 | |
| 負債総額 | 25,218 | 26,214 | 28,386 | 24,114 | 22,353 | |
| 株主資本 | 36,539 | 36,794 | 38,978 | 39,963 | 41,563 | |
| 営業活動によるキャッシュフロー | 3,757 | 3,526 | 5,957 | 4,594 | 2,940 | |
| 設備投資額 | 398 | 1,304 | 913 | 822 | 2,774 | |
| 投資活動によるキャッシュフロー | -419 | -856 | -239 | -1,062 | -2,706 | |
| 財務活動によるキャッシュフロー | -3,281 | -2,822 | -2,277 | -3,531 | -2,475 | |
| フリーキャッシュフロー | 3,531 | 2,941 | 5,680 | 4,070 | 280 | |
| ROA (%) | 1.95 | 0.78 | 4.20 | 5.33 | 4.57 | |
| ROE (%) | 3.36 | 1.32 | 7.22 | 8.87 | 7.18 | |
| EPS (円) | 74.3 | 29.8 | 169.9 | 221.6 | 198.9 | 197.3 |
| BPS (円) | 2,245.0 | 2,281.7 | 2,439.9 | 2,678.1 | 2,886.8 | |
| 一株当り配当(円) | 17.00 | 17.00 | 30.00 | 43.00 | 67.00 | 70.00 |
| 発行済み株式数 (百万株) | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
株価推移
財務データI(四半期ベース)
| 単位: 百万円 | 2025/3 | 2026/3 | 2027/3 | ||||||
| 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | |
| [損益計算書] | |||||||||
| 売上高 | 23,002 | 23,453 | 24,082 | 21,166 | 22,675 | 23,266 | 24,321 | 22,092 | 23,323 |
| 前年同期比 | 7.5% | 4.9% | 3.2% | -2.1% | -1.4% | -0.8% | 1.0% | 4.4% | 2.9% |
| 売上原価 | 17,405 | 18,201 | 18,648 | 16,912 | 17,783 | 17,977 | 18,526 | 17,211 | 18,241 |
| 売上総利益 | 5,597 | 5,252 | 5,434 | 4,254 | 4,892 | 5,289 | 5,795 | 4,881 | 5,082 |
| 粗利率 | 24.3% | 22.4% | 22.6% | 20.1% | 21.6% | 22.7% | 23.8% | 22.1% | 21.8% |
| 販管費 | 3,861 | 3,793 | 4,038 | 3,999 | 4,129 | 4,108 | 4,175 | 4,290 | 4,355 |
| EBIT(営業利益) | 1,736 | 1,459 | 1,396 | 255 | 763 | 1,181 | 1,620 | 591 | 727 |
| 前年同期比 | 768.0% | 150.3% | -9.6% | -59.1% | -56.0% | -19.1% | 16.0% | 131.8% | -4.7% |
| EBITマージン | 7.5% | 6.2% | 5.8% | 1.2% | 3.4% | 5.1% | 6.7% | 2.7% | 3.1% |
| EBITDA | 2,309 | 2,041 | 2,000 | 898 | 1,422 | 1,878 | 2,284 | 1,327 | 1,363 |
| 税引前収益 | 1,795 | 1,472 | 1,460 | 415 | 792 | 1,049 | 1,643 | 755 | 779 |
| 当期利益 | 1,227 | 1,019 | 998 | 259 | 560 | 685 | 1,151 | 530 | 565 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 1,227 | 1,019 | 998 | 259 | 560 | 685 | 1,151 | 530 | 565 |
| 前年同期比 | 764.1% | 154.8% | -10.0% | -76.1% | -54.4% | -32.8% | 15.3% | 104.6% | 0.9% |
| 利益率 | 5.3% | 4.3% | 4.1% | 1.2% | 2.5% | 2.9% | 4.7% | 2.4% | 2.4% |
| [貸借対照表] | |||||||||
| 現金・預金 | 15,487 | 15,940 | 18,279 | 15,729 | 14,691 | 15,570 | 15,658 | 13,487 | 12,489 |
| 総資産 | 68,096 | 65,443 | 71,037 | 64,080 | 63,077 | 64,559 | 69,196 | 63,922 | 64,086 |
| 債務合計 | 4,172 | 4,021 | 3,925 | 5,509 | 3,685 | 3,554 | 3,424 | 4,768 | 3,163 |
| 純有利子負債 | -11,315 | -11,919 | -14,354 | -10,220 | -11,006 | -12,016 | -12,234 | -8,719 | -9,326 |
| 負債総額 | 28,008 | 24,670 | 29,031 | 24,114 | 22,996 | 23,686 | 28,366 | 22,359 | 22,602 |
| 株主資本 | 40,086 | 40,771 | 42,004 | 39,963 | 40,080 | 40,871 | 40,827 | 41,563 | 41,481 |
| [収益率 %] | |||||||||
| ROA | 5.86 | 6.69 | 6.21 | 5.33 | 4.32 | 3.85 | 3.79 | 4.57 | 4.61 |
| ROE | 9.89 | 11.31 | 10.74 | 8.87 | 7.08 | 6.13 | 6.41 | 7.18 | 7.19 |
| [一株当り指標: 円] | |||||||||
| EPS | 76.8 | 63.7 | 62.4 | 17.4 | 37.5 | 45.9 | 78.4 | 36.8 | 39.2 |
| BPS | 2,509.2 | 2,550.0 | 2,627.1 | 2,678.1 | 2,686.0 | 2,735.5 | 2,835.7 | 2,886.8 | 2,881.1 |
| 一株当り配当 | 0.00 | 19.00 | 0.00 | 24.00 | 0.00 | 23.00 | 0.00 | 44.00 | 0.00 |
| 発行済み株式数 (百万株) | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
財務データII(通期ベース)
| 単位: 百万円 | 2017/3 | 2018/3 | 2019/3 | 2020/3 | 2021/3 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 |
| [損益計算書] | ||||||||||
| 売上高 | 70,812 | 72,759 | 73,989 | 74,480 | 68,502 | 75,647 | 82,363 | 88,724 | 91,703 | 92,354 |
| 前年同期比 | 5.8% | 2.7% | 1.7% | 0.7% | -8.0% | 10.4% | 8.9% | 7.7% | 3.4% | 0.7% |
| 売上原価 | 52,433 | 53,837 | 55,778 | 56,635 | 52,643 | 59,851 | 67,737 | 70,706 | 71,166 | 71,497 |
| 売上総利益 | 18,379 | 18,922 | 18,211 | 17,845 | 15,859 | 15,796 | 14,626 | 18,018 | 20,537 | 20,857 |
| 粗利率 | 26.0% | 26.0% | 24.6% | 24.0% | 23.2% | 20.9% | 17.8% | 20.3% | 22.4% | 22.6% |
| 販管費 | 14,391 | 14,748 | 15,094 | 14,944 | 13,882 | 14,179 | 14,520 | 15,068 | 15,691 | 16,702 |
| EBIT(営業利益) | 3,988 | 4,174 | 3,117 | 2,901 | 1,977 | 1,617 | 106 | 2,950 | 4,846 | 4,155 |
| 前年同期比 | 16.1% | 4.7% | -25.3% | -6.9% | -31.9% | -18.2% | -93.4% | 2683.0% | 64.3% | -14.3% |
| EBITマージン | 5.6% | 5.7% | 4.2% | 3.9% | 2.9% | 2.1% | 0.1% | 3.3% | 5.3% | 4.5% |
| EBITDA | 5,742 | 5,919 | 5,194 | 5,867 | 4,929 | 4,414 | 2,882 | 5,649 | 7,248 | 6,911 |
| 税引前収益 | 4,021 | 4,205 | 3,781 | 3,104 | 2,140 | 1,754 | 648 | 3,767 | 5,142 | 4,239 |
| 当期利益 | 2,867 | 2,877 | 2,296 | 2,058 | 1,458 | 1,211 | 485 | 2,735 | 3,503 | 2,926 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 2,867 | 2,877 | 2,296 | 2,058 | 1,458 | 1,211 | 485 | 2,735 | 3,503 | 2,926 |
| 前年同期比 | 37.5% | 0.3% | -20.2% | -10.4% | -29.2% | -16.9% | -60.0% | 463.9% | 28.1% | -16.5% |
| 利益率 | 4.0% | 4.0% | 3.1% | 2.8% | 2.1% | 1.6% | 0.6% | 3.1% | 3.8% | 3.2% |
| [貸借対照表] | ||||||||||
| 現金・預金 | 13,779 | 13,072 | 10,927 | 10,747 | 12,385 | 12,441 | 12,289 | 15,729 | 15,729 | 13,487 |
| 総資産 | 51,442 | 64,837 | 70,105 | 63,767 | 62,320 | 61,760 | 63,011 | 67,370 | 64,080 | 63,922 |
| 債務合計 | 7,696 | 13,890 | 19,095 | 15,699 | 13,118 | 10,472 | 5,503 | 6,447 | 5,509 | 3,293 |
| 純有利子負債 | -6,083 | 818 | 8,168 | 4,952 | 733 | -1,969 | -6,786 | -9,282 | -10,220 | -10,194 |
| 負債総額 | 22,984 | 33,849 | 37,200 | 29,660 | 26,739 | 25,218 | 26,214 | 28,386 | 24,114 | 22,353 |
| 株主資本 | 28,456 | 30,984 | 32,900 | 34,103 | 35,577 | 36,539 | 36,794 | 38,978 | 39,963 | 41,563 |
| [キャッシュフロー計算書] | ||||||||||
| 営業活動によるキャッシュフロー | 4,692 | 4,950 | 2,405 | 5,575 | 5,203 | 3,757 | 3,526 | 5,957 | 4,594 | 2,940 |
| 設備投資額 | 3,909 | 11,769 | 6,731 | 2,068 | 705 | 398 | 1,304 | 913 | 822 | 2,774 |
| 投資活動によるキャッシュフロー | -3,929 | -11,811 | -8,895 | -2,098 | -588 | -419 | -856 | -239 | -1,062 | -2,706 |
| 財務活動によるキャッシュフロー | 5,603 | 6,154 | 4,345 | -3,657 | -2,976 | -3,281 | -2,822 | -2,277 | -3,531 | -2,475 |
| フリーキャッシュフロー | 842 | -6,809 | -4,230 | 3,558 | 4,546 | 3,531 | 2,941 | 5,680 | 4,070 | 280 |
| [収益率 %] | ||||||||||
| ROA | 6.12 | 4.95 | 3.40 | 3.07 | 2.31 | 1.95 | 0.78 | 4.20 | 5.33 | 4.57 |
| ROE | 12.00 | 9.68 | 7.19 | 6.14 | 4.18 | 3.36 | 1.32 | 7.22 | 8.87 | 7.18 |
| 当期利益率 | 4.05 | 3.95 | 3.10 | 2.76 | 2.13 | 1.60 | 0.59 | 3.08 | 3.82 | 3.17 |
| 資産回転率 | 1.51 | 1.25 | 1.10 | 1.11 | 1.09 | 1.22 | 1.32 | 1.36 | 1.40 | 1.44 |
| 財務レバレッジ | 1.96 | 1.96 | 2.11 | 2.00 | 1.81 | 1.72 | 1.70 | 1.72 | 1.67 | 1.57 |
| [一株当り指標: 円] | ||||||||||
| EPS | 194.9 | 174.6 | 139.4 | 124.9 | 88.5 | 74.3 | 29.8 | 169.9 | 221.6 | 198.9 |
| BPS | 1,727.1 | 1,880.6 | 1,996.9 | 2,069.9 | 2,159.4 | 2,245.0 | 2,281.7 | 2,439.9 | 2,678.1 | 2,886.8 |
| 一株当り配当 | 37.00 | 37.00 | 30.00 | 31.00 | 20.00 | 17.00 | 17.00 | 30.00 | 43.00 | 67.00 |
| 発行済み株式数 (百万株) | 14.21 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 | 16.48 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。