2026年11月17日
Japanese
Home
Omega Investment株式会社
フリュー (First read : 6238)
30億円の自社株買いが転機に。ROE15%への挑戦が株価評価を変える可能性
| 株価 1,505円 (11/13終値) | 予想EPS 94.39円 | 実績BPS 895.01円 (9月末) | 予想配当 40.00円 |
| 簡便ROE 10.5% | 予想PER 15.9倍 | PBR 1.68倍 |
| 本ページのPDF版はこちら |
| PDF version |
First Read|自己株式取得を高く評価、次は利益率の回復
今回、最も高く評価したいのは、上限30億円の自己株式取得を決めたことだ。自己株式を除く発行済株式数の9.43%を上限とする今回の決議は、厚い自己資本の活用という従来の課題に、会社が具体的な行動で応えたことを意味する。2028年3月期のROE15%以上という目標は、上期の増益と今回の資本政策によって現実味が増した。ただし、営業利益を今期計画40億円から60億円へ50%引き上げる必要があり、達成はなお容易ではない。だからこそ、会社が投資家の慎重な期待を上回る利益と資本効率の改善を積み上げれば、EPSの伸びに加えてPERなど株価評価倍率の顕著な切り上がりが起こり得る。投資家はその可能性を軽視すべきではない。
業績の核心|売上は想定以上、利益への転換はこれから
上期売上高252.79億円は前年同期比17.7%増、営業利益20.33億円は13.2%増となった。会社は通期売上高予想を480億円から540億円に引き上げたが、営業利益40億円は据え置いた。世界観ビジネスではクレーンゲーム景品と海外物販が伸びた一方、円安と商品構成が採算を圧迫する。会社は為替の影響による年間8億円の営業利益負担を想定する。ガールズトレンドビジネスは既存事業が高収益を維持するが、ピクトリンク有料会員数の減少と新規投資負担には目を配りたい。
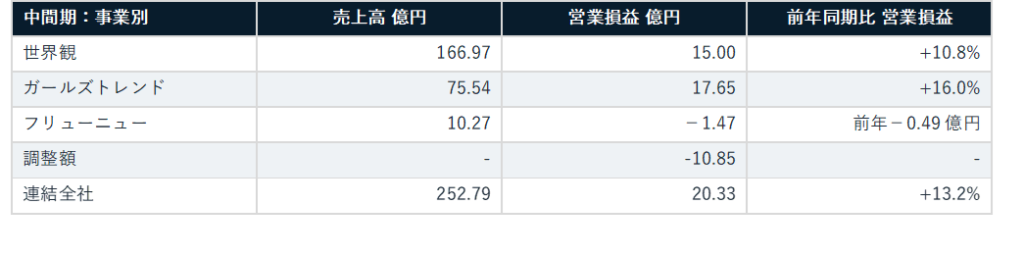
2Q単独の営業利益は9.59億円で前年同期比12.3%減。一方、10月の月次売上高は43.13億円で26.9%増となり、需要の勢いは続いている。受注増が下期の利益率改善につながるかが次の焦点だ。
株価再評価への条件|慎重な市場の見方を業績で覆せるか
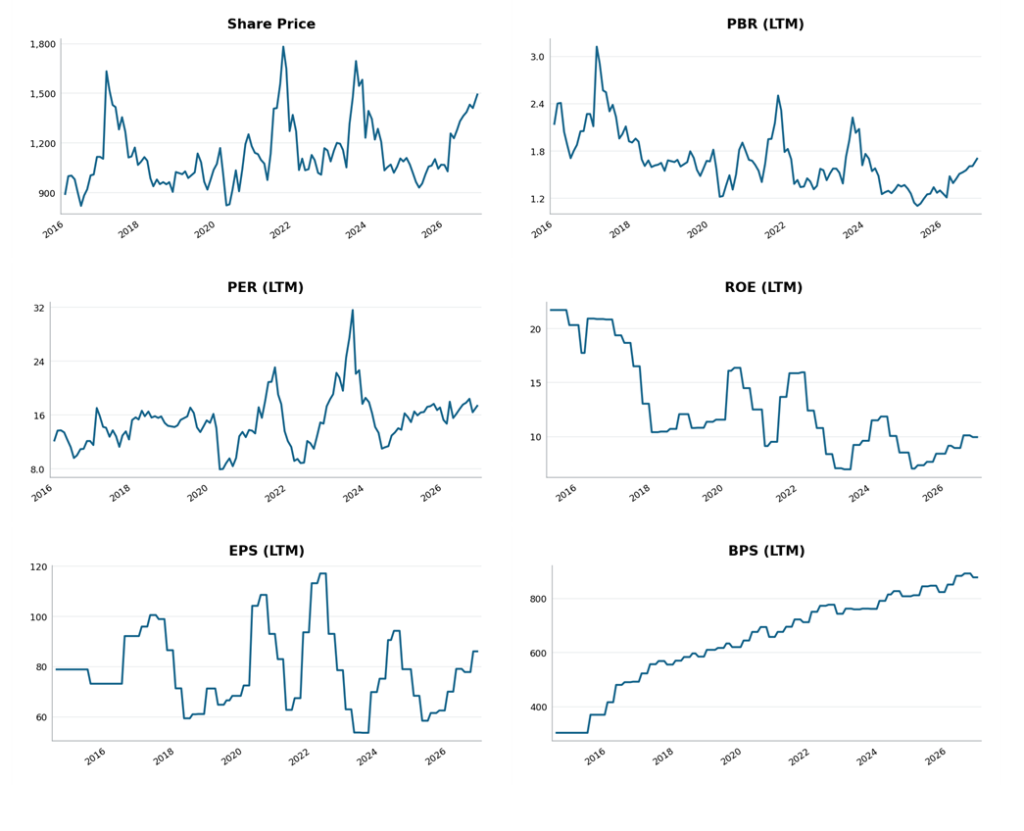
従来の中長期の強気方向の評価は維持する。11月13日終値1,505円に対する予想PERは15.9倍、PBRは1.68倍、予想ROEは10.5%である。自己株式取得枠は決定段階であり、買付け済みではない。ROE15%への道筋には、世界観ビジネスの採算改善、ガールズトレンドの収益力維持、赤字事業の改善が必要だ。1~2年では利益率と買付け進捗、3~4年ではIPの海外展開と資本配分の成果を重視したい。短期の好材料だけで目標達成を織り込むべきではないが、会社がこれらを数字で示し続けるなら、市場の慎重な成長期待が変わり、利益成長を超える株価上昇につながる可能性がある。正式な投資判断と適正株価の更新は、決算内容と会社説明を精査したうえで、近くUpdate Reportに示す。
会社概要|フリューはプリントシール機、ピクトリンク、キャラクター景品・物販、ホビー、ゲーム、アニメを手掛ける総合エンタテインメント企業。世界観、ガールズトレンド、フリューニューの3事業を展開する。
注:BPSは2026年9月末自己資本23,716,575千円を自己株式控除後26,498,070株で除した試算値。予想ROEは予想EPSを実績BPSで除する簡便法。株価は決算発表前の11月13日東証終値であり、発表後の値動きは反映していない。
参照資料:2027年3月期中間決算短信/同決算説明資料/通期業績予想修正/自己株式取得/米国子会社増資/10月月次概況/2026年10月ベーシックレポート/株価時系列/FactSet 6 Charts・8 Charts
フリュー(6238)|株価・バリュエーションの長期推移
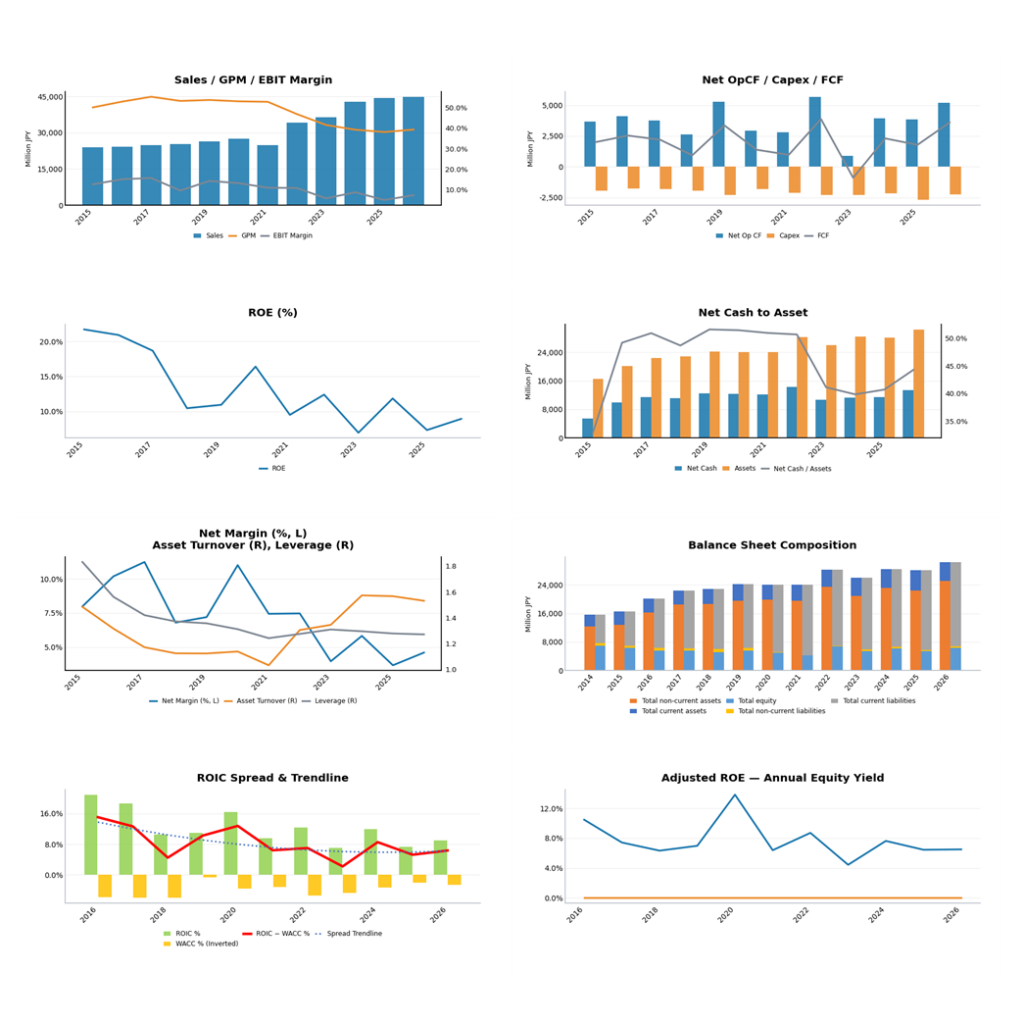
フリュー(6238)|業績・財務・資本効率の長期推移