2026年9月18日
Japanese
Home
Omega Investment株式会社
ナ・デックス (Investment report – Basic)
| 株価(9/18) | 1,290 円 | 予想配当利回り(27/4予) | 3.1 % |
| 52週高値/安値 | 1,393/919 円 | ROE(26/4実) | 3.4 % |
| 1日出来高(3か月) | 25.2 千株 | 営業利益率(26/4実) | 3.0 % |
| 時価総額 | 111.0 億円 | ベータ(5年間) | 0.05 |
| 企業価値 | 65.7 億円 | 発行済株式数 | 8.606 百万株 |
| PER(27/4予) | 9.7 倍 | 上場市場 | 東証スタンダード |
| PBR(26/4実) | 0.5 倍 |
| 本ページのPDF版はこちら |
| PDF version |
成長領域が売上構成を変え始める。企業価値の次の分水嶺は利益率と資本効率。
投資判断
ナ・デックスの事業の魅力は、自動車生産設備を中心に長年培ってきた接合・加工技術、ファクトリーオートメーション、システム構築、電子・電気制御部品の調達力を組み合わせ、顧客の生産現場の課題に対して機器販売だけにとどまらないソリューションを提供できる点にある。国内自動車業界で高い競争力を持つ抵抗スポット溶接制御装置を事業基盤としながら、省人化・自動化、半導体製造工程、物流自動化、環境・エネルギーへ技術と顧客基盤を展開しており、自動車産業を基盤としながら、新たな成長市場への展開が進みつつある。とりわけ北米のスマートエナジー事業は既に連結売上高を動かす規模まで成長しており、既存事業の技術力と顧客接点を新しい市場へ横展開できることが、同社の中長期的な成長可能性を考えるうえで重要な強みである。
株価1,291円は、予想EPS132.1円に対してPER9.7倍、最新BPS2,569.9円に対してPBR0.50倍である。予想配当40円を前提とする配当利回りは3.1%、予想益回りは10.3%となる。2027年4月期の会社計画は売上高480億円、営業利益22億円と大幅な増収増益を見込むが、足元の株価は利益回復と事業ポートフォリオの変化をなお慎重に評価している水準とみる。PBR、DCF、正常化ROICの三法による当社試算では1株価値の範囲を1,550円から2,100円、中央値を1,890円と置く。現在株価はこのレンジの下限を下回っており、中長期の株価評価は上向きに傾くと考える。ただし、その前提は2027年4月期の営業利益22億円を実現し、利益率と資本効率の改善を次期中期経営計画へつなげることである。
一方、株価評価を一段引き上げるには売上規模だけでは足りない。2026年4月期ROEは3.4%、今回の予想EPS132.1円を最新BPSで割った簡便ROEも5.2%にとどまる。中期経営計画が掲げるROE8%、2030年に向けた10%以上という目標との距離はまだある。当社分析ではROICも長期的には低下し、WACCとの差が2010年代半ばより縮小している。これは経済価値の創出力が失われたと断じる状況ではないが、既存自動車設備向けの収益性低下と新規分野への先行投資が重なり、投下資本に対する利益創出力が改善途上にあることを示す。今後の投資家の焦点は、スマートエナジー、半導体、物流自動化の成長が営業利益率、ROIC、ROE、継続的なFCFへ転換される速度に移る。
2027年4月期第1四半期は売上高95.7億円、営業利益1.0億円で前年同期の営業損失から黒字化した。北米のスマートエナジーと東南アジアの大型自動車設備案件が増収を牽引した一方、日本は減収で営業損失となった。会社は売上高の52%を下期に見込むため、第1四半期の営業利益進捗4%だけで通期計画の達成可否を判断することは適切ではない。ただし、下期に案件売上が集中するほど、売上計上と同時に利益率を確保できるか、在庫と契約負債が売上と現金へ計画通り転換されるかの確認は重要になる。
株主還元も株価評価を支える要素である。会社は中期経営計画期間中の総還元性向50%以上、配当性向30%以上を掲げ、2027年4月期は年間40円配当を予定する。自己株式取得も継続しており、2026年8月末時点で当期取得枠2億円の49.6%を実行した。利益の回復と資本の圧縮を同時に進める方向は、PBR1倍割れへの対応として妥当である。現在の株価には、事業構造転換が難航することまで織り込まれているとは言いにくい一方、ROE8%達成を十分に織り込んでいるともみえない。したがって、今後1年から2年で営業利益率4%台の定着と資本効率の回復が確認されれば、株価の見直しにつながりやすいと考える。
1. 投資判断と現在の株価評価
現在株価は利益回復を織り込みつつも、資本効率の改善には慎重な評価
現在株価1,291円に対する予想PER9.7倍は、小型の設備関連企業として極端な低水準ではないものの、2027年4月期会社計画の純利益10.5億円と営業利益22億円が実現する局面を前提にすれば、収益回復を十分に先取りした倍率とも言いにくい。PBR0.50倍がより象徴的である。PBRは低いほど自動的に割安という意味ではなく、株主資本に対してどれだけ利益を稼ぐかというROEと、投資家が要求する資本コストとの関係で解釈する必要がある。予想ROE5.2%が資本コストを下回る可能性を考慮すれば、PBRが1倍を大きく下回ることには一定の理由がある。
それでも現在のPBR0.50倍は、今後の改善をかなり限定的に評価している。会社は2027年4月期に営業利益率を4.6%まで引き上げる計画で、2026年4月期3.0%から大きく改善する。中期経営計画策定時の最終年度目標は売上高443億円、営業利益22億円、営業利益率5.1%、ROE8.0%であった。現在の会社予想は売上高480億円と売上目標を上回る一方、営業利益22億円は当初目標と同じであり、売上構成の変化によって利益率は当初計画を下回る。これはスマートエナジーという新しい売上源が想定以上に拡大し、利益率の設計を改めて問われる局面に入ったとみる方が適切である。
株価に織り込まれている成長率も過度には高くない。今回の予想配当40円と株価1,291円から配当利回りは3.1%となる。長期の株主資本コストを7.5%と仮定して単純な定常成長モデルに当てはめると、市場が許容している利益・配当の長期成長率は4%台前半が一つの目安となる。2021年4月期から2026年4月期までのEPS CAGRは6.1%だが、EPSは60.4円、100.6円、142.9円、96.9円、29.9円、81.1円と大きく振れた。このため6.1%を安定成長率とみなすべきではない。ただ、市場が過去5年の終点比較を下回る安定成長しか置いていないことは、現在の株価が事業転換の成果を相当に慎重に見ていることを示唆する。
三法の評価では現在株価を上回るが、ROEとROIC改善を前提に置き過ぎない
表1 三法による株価評価
| 手法 | 下限 | 中心 | 上限 | 主な前提 |
| PBR法 | 1,542円 | 1,670円 | 1,799円 | 最新BPS2,569.9円。 評価PBR0.60倍から0.70倍、中心0.65倍 |
| DCF法 | 1,645円 | 1,940円 | 2,110円 | 正常FCF8.5億円から9.5億円。 割引率7.0%から8.0%。永久成長率0%から0.5% |
| ROIC法 | 1,663円 | 1,890円 | 2,050円 | 投下資本167.7億円、ネットキャッシュ35.3億円。 正常ROIC5.0%から6.5%、資本コスト7.5% |
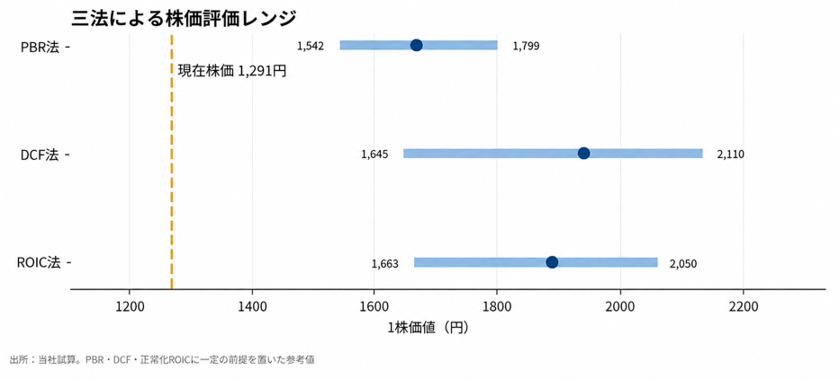
図1 三法による株価評価レンジ
PBR法では、会社目標のPBR1倍をそのまま適正値として採用していない。予想ROE5.2%がまだ低いことを踏まえ、0.60倍から0.70倍を評価レンジとした。これは現在の0.50倍に対して改善を見込む一方、ROE8%から10%を達成する前に1倍を付与しない保守的な設定である。中心値0.65倍は1,670円となる。
DCF法では2026年4月期FCF22.1億円をそのまま恒常値として用いていない。同年度の営業CF27.7億円には売上債権や棚卸資産の減少による運転資本回収が大きく寄与した。過去5年のFactSetベースFCF平均は約9.2億円であり、この水準を正常化FCFの中心に置いた。割引率は当社推定のWACCより高い7%から8%を用いた。小型株の流動性、案件型事業の変動、新規事業の実績期間の短さを考慮し、長期価値を過大に見積もらないためである。
ROIC法では、2027年4月期第1四半期末の株主資本、債務、現金から投下資本を約167.7億円、ネットキャッシュを約35.3億円としたうえで、正常ROICを5.0%から6.5%に設定した。これは過去の高水準ROICを復元する前提ではなく、足元からの改善を段階的に織り込む設定である。三法の中心値の中央値は1,890円となり、総合レンジはおおむね1,550円から2,100円と考える。実際の株価は利益進捗、金利、流動性、案件採算によって大きく変動するため、これらは一定の前提に基づく参考値として扱う必要がある。
2. ビジネスモデル、沿革、経営体制
メーカー、商社、システムインテグレータを一体運営する技術商社
ナ・デックスは1950年に名古屋電元社として設立され、抵抗溶接制御装置の製造販売を起点に事業を拡大してきた。現在は産業機器や電子部品を扱う商社であると同時に、抵抗溶接制御装置、レーザ加工、FA設備などのメーカー機能を持ち、顧客の生産システムを構想から設計、製作、導入までまとめるシステムインテグレータでもある。会社がトータルソリューションプロバイダーを掲げる背景は、単に取扱商品を増やすことではなく、メーカー、商社、SIの三機能を顧客の工程課題に合わせて組み合わせることにある。
顧客にとっての入口は広い。制御部品の代理店販売から始まる場合もあれば、抵抗溶接制御装置やレーザ加工といった専門技術から入る場合、ロボットを使った自動化ラインの構築から入る場合もある。ナ・デックスは国内外1,000社を超える仕入先ネットワークを持ち、物流分野では300社以上のマテハン機器メーカーを扱う。自社製品に顧客を合わせるのではなく、複数メーカーから適切な機器を選び、自社の制御、接合、IT、設計ノウハウで設備全体をつなぐことができる。この中立的な機器選定力と工程知識の組み合わせが、単純な機械商社との差となる。
メーカー機能の核は抵抗溶接制御装置である。会社は、国内自動車メーカーでトップシェア、世界50か国以上への納入実績を持つとしている。抵抗スポット溶接は車体の量産工程で長く使われてきたため、制御装置そのものの販売だけでなく、溶接条件、品質管理、設備保全、データ収集のノウハウが蓄積されている。自動車の軽量化や異材化、電動化が進む中でスポット溶接の絶対量が伸びにくいとしても、品質保証と工程データの重要性はむしろ高まる。ナ・デックスが接合を単体装置から品質ソリューションへ広げようとしている理由はここにある。
SI機能はこの技術と商材を売上に変換する役割を担う。顧客が求める生産システムをオーダーメイドで構想し、設計、機器選定、製作、立ち上げまで担うため、案件の単価は大きくなり得る。一方、個別案件の設計工数、納期、外注費、検収時期によって利益率が振れやすい。したがって、ナ・デックスの事業価値を評価する際は売上高だけではなく、メーカー機能で高付加価値化できているか、SIで案件採算を守れているか、商社機能から高収益のソリューション案件へ顧客をつなげられているかを見る必要がある。
5事業は役割が異なる。規模のFA、技術のPS、統合のSI、接点のEC、成長のSE
表2 5事業の概要
| 事業 | 2026/4売上 | 構成 | 主な内容 | 企業価値上の役割 |
| プロセスソリューション PS | 90.5億円 | 24.6% | 抵抗溶接制御、レーザ、接合、品質管理IT | 自社技術の中核。利益率と差別化を担う |
| システムインテグレーション SI | 58.6億円 | 15.9% | 生産設備の構想、設計、製作、導入 | グループ技術を大型案件へまとめる |
| スマートエナジー SE | 36.8億円 | 10.0% | EV充電設備、監視、設置・保守 | 北米の新しい成長軸。収益性開示が次の課題 |
| ファクトリーオートメーション FA | 120.7億円 | 32.8% | ロボット、省人化、物流自動化、FA設備 | 売上規模最大。顧客接点と横展開を担う |
| 制御部品 EC | 61.9億円 | 16.8% | 電子・電気制御部品、基板、制御盤 | 安定的な商流と顧客接点を形成 |
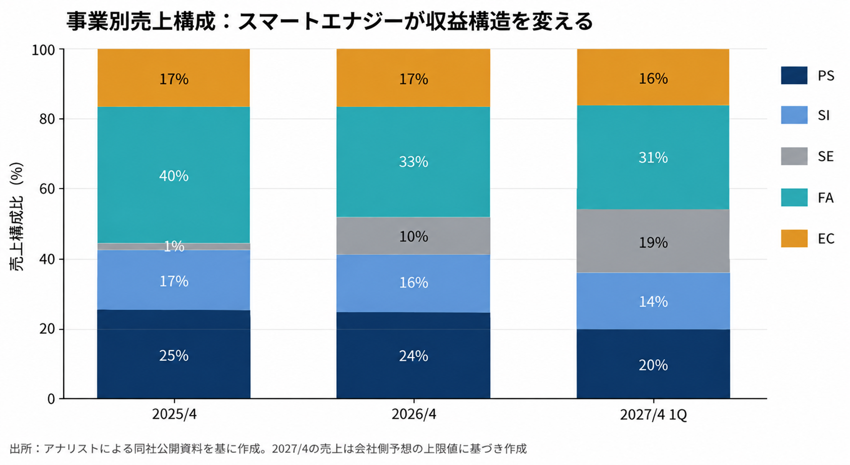
図2 事業別売上構成の変化
2025年4月期から2026年4月期への変化をみると、PS、SI、FAが減収であった一方、SEが3.3億円から36.8億円へ増えたため連結売上高は前期並みを維持した。2027年4月期第1四半期ではSEが19%を占めるまで拡大し、FA31%、PS20%、EC16%、SI14%という構成になった。これは従来の自動車関連設備投資の波を異なる需要で補うという中期経営計画の方向が、売上構成として見え始めたことを意味する。ただしSEの単独利益は開示されていないため、売上構成の変化が連結利益率の改善にもつながるかは今後の確認が必要である。
沿革は溶接から海外、レーザー、エネルギーへ段階的に領域を拡大
表3 主要沿革
| 年 | 主な出来事 | 投資家からみた意味 |
| 1950 | 名古屋電元社を設立 | セレン整流器、溶接機器の製造・販売で創業 |
| 1957 | 抵抗溶接制御装置の本格製作・販売 | 現在の技術基盤を形成 |
| 1989 | 米国にNADEX OF AMERICAの前身を設立 | 自動車顧客の海外展開を支援 |
| 1992 | ナ・デックスへ商号変更 | 現在のブランドへ移行 |
| 1995 | 店頭登録で株式公開 | 現在は東証スタンダード |
| 2003 | 中国に現地法人を設立 | 中国で製造・販売体制を構築 |
| 2008 | タイ進出 | 東南アジアの顧客設備需要を取り込む |
| 2012 | インドネシア進出 | ASEAN供給網を拡充 |
| 2013 | メキシコ進出 | 北米自動車生産の供給網を拡張 |
| 2019 | タマリ工業を子会社化 | レーザ加工・SI技術を強化 |
| 2022 | 東証スタンダードへ移行 | 市場区分変更 |
| 2024 | Uptime EV Chargerを子会社化、Income Powerへ出資 | 北米スマートエナジーへ参入 |
| 2025 | NADEX INDIAを設立 | インドの製造自動化市場へ展開 |
| 2026 | Robofullを子会社化 | 物流自動化と中堅企業向けFAを強化 |
経営体制は社内の事業継続性に、法務・製造経営の外部視点を加える構成
2026年7月時点の取締役は6名で、うち社外取締役2名、比率33.3%である。社内取締役4名は在任期間が11年以上のメンバーが多く、自動車、FA、経営管理の事業理解と継続性が高い。社外取締役は弁護士と製造業の元経営者であり、法務・リスク管理と製造業経営の双方を補う構成である。
社長の進藤大資氏は2008年入社後、経営企画、管理、法務を経て2023年に代表取締役社長へ就任した。営業畑だけではなく管理・法務を経験した社長の下で、PBR1倍割れを経営課題として開示し、自己株式取得や新規事業への投資を同時に進めている点は、現在の事業転換期と整合する。会長の古川雅隆氏は2005年入社、2013年取締役、2021年会長であり、主要株主である古川家との関係を含め、長期の安定経営を支える位置付けにある。
表4 取締役一覧 2026年9月9日時点
| 氏名 | 役職 | 年齢 | 取締役在任 | 保有株式 | 比率 | プロフィール |
| 古川 雅隆 | 取締役会長 | 58 | 13年 | 233千株 | 2.78% | 2005年入社。総務、役員室を経て2013年取締役、2019年常務、2021年会長。 |
| 進藤 大資 | 代表取締役社長 | 54 | 11年 | 40千株 | 0.48% | 2008年入社。経営企画、経営管理・法務を経て2015年取締役、2021年専務、2023年社長。 |
| 横地 克典 | 常務取締役 経営企画室長 | 56 | 11年 | 38千株 | 0.46% | 1993年入社。機械部、FAシステム事業を担当し、2015年取締役、2021年常務。 |
| 本田 信之 | 取締役 ソリューションセンター長 | 69 | 11年 | 18千株 | 0.21% | JFEスチール系、パナソニック系を経て2013年入社。海外・溶接事業を担当し、2015年取締役。 |
| 野口 葉子 | 社外取締役 | 51 | 11年 | ― | 0.00% | 弁護士。2001年登録、現在and LEGAL弁護士法人。2015年社外取締役。法務・リスク管理を補完。 |
| 加藤 康次 | 社外取締役 | 64 | 1年 | ― | 0.00% | アイホンで海外法人社長、取締役、代表取締役社長を歴任。2025年社外取締役。製造業経営・技術を補完。 |
表5 監査役一覧
| 氏名 | 役職 | 年齢 | 監査役在任 | 保有株式 | プロフィール |
| 渡邊 修 | 常任監査役 常勤 | 71 | 5年 | 58千株 | 経理部長、管理副本部長、常務、専務を経て2021年常勤監査役。 |
| 仙田 正典 | 社外監査役 | 71 | 7年 | ― | 愛三工業で取締役、常勤監査役を歴任。2019年就任。 |
| 横井 陽子 | 社外監査役 | 56 | 3年 | ― | 公認会計士。監査法人トーマツを経て公認会計士事務所、栄監査法人。2023年就任。 |
3. 事業別収益構造、競争力、顧客産業
プロセスソリューション:接合装置から品質・工程データへ価値の重心を移す
プロセスソリューション事業は、国内自動車業界でトップシェアを持つ抵抗溶接制御装置を中心に、レーザ加工、異材接合、品質管理ITを組み合わせるメーカー事業である。2026年4月期売上高は90.5億円で、前期比2.9億円減った。日本ではほぼ横ばいであったが、北米で自社製品販売が減少した。自動車メーカーが新型車のボディ生産ラインを新設する局面では、溶接制御装置や周辺機器の需要が増える一方、既存設備の合理化や車種共通化が進むと新規設備需要が鈍る。設備投資サイクルの影響が大きいことが、この事業の弱点である。
競争軸は単純なタイマーの価格ではない。ダイヘンは抵抗溶接用タイマー、電元社トーアは制御装置と溶接品質データのDXを展開しており、競争は制御精度、品質トレーサビリティ、ロボット連携、保守性へ広がっている。ナ・デックスの強みは、長年の自動車量産工程で得た溶接条件の知見と、自社制御装置、レーザ、SIを横断できる点にある。今後は溶接点数の増減より、品質保証や工程データを含む単価の高い案件を増やせるかが利益率を左右する。
さらにレーザは半導体・電子デバイスへの橋渡し役となる。タマリ工業の技術を含め、実証設備から量産設備へつなぐ工程をグループ内で持つため、顧客の工法開発段階から入り込める。半導体分野では大口量産設備の検収まで時間を要するため、短期の売上より、評価案件数、量産採用件数、装置単価、粗利率を追うべきである。
システムインテグレーション:トータルソリューションを大型案件へまとめる収益化機能
SI事業は、顧客が求める生産設備をオーダーメイドで構想し、機械・電気設計、製作、立ち上げまで担う。2026年4月期売上高は58.6億円で前期比4.3億円減少した。日本の自動車向け設備減少が主因である一方、東南アジアでは日系自動車メーカー向け大型案件が寄与した。2027年4月期第1四半期は13.8億円で前年同期比2.4億円減り、日本の工作機械向け設備が減少した。
この事業はグループの技術をまとめて売上へ変えるため戦略上の重要度が高いが、受注から設計、製作、検収までの期間が長く、四半期の売上と利益が振れやすい。投資家が見るべき指標は受注残、検収時期、案件粗利、外注費、設計工数である。会社は四半期の受注残を恒常的には開示していないため、地域別売上、在庫、契約負債、利益率から間接的に案件進捗を追う必要がある。2027年4月期第1四半期に商品・製品や契約負債が増えたことは、下期計上予定案件の準備が進んでいる可能性と整合するが、年度末に売上と利益へ転換されることを確認したい。
ファクトリーオートメーション:売上規模最大。物流自動化で自動車依存を下げられるか
FA事業は2026年4月期売上高120.7億円で連結売上高の約33%を占める最大事業である。ロボット、組付機、加工機、検査機から製造ラインまでを扱い、商社の調達力と設計力を組み合わせる。2026年4月期は国内自動車向け設備の減少により27.4億円減収となったが、2027年4月期第1四半期は29.1億円へ11.3%増えた。東南アジアの自動車向け大型案件が主因で、日本の電機機器向けは弱かった。
FA市場そのものは自動車に限らない。IFR(国際ロボット連盟)によれば2024年の世界産業用ロボット新規導入は54.2万台で、4年連続50万台を超えた。日本は4.45万台で4%減少したが、2025年は小幅増、その後数年は中程度の一桁成長が見込まれている。自動車の設備投資が弱い局面でも、人手不足、物流合理化、食品、半導体などの自動化需要は残る。ナ・デックスの課題は、この広い需要を自動車向けと同じ受注規模・採算へ育てることである。
2026年5月に子会社化したRobofullは、中堅企業向けのロボット自動化設備で、パレタイズ等のセミパッケージ型ソリューションを強みとする。従来の大手自動車向けオーダーメイド設備とは異なり、導入期間を短くし、標準化率を高められる可能性がある。これが定着すれば、案件ごとの設計負担を抑えながら中小・中堅顧客へ販売対象を広げられる。今後はRobofullの売上規模より、標準化された設備の採算、導入件数、リピート率が重要である。
競争環境では、ロボットメーカー自身もソリューション領域へ進出している。安川電機はAIロボティクスを活用し、従来は人の判断に依存した多品種少量工程の自動化を広げている。ロボット本体の機能が上がるほど、SI会社には単純なティーチング以外の価値が求められる。ナ・デックスにとっては、複数メーカーから最適機器を選ぶ力、WMSやMESとの連携、顧客工程を理解した設備構想、導入後サービスが差別化の中心になる。
制御部品:高成長ではないが、広い顧客接点を次の案件につなぐ基盤
制御部品事業は電子・電気制御部品の代理店販売を主軸に、基板設計実装や制御盤製作を提供する。2026年4月期売上高は61.9億円で前期比ほぼ横ばい、2027年4月期第1四半期は15.1億円で3.1%減となった。単品商材の販売はメーカー事業より利益率が低くなりやすいが、顧客の設備更新や制御ニーズを日常的に把握できるため、FA、SI、環境関連商材への営業導線として重要である。
国内外1,000社を超える仕入先から商材を選べることは、部品不足や技術変化への対応力につながる。一方、電子部品や制御機器は大手代理店との競争が強く、商材差だけでは価格競争に陥りやすい。顧客課題を部品単位で終わらせず、基板、制御盤、FA設備、品質管理まで広げられるかが収益性改善の鍵になる。
スマートエナジー:新規事業から連結成長ドライバーへ。次は利益の質を確認
SE事業は米国でEV充電器のモニタリングシステムを開発・販売するUptime EV Chargerと、EV充電器の設置・メンテナンスを担うIncome Powerを基盤とする。2025年4月期売上高3.3億円から2026年4月期36.8億円へ増え、2027年4月期第1四半期には18.2億円まで拡大した。第1四半期の北米セグメント売上高25.0億円の大半をSEが占め、北米は前年同期の営業損失0.7億円から営業利益0.5億円へ黒字化した。これによりSEはもはや将来テーマではなく、連結業績を左右する現在の事業になった。
市場の方向性は追い風である。IEA(国際エネルギー機関)によれば世界の公共充電ポイントは2025年末に700万基を超え、前年比33%以上増加した。米国では高速・超高速充電ポイントが2025年に30%増えて約7万基となり、公共充電ポイント全体は約23.5万基から2035年に42万基超へ増える見通しである。公共充電能力は約13GWから30GW弱へ拡大する。政策支援には変動があるが、NEVI資金だけが市場を支えているわけではなく、EV普及と電力需要増を背景に設置、保守、監視の需要が積み上がる構造がある。
一方、投資家が最も知りたいSE単独の営業利益、利益率、工事案件と監視サービスの売上構成は開示されていない。建設工事は売上規模が大きくても運転資本負担と外注費が重くなる場合があり、モニタリングや保守の継続収入とは収益の質が異なる。したがって、SEの評価をさらに高めるには、北米セグメント利益率、営業CF、契約の継続性、サービス比率の情報が重要になる。会社が電源供給ソリューションや蓄電池、分散電源の運用へ広げる戦略は市場機会に合うが、売上の拡大と同じ速度で資本効率を改善できるかを確認したい。
顧客産業ミックスは自動車中心から変化中。ただし正確な業種別比率は非開示
ナ・デックスの顧客産業別売上比率は開示されていないため、本稿では推測値を作らない。会社が示す主要取引先にはトヨタ自動車、デンソー、アイシン、日産自動車、本田技研工業、マツダ、SUBARUなどの自動車関連企業に加え、イビデン、ローム、村田製作所、三菱電機、ヤマザキマザックなどが含まれる。半導体・生成AI製造工程の資料ではイビデン、キヤノン、デンソー、村田製作所、ローム、Rapidusなどへの装置導入実績を挙げている。自動車が依然として基盤である一方、電機・電子、半導体、工作機械、物流、エネルギーへの接点が増えている。
投資家にとって重要なのは、非自動車売上の比率そのものより、非自動車領域が利益の安定化と資本効率改善に寄与しているかである。自動車と同じ大型設備の一括受注だけを別業界へ移せば、案件の振れや運転資本負担は残る。半導体の高精度加工、物流自動化の標準設備、SEの監視・保守など、異なる収益モデルを組み合わせることができれば、設備投資循環への感応度を下げる効果が大きくなる。
4. 2026年4月期業績と2027年4月期の進捗
2026年4月期は売上横ばい、営業利益46.7%増。既存事業回復ではなく構成変化が主因
2026年4月期の連結売上高は368.4億円で前期比0.1%減、営業利益11.2億円で46.7%増、経常利益12.7億円で41.9%増、親会社株主に帰属する当期純利益6.6億円で162.0%増となった。売上高は横ばいだが粗利が改善し、営業利益率は2.1%から3.0%へ上昇した。純利益は前期に計上した特別調査費用等の反動や固定資産売却益も影響しており、営業利益ほど単純な本業回復ではない。投資判断では営業利益と営業CFを中心に見るべきである。
事業別ではFAが148.0億円から120.7億円、SIが62.8億円から58.6億円、PSが93.4億円から90.5億円へ減少した。既存三事業の減収をSEの33.5億円増収が補い、ECは61.9億円で横ばいだった。このため、2026年4月期を既存自動車設備需要の全面回復と表現するのは適切ではない。むしろ、既存事業が弱い中でも連結売上を維持し、利益を増やせたことに価値がある。
地域別では日本売上高270.8億円で9.6%減、営業利益8.2億円で24.0%増となった。売上が減っても利益が増えた点から、案件採算、価格、事業再編の効果が出ている。北米は売上高68.1億円で78.8%増、営業利益1.5億円で37.0%増となり、SEが成長を牽引した。中国は売上高13.8億円で15.9%減、営業損失0.6億円まで赤字を縮小した。東南アジアは売上高26.3億円で11.9%増、営業利益1.8億円で36.7%増となった。海外は一括りにできず、北米は新事業、中国は事業再編、東南アジアは自動車設備という異なる局面にある。
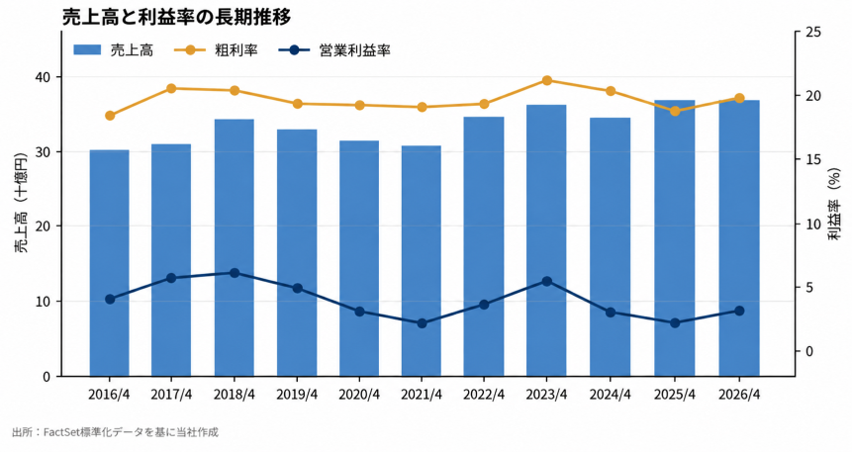
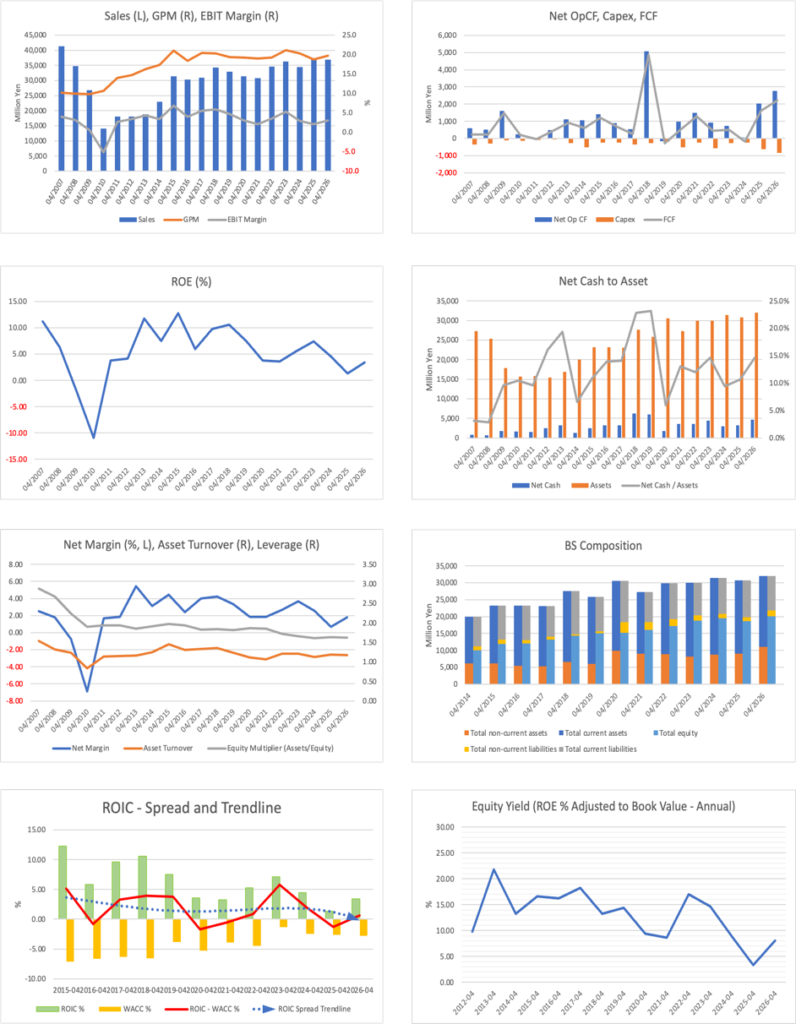
図3 売上高と利益率の長期推移
2027年4月期会社計画は売上480億円、営業利益22億円。最重要は利益率4.6%の実現
会社は2027年4月期に売上高480億円、営業利益22億円、経常利益22億円、親会社株主に帰属する当期純利益10.5億円を予想する。売上高は30.3%増、営業利益は96.6%増となる。中期経営計画策定時の売上高目標443億円を37億円上回る一方、営業利益目標22億円は据え置かれている。この結果、当初計画で想定した営業利益率5.1%に対し現在予想は4.6%となる。SE拡大によってトップラインが上振れた一方、利益率の確保が次の課題になったと解釈できる。
予想EPS132.1円は2026年4月期81.1円から大幅に回復するが、最新BPSで計算する簡便ROEは5.2%である。会社の中期目標ROE8%との差は大きい。自己株式取得で分母を圧縮しつつ、営業利益22億円を達成するだけでなく、次期計画で利益成長を継続する必要がある。ここで重要なのはROE8%を今期必達とみなすことより、資本効率の改善方向が利益と資本政策の両方で確認できるかである。
第1四半期は増収・黒字転換。北米と東南アジアが日本の弱さを補完
2027年4月期第1四半期は売上高95.7億円で前年同期比23.4%増、営業利益1.0億円で前年同期の0.8億円の営業損失から黒字転換、経常利益2.2億円、親会社株主に帰属する四半期純利益0.1億円となった。売上総利益は前年同期比3.2億円増加し、販管費の増加を吸収した。北米のEV充電ステーション建設と、東南アジアの自動車設備大型案件が主な増益要因である。
地域別では日本売上高56.5億円で11.7%減、営業損失0.3億円となった。北米は売上高25.0億円で約3.2倍、営業利益0.5億円へ黒字転換した。中国は売上高3.9億円で54.2%増、営業損失0.2億円と改善し、東南アジアは売上高12.7億円で89.0%増、営業利益0.9億円へ大幅増益となった。海外売上構成比は2026年4月期の約29%から第1四半期には43%へ上昇した。四半期の大型案件を含むため43%を新しい平常値とはみないが、海外が国内の弱い需要を補完する機能は強まっている。
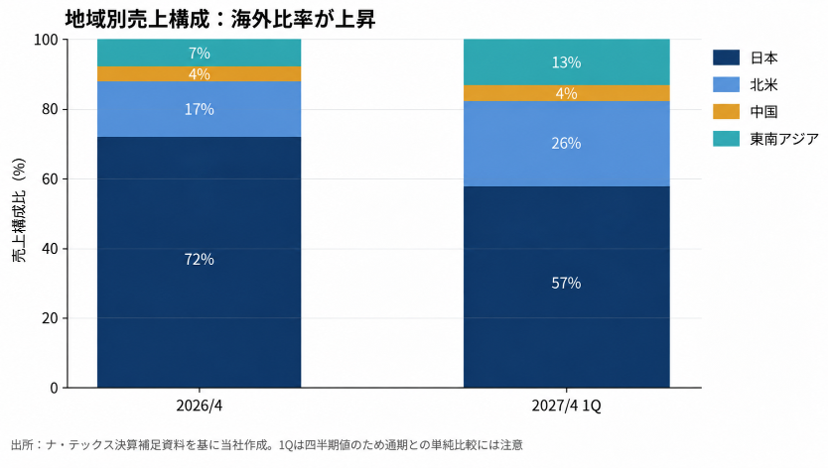
図4 地域別売上構成の変化
下期偏重は通常の季節性だが、今期はバランスシートの動きも確認したい
会社は2027年4月期も下半期に売上が集中すると説明している。第1四半期売上高の通期進捗率は20%で前年同期21%と同程度、上期売上高予想230億円は通期の48%、下期に52%を見込む。営業利益の第1四半期進捗率は4%と低いが、前年も第1四半期は営業損失であり、単純な四半期均等進捗を当てはめるべきではない。上期会社計画は営業利益9.5億円であるため、第2四半期に利益計上が急増する前提となっている。
バランスシートは総資産が2026年4月末320.2億円から2027年4月期第1四半期末379.6億円へ増加した。一方、会社開示では商品・製品、売上債権・契約資産、契約負債、短期借入金が増えている。大型案件の準備と前受金の増加が背景にあるとみられ、必ずしも財務悪化を示すものではない。ただし、下期に在庫が売上へ、契約負債が収益へ、さらに売上債権が現金へ転換されることが重要である。
次回決算では売上高と営業利益だけでなく、上期営業利益9.5億円への到達、北米セグメントの利益率、日本セグメントの黒字回復、商品・製品と契約負債の動き、自己株式取得の進捗を同時に確認したい。会社計画に対して売上だけが先行し利益率が追いつかない場合、480億円という売上目標の達成だけでは株価評価の上昇につながりにくい。
5. 成長市場への展開と中期戦略
中期経営計画の本質は自動車依存の解消ではなく、技術を別需要へ移すこと
2024年から2026年の中期経営計画は、トータルソリューションの深化を軸に、成長市場・成長事業への資源配分、省人化・自動化を中心とした新市場開拓、収益化フローの見直し、原価低減・価格適正化、市況の影響をグループ全体で緩和できる体制づくりを掲げた。数値目標は2027年4月期売上高443億円、営業利益22億円、ROE8%、自己資本比率50%前後、3年間総還元性向50%以上である。
計画策定後、実際の成長ルートは変化した。当初はPS、SIなどメーカー機能の利益比率を高める構想が中心だったが、北米SEが急拡大し売上構成そのものが変わった。会社は定性的な施策を更新しつつ、自動車中心の事業構造を転換している。計画の最終年度で売上が当初目標を上回る見込みになった一方、利益率とROEはまだ当初の姿に届かない。この差をどう埋めるかが次期中期経営計画の中心テーマになる。
半導体:市場成長は強いが、ナ・デックスの売上寄与はこれから
半導体・生成AI製造工程では、自動車、FA、工作機械で培った高精度加工、検査、レーザ、接合の技術を後工程へ展開する。会社は装置選定から事前検証、量産立ち上げまでを一括で対応し、ダイシング、ボンディング、パッケージング、外観検査、マーキング、HBM、先端パッケージ関連の高精度加工に対象を広げている。会社資料には国内大手メーカー複数社への導入実績が示されている。
市場環境は追い風である。SEMI(国際半導体製造装置材料協会)は世界の半導体製造装置販売を2026年1,659億ドル、前年比23.2%増、2028年2,295億ドルと予想している。AIインフラ、先端ロジック、高性能メモリ、HBM、テスト・パッケージング投資が成長要因である。ナ・デックスが狙う後工程の高度化は、市場成長の中心と重なる。
ただし会社が示す半導体関連市場の構成イメージは戦略上の目安であり、投資家が確認すべきなのは半導体向け装置の受注額、量産採用件数、検証から量産へ移行する率、装置粗利である。売上計上までの期間が長い設備案件では、展示会や引き合いの増加だけで業績寄与を先取りしないことが重要である。
物流自動化:市場は拡大。標準化と上位システム連携が収益性を決める
物流自動化では、ロボット、AGV、AMR、自動倉庫などのマテハン機器に加え、WMSやMESなど上位システムとの連携まで一括で提案する。製造業で培った構内物流の知識を、物流倉庫や中堅製造業へ広げる戦略である。会社の取扱メーカーは物流分野で300社以上に及び、顧客の荷姿、動線、建屋制約に合わせて機器を選べる。
市場の成長要因は人手不足と多品種少量化であり、自動車の新車投資とは異なる。もっとも、物流設備も大型案件へ寄り過ぎれば案件採算と検収時期の振れは残る。Robofullのセミパッケージ型設備を活用し、標準化されたユニットを短期間で導入できるようになれば、従来SIの設計工数を抑えながら顧客層を広げられる。物流事業で見るべき指標は、案件数、標準製品比率、導入期間、粗利率、保守サービス売上である。
環境・エネルギー:EV充電を起点に電力管理へ。北米が先行
環境・エネルギーでは、北米SEがEV充電設備の建設・監視から、蓄電池、ポータブル電源、分散型電源の運用・最適化へ領域を拡げようとしている。AI・データセンターの拡大による電力需要増は、EVだけに依存しない市場機会をつくる。会社が電源供給ソリューションを新たな成長ドライバーと位置付けることには合理性がある。
一方、電力インフラ市場は規制、系統接続、補助金、金利、設備工事コストの影響を受ける。SE事業が現在の高成長を維持できるかは、受注の地域分散と案件採算に加え、建設後の監視・保守収入を積み上げられるかで決まる。大型工事だけで売上を増やすより、ソフトウェアと保守を組み合わせた継続収益を増やせれば、利益率と資本効率の両方に好影響が期待できる。
インド:まだ初期段階だが、製造自動化市場の成長と会社の技術が合う
NADEX INDIAは2025年10月に設立され、2026年1月からPSとFAの事業を開始した。現地パートナーと製品開発・事業開発を進め、自動車を含む製造業の自動化需要を取り込む。IFRによればインドの産業用ロボット導入は2024年9,100台と過去最高、前年比7%増で、うち自動車が45%を占めた。世界第6位の導入市場まで拡大しており、長期の市場機会は大きい。
ただし現時点でインドの連結売上寄与は開示上小さい。初期段階では売上より、現地顧客の獲得、パートナー網、技術者採用、ローカル調達率、採算の確立を優先して見る。日本企業向けだけでなく現地企業へ販売できるかが、海外事業を顧客追随型から独立した成長事業へ変える分岐点となる。
次期中期経営計画で問われるのは、売上規模からROICと利益率へ評価軸を移せるか
現在の中期経営計画は2027年4月期で終わる。会社は次期計画でも既存基盤の強化と新収益基盤の構築という方向を維持する考えを示している。今後の数値目標で注目したいのは売上高だけではなく、営業利益率、ROE、事業別利益、営業CF、株主還元である。特にSEが売上の大きな部分を占めるようになった現在、事業別営業利益の開示が充実すれば、投資家は成長の質を評価しやすくなる。
中長期では2030年度にROE10%以上、PBR1倍超という目標を掲げる。現在の予想ROE5.2%から10%へ上げるには、自己株式取得だけでは足りない。売上構成を変え、営業利益率を上げ、運転資本を効率化し、資本コストを上回るROICで再投資する必要がある。スマートエナジー、半導体、物流自動化がこの循環を作るなら、PBR1倍超には事業面からの根拠が生まれる。
6. キャッシュフロー、ROE、ROIC、資本配分、株主構成
キャッシュフロー改善とROE低下は矛盾しない。現金化が利益回復に先行した。
FactSet標準化データでは営業CFは2024年4月期0.4億円、2025年4月期20.3億円、2026年4月期27.7億円へ改善した。FCFも2024年4月期1.7億円の赤字から2025年4月期16.3億円、2026年4月期22.1億円へ増加した。一方、ROEは2023年4月期7.4%から2024年4月期4.6%、2025年4月期1.3%へ低下し、2026年4月期も3.4%にとどまった。表面上はキャッシュが改善する一方で資本効率が悪化している。
この違いは利益と運転資本のタイミングから説明できる。2026年4月期の営業CFには売上債権の減少約23億円、棚卸資産の減少約10億円が寄与し、仕入債務の減少が一部を相殺した。売上債権や在庫を現金化すれば営業CFは増えるが、当期利益が同じだけ増えるわけではない。2025年4月期に利益が大きく落ち込んだ後、2026年4月期は収益性が回復したものの、蓄積した自己資本に対する利益水準はまだ低い。したがって、CF改善は財務の質として評価できる一方、ROE低下を帳消しにする材料ではない。
構造的か一過性かという問いには両方の要素がある。2025年4月期の純利益急減は特別調査費用等を含む一過性要因が大きく、2026年4月期のROE回復はその反動を含む。一方、DuPont分解では総資産回転率は2021年4月期1.06回から2026年4月期1.17回と大きく悪化しておらず、財務レバレッジも1.85倍から1.62倍へ緩やかに低下した程度である。ROE低下の中心は純利益率で、2023年4月期3.7%から2025年4月期0.7%へ落ち、2026年4月期1.8%までしか戻っていない。したがって、問題の核心は資産が使われていないことより、本業の利益率が十分に戻っていないことにある。
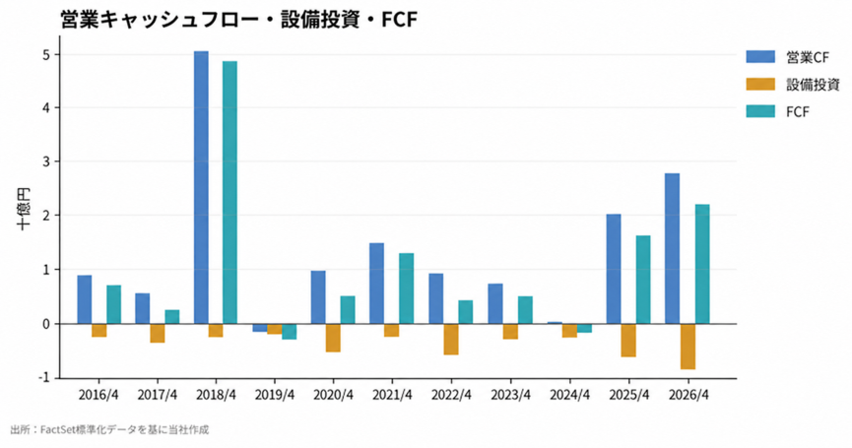
図5 営業キャッシュフロー、設備投資、FCFの長期推移
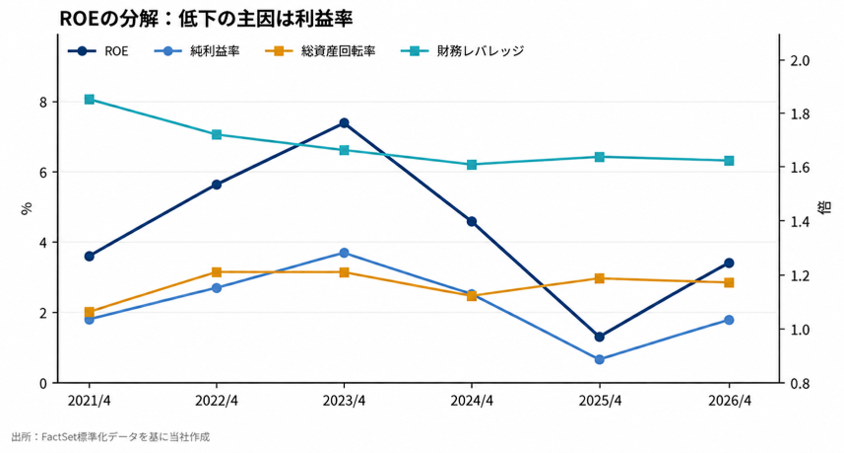
図6 ROEの分解
ROICとWACCの差は縮小。成長投資を経済価値へ変換する局面
当社分析ではROICは2010年代半ばに高水準であった後、長期的に低下し、WACCとの差も縮小している。年度によって一時的な回復はあるが、トレンドとしては投下資本1円が生む超過収益が小さくなってきた。投資家からみれば、経済価値の創出力が以前ほど強くないことは見過ごしにくい。
ただし、これを事業競争力の恒久的な低下と結論付けるのは早すぎる。既存自動車設備向けの利益率低下に加え、Uptime EV Charger、Robofull、インド拠点など新しい事業基盤へ資金を投入しているため、投下資本が利益に先行して増える局面が含まれる。今後SEが連結利益へ定着し、物流自動化と半導体が高付加価値案件を積み上げれば、ROICは再び改善できる。逆に売上だけが増え、在庫、売上債権、のれんが膨らむ場合は、ROICとWACCの差がさらに縮む。
会社自身もPBR1倍割れを重要な経営課題とし、収益力、成長投資、資本効率、株主還元を一体で進める姿勢を示す。投資家と会社の問題認識は大きく離れていない。今後の評価は、営業利益22億円の達成だけでなく、その利益を生むために必要な投下資本がどれだけ増えるかまで含めて判断すべきである。
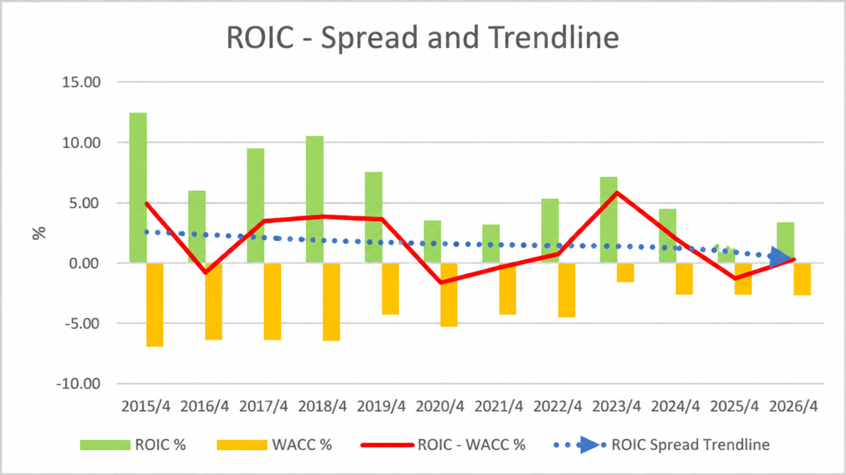
図7 ROICとWACCの差の長期推移
益回りは2020年代前半に低下傾向。2026年は利益回復で持ち直す
当社試算のEquity Yield(益回り)は、2020年4月期以降、2022年4月期に一時反発した後、2025年4月期にかけて大きく低下し、2026年4月期に持ち直している。背景は利益と株価の動きの違いである。2023年4月期のEPS142.9円から2024年4月期96.9円、2025年4月期29.9円へ利益が大きく落ちた一方、株価は同じ比率では下がらなかった。厚い純資産、配当、自己株式取得が株価の下値を支え、結果として実績益回りが低下した。
2026年4月期はEPS81.1円へ回復し、今回の2027年4月期予想EPS132.1円を現在株価で割る予想益回りは10.3%となる。したがって現在株価の論点は、過去の低収益に対する割安さではなく、今期の利益回復が実現し、その後も維持できるかにある。予想益回りが10%を超える状態でROEが5%台にとどまるのは、株価が低い一方、資本が厚いことの裏返しでもある。利益成長と資本配分を同時に進める必要性がここにも表れている。
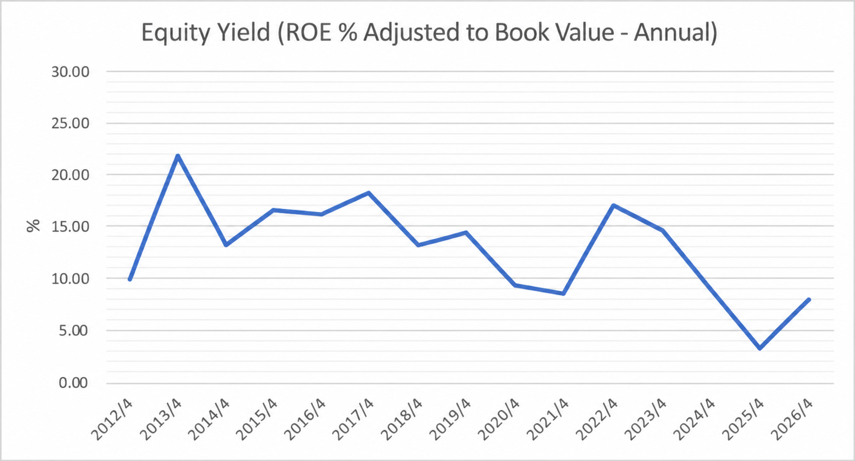
図8 Equity Yield(益回り)の長期推移
資本配分は成長投資と還元を同時に進め、自己資本比率は目標方向へ
中期経営計画では自己資本比率50%前後と総還元性向50%以上を掲げ、営業CFに加えて借入と手元資金を成長投資へ振り向ける構想を示した。2027年4月期第1四半期末のFactSet株主資本は203.0億円、総資産379.6億円で、会社開示の自己資本比率は53.5%まで低下した。2026年4月末の60%台から目標に近づいており、借入を適度に使いながら成長資金を確保する方向が表れている。
ただしレバレッジを高めればROEが機械的に上がるわけではなく、投資先のROICが資本コストを上回ることが条件となる。SE、Robofull、インドの投資が利益へ転換するなら、自己資本比率の低下は資本効率改善につながる。利益が伴わず運転資本だけが増える場合は逆効果になるため、営業CFの推移を継続して確認する必要がある。
株主還元は改善。配当40円と自己株式取得がPBR対策を補強
2026年4月期の年間配当は31円、配当性向38.2%であった。2027年4月期は40円、配当性向約30%を予定する。中期経営計画期間では総還元性向50%以上を掲げ、2025年3月から9月に26.3万株、約2.5億円、2025年12月から2026年5月に19.5万株、約2億円を取得し、取得株式を消却した。2026年6月から11月の新たな枠は23万株、2億円が上限で、8月末時点で7.75万株、0.99億円を取得している。
自己株式取得はPBRを直接引き上げる魔法ではないが、PBR0.5倍の株価で余剰資本を使って株数を減らすことは、残存株主のBPSと将来EPSに有利に働きやすい。会社が成長投資に必要な資金を確保しながら還元を続けられるのであれば、資本効率改善の補助線になる。今後は単年度の取得額より、次期中期経営計画でも総還元性向と資本構成の方針が継続されるかが重要である。
株主構成は安定株主が厚く、Fidelityの存在が小型株として特徴的
FactSetデータによれば、2026年9月9日時点の発行済株式数は860.6万株、機関投資家保有比率は10.17%、浮動株比率は54.7%である。最大株主は株式会社アート・ギャラリー富士見で168.5万株、発行済株式の19.58%を保有する。会社の2026年4月末大株主表では自己株式を除く分母で20.13%となり、比率差は主に分母と基準日の違いによる。
第2位はFidelity Management & Researchで9.11%、そのほかナ・デックスESOP信託4.94%、社員持株会2.96%、古川雅隆会長2.71%、古川佳明氏2.58%などが上位に並ぶ。安定保有主体の比率が高いため経営の長期性を支えやすい一方、実際に市場で売買される株数は限られやすい。海外機関投資家の売買が需給に与える影響は時価総額以上に大きくなる可能性がある。
アート・ギャラリー富士見について公開情報を確認すると、大量保有報告書では古川家関係者と共同保有の関係が示され、保有目的は株式の安定化とされている。連絡先にナ・デックス経営管理部が記載された開示もあり、古川家との関係が深い安定保有主体とみるのが自然である。一方、同社自身の事業内容や、資産管理会社であることを確認できる一次情報までは得られていないため、本稿ではそれ以上の断定を行わない。
表6 主要株主 FactSetデータ 2026年9月9日
| 株主 | 保有比率 | 保有株数 | 示唆 |
| アート・ギャラリー富士見 | 19.58% | 1,685千株 | 安定保有主体。古川家との関係が深いとみられる |
| Fidelity Management & Research | 9.11% | 784千株 | 海外機関投資家。複数ファンドで保有 |
| ナ・デックスESOP信託 | 4.94% | 425千株 | 従業員インセンティブ制度 |
| ナ・デックス 自己株式 | 3.70% | 318千株 | 2026年8月末時点のFactSet表示 |
| ナ・デックス社員持株会 | 2.96% | 255千株 | 従業員保有 |
| 古川 雅隆 | 2.71% | 233千株 | 取締役会長 |
| 古川 佳明 | 2.58% | 222千株 | 個人株主 |
7. 株価を動かす条件と今後の投資の焦点
過去5年は利益と株価が完全には連動せず、資本政策への評価が重要になった
年末終値ベースで株価は2020年645円、2021年821円、2022年868円、2023年1,123円、2024年900円、2025年976円と推移し、2026年9月9日は1,291円となった。2023年まではEPSの増加と株価上昇が概ね一致した。2024年から2025年は利益が大幅に悪化したにもかかわらず、株価は2025年に反発している。純資産の厚み、配当、自己株式取得、利益回復期待が株価の下値を支え、単年度EPSだけで価格が決まりにくくなったと考える。
2026年6月10日に株価は919円まで下落した後、翌11日に2027年4月期の大幅増益予想と自己株式取得が公表され、6月15日に1,393円まで上昇した。短期間の株価変化は、利益水準と資本政策を同時に評価した結果とみられる。9月8日の第1四半期決算では経常黒字転換を確認したものの、営業利益の通期進捗は4%で、発表当日の株価は1,289円まで下落した。翌9日は1,291円で終えた。市場は売上成長を評価しつつ、下期の利益計上を確認するまで強い確信を置いていないと読める。
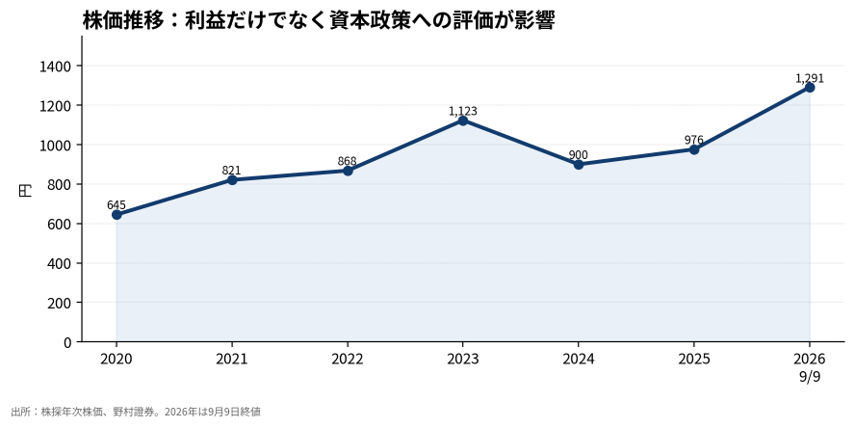
図9 株価の年次推移
株価の上方要因は営業利益率、SEの利益、資本効率の三つ
第一の上方要因は2027年4月期営業利益22億円の達成と、営業利益率4.6%の実現である。売上高480億円を達成しても利益率が3%台にとどまれば、増収の質への疑問が残る。逆に4%台後半を確保し、次期計画で5%台を目指せると市場が判断すれば、PBR0.50倍の前提となっている低ROE懸念は和らぐ。
第二はSEの利益貢献の可視化である。SEは第1四半期で売上構成19%に達したが、単独利益は不明である。北米セグメントの利益率が改善し、工事売上に加えて監視、保守、電力管理の継続収益が増えることが示されれば、事業ポートフォリオの転換をより高く評価しやすい。
第三はROICとROEである。新規事業への投資が続く間は売上より資本が先に増える局面がある。営業利益成長が投下資本増加を上回り、ROICとWACCの差が再び拡大し、予想ROEが8%へ近づくことが確認されれば、PBRの評価は0.5倍台に固定されにくくなる。自己株式取得はこの改善を補完するが、本業の利益率改善が主役である。
下方要因は案件採算、北米成長の反動、国内需要、運転資本
最大の下方要因は、480億円の売上を追う中で低採算案件が増えることである。SI、FA、充電設備建設はいずれも案件ごとの設計・工事・外注費の管理が重要で、売上が急増するほど原価管理の難度も上がる。中間と期末に売上が集中する場合、検収遅延や追加コストが利益を大きく動かす可能性がある。
北米SEの伸びが2026年4月期から急であるため、前年比較の高成長率はいずれ低下する。米国のEV政策、充電器設置の許認可、系統接続、建設コストが需要と採算へ影響する。また日本では自動車・工作機械・電機設備の需要が弱く、第1四半期も減収・営業損失であった。SEが伸びても日本の利益回復が遅れれば、連結営業利益22億円への負担が大きくなる。
運転資本も確認点である。第1四半期の総資産増加は下期案件の準備と整合するが、在庫と売上債権が年度末まで残れば営業CFを圧迫する。2026年4月期のFCF22.1億円は運転資本回収の寄与が大きかったため、これを毎年の標準値とはみない。利益と営業CFが同時に増える状態を確認できるかが重要である。
次回以降の決算で確認する項目
表7 決算モニタリング項目
| 項目 | 現在地 | 確認ポイント |
| 営業利益率 | 2027年4月期4.6%計画 | 上期9.5億円の達成、通期22億円への進捗。売上より利益率を優先して確認 |
| スマートエナジー | Q1売上18.2億円 | 北米セグメント利益率、工事と監視・保守の構成、営業CFへの影響 |
| 日本事業 | Q1営業損失0.3億円 | 自動車、工作機械、電機設備の需要回復と案件採算 |
| 半導体 | 売上比率非開示 | 評価案件から量産採用への移行、装置受注、粗利 |
| 物流自動化 | Robofull連結開始 | 標準設備の導入件数、採算、クロスセル |
| 運転資本 | Q1総資産379.6億円 | 在庫、契約負債、売上債権が売上・現金へ転換されるか |
| ROIC・ROE | ROE簡便5.2% | 利益成長が投下資本増を上回るか。ROICとWACCの差が改善するか |
| 株主還元 | 配当40円、還元50%以上 | 自己株式取得の実行、次期中計の還元・資本構成方針 |
今後の同社株式への投資の焦点
ナ・デックスの現在地は、成熟した自動車設備関連企業から新しい成長企業へ変わった後ではなく、その転換が初めて連結売上に表れた段階である。北米SEが連結売上の1割を超え、第1四半期には2割近くまで伸びた事実は重い。半導体、物流自動化、インドも従来の接合・FA・SI技術を別市場へ展開する戦略として筋が通っている。企業価値の上昇に必要な成長の種は以前より増えた。
一方、ROEとROICはまだ低く、PBR0.50倍には理由がある。当社推定ではROICとWACCの差が縮小し、益回りも2020年代前半を通じて低下した。2026年4月期のCF改善には運転資本回収が寄与しており、FCFだけを見て収益力が完成したと判断すべきではない。だからこそ現在の投資判断では、低PBRそのものではなく、利益率と資本効率の改善が同時に進むかを重視する。
当社試算の株価評価レンジ1,550円から2,100円、中央値1,890円に対し現在株価は1,291円である。三法の下限を下回る現在株価は、2027年4月期の利益回復に一定の不確実性を置いても、中長期の投資対象として前向きに評価しやすい水準と考える。株価が大きく切り上がるために必要なのは、新しいテーマの追加ではない。営業利益22億円を取り切り、SEの利益を可視化し、資本効率を改善することに尽きる。今後1年から2年は、この収益化の進展が企業価値と株価を結び付ける期間になるとみる。
結論
現在株価は、事業構造転換の初期成果に対して慎重な評価にとどまる。中長期の株価評価は上向きと考えるが、投資家が確認すべき核心は売上高の拡大ではなく、営業利益率4%台後半の定着、SEの利益貢献、資本効率の改善である。
注記
- 株価は2026年9月9日の終値1,291円。年初来高値は1,393円、年初来安値は919円。
- 予想EPSは本稿指定値132.1円、最新BPSはFactSet標準化データによる2027年4月期第1四半期末2,569.9円を使用した。予想ROEは133.4円を2,569.9円で割る簡便法で5.2%。予想配当は会社予想40円。
- 時価総額は発行済株式数860.6万株に株価1,291円を乗じた111.1億円。PER、PBR、配当利回り、益回りは上記前提から当社の計に基づき算出
- 財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、セグメント開示等と一部一致しない場合がある。事業別数値、KPI、中期計画、資本配分方針等は会社資料を優先し、必要に応じてFactSetおよび当社試算で補完した。
- PBR、DCF、ROICによる評価額は一定の前提に基づく当社試算であり、将来の株価や企業価値を保証するものではない。DCFでは2026年4月期FCFをそのまま使用せず、過去5年のFCFを参考に正常化した。ROIC法は正常化ROICと資本コストを置いた参考評価である。
- ROIC、WACC、Equity Yieldの長期推移はFactSetデータおよびGuruFocusを基に当社で整理した。数値は確認できるデータを用い、推測による補完は行っていない。
- 会社の2026年4月期・2027年4月期第1四半期決算補足資料について、同一図表を掲載した英語版を確認できなかったため、本稿では会社資料からの図表転載を行わず、当社作成図表のみを使用した。
- 役員情報は2026年7月27日提出の有価証券報告書と会社ウェブサイトを優先した。FactSetデータは一部の取締役構成・保有株式数が直近開示と異なるため、最新会社開示へ更新した。
- 本レポートは対象企業の依頼に基づくスポンサードレポートであり、情報資料として作成している。特定の有価証券の取得・売却その他の投資行動を勧誘または推奨するものではない。記載した見解と試算は作成時点の情報に基づき、将来の結果を保証しない。
主要財務データ
| 単位: 百万円 | 2022/4 | 2023/4 | 2024/4 | 2025/4 | 2026/4 | 2027/4 CE |
| 売上高 | 34,581 | 36,195 | 34,436 | 36,891 | 36,838 | 48,000 |
| EBIT(営業利益) | 1,210 | 1,934 | 1,002 | 763 | 1,119 | 2,200 |
| 税引前収益 | 1,402 | 1,949 | 1,218 | 720 | 1,293 | |
| 親会社株主帰属利益 | 935 | 1,331 | 875 | 252 | 660 | 1,050 |
| 現金・預金 | 4,872 | 5,125 | 4,483 | 3,629 | 4,762 | |
| 総資産 | 29,900 | 29,961 | 31,382 | 30,783 | 32,022 | |
| 債務合計 | 1,268 | 736 | 1,525 | 352 | 96 | |
| 純有利子負債 | -3,605 | -4,389 | -2,957 | -3,277 | -4,666 | |
| 負債総額 | 12,564 | 11,062 | 11,786 | 11,846 | 11,426 | |
| 株主資本 | 17,228 | 18,773 | 19,457 | 18,616 | 20,153 | |
| 営業活動によるキャッシュフロー | 921 | 730 | 42 | 2,028 | 2,773 | |
| 設備投資額 | 575 | 282 | 243 | 613 | 841 | |
| 投資活動によるキャッシュフロー | -856 | 154 | -638 | -1,053 | -763 | |
| 財務活動によるキャッシュフロー | -607 | -937 | -370 | -1,896 | -977 | |
| フリーキャッシュフロー | 440 | 504 | -167 | 1,628 | 2,208 | |
| ROA (%) | 3.27 | 4.45 | 2.85 | 0.81 | 2.10 | |
| ROE (%) | 5.63 | 7.39 | 4.58 | 1.32 | 3.40 | |
| EPS (円) | 100.6 | 142.9 | 96.9 | 29.9 | 81.1 | 132.1 |
| BPS (円) | 1,851.7 | 2,013.2 | 2,235.1 | 2,237.6 | 2,536.2 | |
| 一株当り配当(円) | 33.00 | 43.00 | 35.00 | 33.00 | 31.00 | 40.00 |
| 発行済み株式数 (百万株) | 9.61 | 9.61 | 9.61 | 9.06 | 8.80 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
株価推移
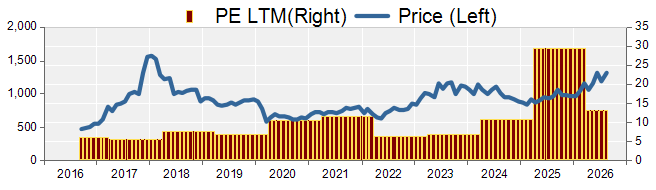
主要株価関連データ
財務データI(四半期ベース)
| 単位: 百万円 | 2025/5 | 2026/4 | 2027/4 | ||||||
| 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | |
| [損益計算書] | |||||||||
| 売上高 | 7,143 | 9,394 | 9,447 | 10,907 | 7,760 | 9,089 | 7,641 | 12,347 | 9,572 |
| 前年同期比 | -12.4% | 18.2% | 31.2% | -1.7% | 8.6% | -3.2% | -19.1% | 13.2% | 23.4% |
| 売上原価 | 5,822 | 7,719 | 7,641 | 8,802 | 6,406 | 7,205 | 5,965 | 9,986 | 7,898 |
| 売上総利益 | 1,321 | 1,675 | 1,806 | 2,105 | 1,354 | 1,884 | 1,676 | 2,362 | 1,675 |
| 粗利率 | 18.5% | 17.8% | 19.1% | 19.3% | 17.4% | 20.7% | 21.9% | 19.1% | 17.5% |
| 販管費 | 1,483 | 1,610 | 1,529 | 1,523 | 1,436 | 1,447 | 1,494 | 1,780 | 1,579 |
| EBIT(営業利益) | -162 | 65 | 277 | 582 | -83 | 438 | 183 | 582 | 96 |
| 前年同期比 | -187.3% | -58.7% | -829.0% | -9.2% | -49.0% | 571.7% | -34.1% | -0.1% | -216.2% |
| EBITマージン | -2.3% | 0.7% | 2.9% | 5.3% | -1.1% | 4.8% | 2.4% | 4.7% | 1.0% |
| EBITDA | -0 | 243 | 462 | 753 | 104 | 603 | 365 | 766 | 277 |
| 税引前収益 | -153 | -96 | 242 | 727 | -45 | 443 | 102 | 794 | 221 |
| 当期利益 | -171 | -224 | 128 | 539 | -107 | 287 | -9 | 593 | 80 |
| 少数株主損益 | -1 | -1 | 0 | 23 | 22 | 49 | -10 | 43 | 68 |
| 親会社株主帰属利益 | -170 | -222 | 128 | 516 | -129 | 238 | 1 | 550 | 12 |
| 前年同期比 | -171.6% | -441.6% | -1306.9% | -1.0% | -23.8% | -207.1% | -99.2% | 6.6% | -109.4% |
| 利益率 | -2.4% | -2.4% | 1.4% | 4.7% | -1.7% | 2.6% | 0.0% | 4.5% | 0.1% |
| [貸借対照表] | |||||||||
| 現金・預金 | 4,219 | 4,233 | 4,130 | 3,629 | 3,112 | 3,889 | 3,656 | 4,762 | 4,753 |
| 総資産 | 30,558 | 29,712 | 31,477 | 30,783 | 28,708 | 29,935 | 29,651 | 32,022 | 37,957 |
| 債務合計 | 648 | 288 | 1,128 | 352 | 108 | 48 | 93 | 96 | 1,221 |
| 純有利子負債 | -3,571 | -3,945 | -3,001 | -3,277 | -3,003 | -3,840 | -3,562 | -4,666 | -3,532 |
| 負債総額 | 11,443 | 11,545 | 12,725 | 11,846 | 10,234 | 10,729 | 10,203 | 11,426 | 17,146 |
| 株主資本 | 18,952 | 18,007 | 18,580 | 18,616 | 18,131 | 18,806 | 19,056 | 20,153 | 20,299 |
| [収益率 %] | |||||||||
| ROA | 1.33 | 0.39 | 0.84 | 0.81 | 0.99 | 2.52 | 2.05 | 2.10 | 2.40 |
| ROE | 2.14 | 0.64 | 1.39 | 1.32 | 1.58 | 4.09 | 3.33 | 3.40 | 4.17 |
| [一株当り指標: 円] | |||||||||
| EPS | -19.8 | -26.3 | 15.2 | 62.0 | -15.6 | 29.3 | 0.1 | 69.2 | 1.5 |
| BPS | 2,238.3 | 2,143.8 | 2,216.4 | 2,237.6 | 2,203.4 | 2,312.0 | 2,366.0 | 2,536.2 | 2,569.9 |
| 一株当り配当 | 0.00 | 11.00 | 0.00 | 22.00 | 0.00 | 11.00 | 0.00 | 20.00 | 0.00 |
| 発行済み株式数 (百万株) | 9.06 | 9.06 | 9.06 | 9.06 | 9.06 | 9.06 | 8.80 | 8.80 | 8.61 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
財務データII(通期ベース)
| 単位: 百万円 | 2017/4 | 2018/4 | 2019/4 | 2020/4 | 2021/4 | 2022/4 | 2023/4 | 2024/4 | 2025/4 | 2026/4 |
| [損益計算書] | ||||||||||
| 売上高 | 30,951 | 34,284 | 32,913 | 31,379 | 30,736 | 34,581 | 36,195 | 34,436 | 36,891 | 36,838 |
| 前年同期比 | 2.2% | 10.8% | -4.0% | -4.7% | -2.1% | 12.5% | 4.7% | -4.9% | 7.1% | -0.1% |
| 売上原価 | 24,623 | 27,309 | 26,568 | 25,360 | 24,889 | 27,920 | 28,541 | 27,449 | 29,984 | 29,562 |
| 売上総利益 | 6,328 | 6,975 | 6,345 | 6,019 | 5,846 | 6,661 | 7,654 | 6,987 | 6,907 | 7,276 |
| 粗利率 | 20.4% | 20.3% | 19.3% | 19.2% | 19.0% | 19.3% | 21.1% | 20.3% | 18.7% | 19.8% |
| 販管費 | 4,622 | 4,944 | 4,783 | 5,085 | 5,219 | 5,451 | 5,720 | 5,985 | 6,146 | 6,160 |
| EBIT(営業利益) | 1,706 | 2,031 | 1,563 | 934 | 627 | 1,210 | 1,934 | 1,002 | 763 | 1,119 |
| 前年同期比 | 42.5% | 19.0% | -23.1% | -40.2% | -32.8% | 92.8% | 59.9% | -48.2% | -23.9% | 46.7% |
| EBITマージン | 5.5% | 5.9% | 4.7% | 3.0% | 2.0% | 3.5% | 5.3% | 2.9% | 2.1% | 3.0% |
| EBITDA | 2,297 | 2,605 | 2,081 | 1,558 | 1,548 | 2,029 | 2,646 | 1,696 | 1,458 | 1,838 |
| 税引前収益 | 1,741 | 2,136 | 1,610 | 981 | 897 | 1,402 | 1,949 | 1,218 | 720 | 1,293 |
| 当期利益 | 1,238 | 1,462 | 1,137 | 643 | 557 | 947 | 1,336 | 885 | 273 | 763 |
| 少数株主損益 | 5 | 5 | 30 | 69 | -3 | 12 | 5 | 10 | 21 | 103 |
| 親会社株主帰属利益 | 1,233 | 1,457 | 1,107 | 574 | 560 | 935 | 1,331 | 875 | 252 | 660 |
| 前年同期比 | 71.3% | 18.2% | -24.0% | -48.1% | -2.4% | 66.9% | 42.4% | -34.3% | -71.2% | 162.0% |
| 利益率 | 4.0% | 4.3% | 3.4% | 1.8% | 1.8% | 2.7% | 3.7% | 2.5% | 0.7% | 1.8% |
| [貸借対照表] | ||||||||||
| 現金・預金 | 4,045 | 6,756 | 6,233 | 6,203 | 5,196 | 4,872 | 5,125 | 4,483 | 3,629 | 4,762 |
| 総資産 | 23,098 | 27,598 | 25,791 | 30,525 | 27,296 | 29,900 | 29,961 | 31,382 | 30,783 | 32,022 |
| 債務合計 | 795 | 454 | 259 | 4,383 | 1,638 | 1,268 | 736 | 1,525 | 352 | 96 |
| 純有利子負債 | -3,250 | -6,302 | -5,973 | -1,820 | -3,558 | -3,605 | -4,389 | -2,957 | -3,277 | -4,666 |
| 負債総額 | 9,832 | 13,267 | 10,676 | 15,224 | 11,185 | 12,564 | 11,062 | 11,786 | 11,846 | 11,426 |
| 株主資本 | 13,258 | 14,319 | 15,077 | 15,195 | 16,011 | 17,228 | 18,773 | 19,457 | 18,616 | 20,153 |
| [キャッシュフロー計算書] | ||||||||||
| 営業活動によるキャッシュフロー | 556 | 5,078 | -156 | 972 | 1,480 | 921 | 730 | 42 | 2,028 | 2,773 |
| 設備投資額 | 344 | 259 | 188 | 523 | 234 | 575 | 282 | 243 | 613 | 841 |
| 投資活動によるキャッシュフロー | -349 | -1,650 | -340 | -1,804 | 447 | -856 | 154 | -638 | -1,053 | -763 |
| 財務活動によるキャッシュフロー | -467 | -766 | -591 | 1,193 | -2,940 | -607 | -937 | -370 | -1,896 | -977 |
| フリーキャッシュフロー | 264 | 4,866 | -295 | 526 | 1,300 | 440 | 504 | -167 | 1,628 | 2,208 |
| [収益率 %] | ||||||||||
| ROA | 5.32 | 5.75 | 4.15 | 2.04 | 1.94 | 3.27 | 4.45 | 2.85 | 0.81 | 2.10 |
| ROE | 9.73 | 10.57 | 7.53 | 3.79 | 3.59 | 5.63 | 7.39 | 4.58 | 1.32 | 3.40 |
| 当期利益率 | 3.98 | 4.25 | 3.36 | 1.83 | 1.82 | 2.70 | 3.68 | 2.54 | 0.68 | 1.79 |
| 資産回転率 | 1.34 | 1.35 | 1.23 | 1.11 | 1.06 | 1.21 | 1.21 | 1.12 | 1.19 | 1.17 |
| 財務レバレッジ | 1.83 | 1.84 | 1.82 | 1.86 | 1.85 | 1.72 | 1.66 | 1.60 | 1.63 | 1.62 |
| [一株当り指標: 円] | ||||||||||
| EPS | 132.3 | 157.7 | 119.9 | 62.1 | 60.4 | 100.6 | 142.9 | 96.9 | 29.9 | 81.1 |
| BPS | 1,423.0 | 1,552.6 | 1,632.0 | 1,641.5 | 1,724.8 | 1,851.7 | 2,013.2 | 2,235.1 | 2,237.6 | 2,536.2 |
| 一株当り配当 | 27.00 | 48.00 | 36.00 | 19.00 | 19.00 | 33.00 | 43.00 | 35.00 | 33.00 | 31.00 |
| 発行済み株式数 (百万株) | 9.61 | 9.61 | 9.61 | 9.61 | 9.61 | 9.61 | 9.61 | 9.61 | 9.06 | 8.80 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。