2026年9月10日
Japanese
Home
Omega Investment株式会社
日本電設工業 (Price Discovery)
Buy
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
| 4,085 円 | 316.9 円 | 12.9 倍 | 3,577.1 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 1.14 倍 | 8.9 % | 127 円 | 3.1 % |
Conclusion
BUY。収益性の構造改善に対して、現在のバリュエーションはなお十分な再評価を織り込んでいない。
日本電設工業は、鉄道電気の安定収益に加え、再開発・データセンター・更新投資を取り込む一般電気工事の利益率上昇によって、FY3/2022の3.0%からFY3/2026の8.8%へROEを引き上げた。FY3/2027予想ROEは8.9%で会社認識の資本コスト7-8%を上回り、4,085円は予想PER12.9x、PBR1.14x、配当利回り3.1%と、CY2025のリレーティング後でも過度な期待を織り込んでいない。ネットキャッシュ比率の低下は主として大型・長期案件に伴う運転資金負担によるもので、Q1には回復が確認されている。JR東日本への高い売上依存とガバナンスの独立性は評価上の割引要因だが、2,499億円の繰越高、一般電気工事の受注拡大、株主還元強化を踏まえると、足元のROE改善が一過性ではなく構造的なものだとの市場認識が広がる余地は大きい。利益率と資本効率の持続性が確認されるにつれ、PBR・PER双方に追加的なリレーティング余地があると判断し、BUYとする。
Profile
鉄道電気最大手から、再開発・データセンターを取り込む総合インフラ設備工事会社へ
1942年設立の鉄道電気工事会社で、JR東日本を中心にJR各社、公営・民営鉄道の電力・信号・通信等を手掛ける一方、一般電気、情報通信、環境エネルギーへ領域を広げ「総合インフラ設備工事会社」を志向する。FY3/2026売上高は2,292.1億円、うちJR東日本向けは48.1%。一般電気では駅周辺再開発やデータセンター、情報通信ではインフラシェア、環境エネルギーではZEB・省エネ改修が成長領域で、一般電気のデータセンター受注はFY3/2026に116.7億円、構成比13.2%へ急増した。事業別売上高比率(営業利益率):鉄道電気52.4%(8.3%)、一般電気28.2%(14.1%)、情報通信13.6%(8.3%)、環境エネルギー2.6%(4.1%)、関連事業等3.2%(22.5%)。
Stock Hunter’s View
インフラ整備の老舗。データセンター、再開発案件など受注良好。
日本電設工業はJR東日本向け主体の鉄道電気工事最大手。その歴史は古く、太平洋戦争のさなか、1942年に当時の鉄道省主導のもと、戦時体制下における鉄道輸送力の増強・維持のため、国鉄の鉄道電気工事を専門とする「鉄道電気工業株式会社」として設立されたことが始まり。
工事の多くをJR東日本関連が占める一方、工栄鉄道や民営鉄道(公民鉄)、地下鉄、路面電車、モノレールなど幅広く手掛ける。また、近年は鉄道電気工事以外の工事部門の事業拡大による「総合インフラ設備工事会社」を志向しており、一般電気工事で駅前再開発やデータセンターを中心に20億円以上の大型案件を複数件受注しているほか、情報通信工事でインフラシェア事業(携帯通信キャリアの共同接続や、鉄道沿線の光ファイバ心線の貸出)の拡大、環境エネルギー工事事業で新築・改修ZEB(ネット・ゼロ・エネルギー・ビル)の受注拡大などが進んでいる。
過去最高水準が続く繰越残と受注高を背景に、今2027年3月期は売上高2423億1000万円(前期比5.7%増)、営業利益238億9000万円(同1.4%増)といずれも3期連続過去最高の更新を見込む。国土強靭化や老朽インフラの更新など、当面は良好な受注環境を背景とした選別受注による質を伴う受注拡大が継続する見通し。
Investor’s View
ROE改善は利益率主導で質が高い。ネットキャッシュ低下も構造悪化ではなく、PER 12.9x なら再評価余地が残る
最も重要な変化は、売上成長よりも工事粗利率と営業利益率の構造的な切り上がりである。
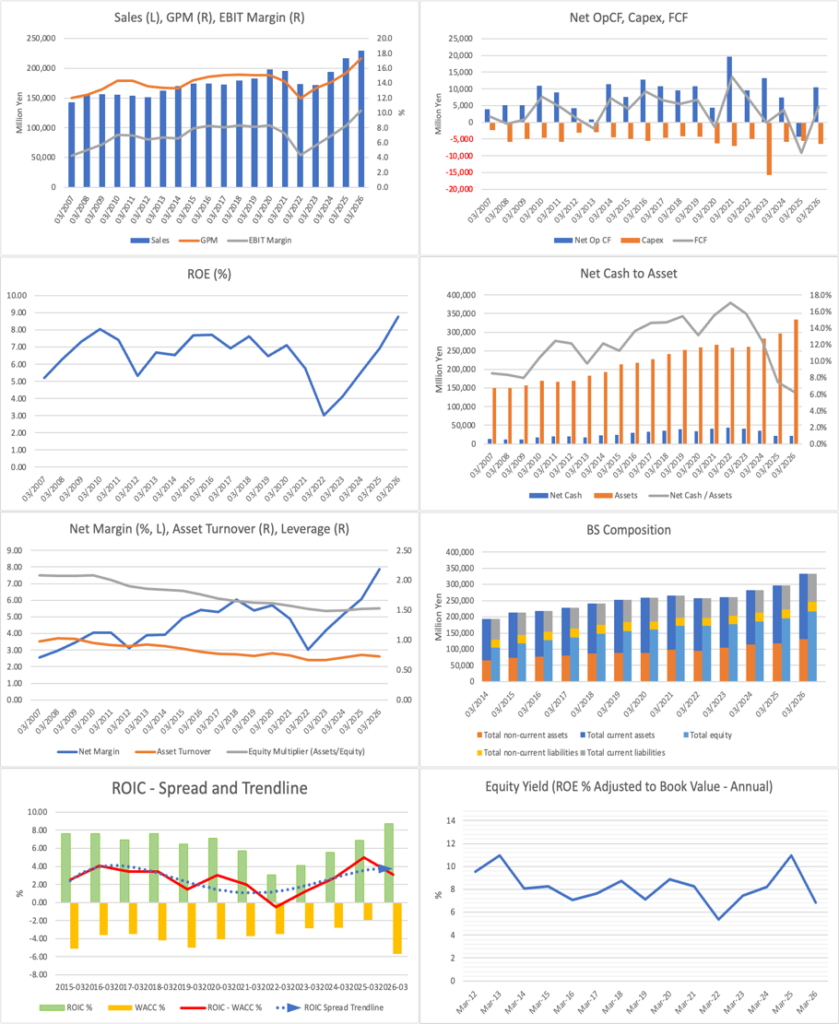
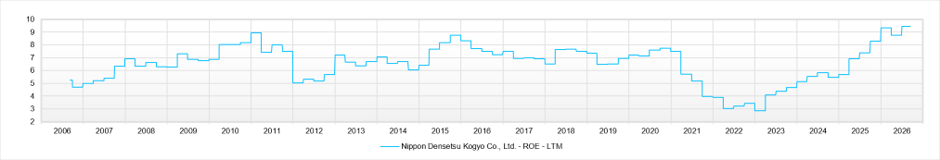
FY3/2022の収益底打ち後に利益率と資本収益性は同時に改善した。FY3/2026は売上高2,292.1億円、売上総利益率17.9%、営業利益率10.3%、純利益率7.9%、ROE8.8%まで上昇。会社の営業利益増減分析では、完成工事増が+59.0億円、工事採算性改善が+19.4億円と、増益の主因は数量だけでなく選別受注、原価低減、物価上昇の価格転嫁にある。特に一般電気工事の営業利益率はFY3/2025の7.1%からFY3/2026の14.1%へ上がり、ミックス改善が全社ROEを押し上げた。FY3/2027会社計画は売上高+5.7%に対し営業利益+1.4%、営業利益率9.9%であり、当方の簡便ROEも8.9%にとどまるため、今後の論点はROEの更なる上昇ではなく8-9%台を維持できるかに移る。鉄道更新とデータセンター需要、選別受注が続く限り持続可能性は高いが、人件費、新社屋関連費、大型案件の採算ブレを考慮すればFY3/2026の10%超営業利益率を恒久水準とは置かない。
ネットキャッシュ/総資産の急落は、経営が意図的に現金を吐き出した結果というより、工事キャッシュサイクルの大型化・長期化が主因。
FY3/2026のネットキャッシュ/総資産が約6.6%まで落ちるが、会社自身が「工事の大型化・長期化、手持工事量の増加、支払サイト短縮」による工事立替金の増加を説明している。実際、FY3/2026末の受取手形・完成工事未収入金等は1,501.8億円、短期借入金は122.0億円だったのに対し、2026年6月末には債権回収で同未収入金等が885.2億円へ減り、短期借入金は1.0億円まで返済された。現金・有価証券から短期借入金を差し引いたネットキャッシュ/総資産は約11.9%へ戻っており、年末の低下はかなりの部分が運転資金の季節性・回収タイミングだったと判断する。ただし経営は支払サイト短縮の影響を一定程度許容し、政策保有株式をFY3/2030までにFY3/2024比70%縮減、成長投資と機動的な自己株取得を進める方針である。したがって、低下の主因は事業運営だが、余剰資本を抱えない方向へ経営者が意図的に誘導している側面も二次的には存在する。
需要環境は強いが、投資家が見るべきは市場成長率ではなく、供給制約の中で高採算案件を選べる受注選択権である。
国土交通省のFY2026建設投資見通しでは総投資81.47兆円(+2.9%)、民間非住宅建設22.26兆円(+6.6%)、うち民間非住宅建築12.32兆円(+8.6%)と、同社の一般電気・更新工事がプレイする市場は拡大基調にある。IDC Japanは国内事業者データセンターのITロードを2024年末2,365.8MVAから2029年末4,499.6MVAへCAGR13.7%で拡大すると予測し、建設投資も2028年に1兆円超を見込む。鉄道側でもJR東日本はFY3/2024-FY3/2028に約3.9兆円の設備投資を計画し、ホームドアはFY3/2032までに330駅758番線への導入を掲げる。日本電設工業はFY3/2026鉄道電気売上1,201.3億円のリーディングカンパニーだが、公開統計から鉄道電気工事市場全体の厳密なシェアは算定できない。実務上の主要競合は鉄道電気で日本リーテック、新生テクノス等、一般電気・データセンターで関電工、きんでん等、情報通信でエクシオグループ、日本コムシス等と考える。競争優位は、鉄道の安全・施工ノウハウと人材・現場網、長期顧客関係に加え、鉄道・一般電気・通信・環境を横断して大型案件を施工できる点にある。FY3/2027 Q1の受注高601億円(+42.1%)、繰越高2,499億円(+28%)は、その受注選択権がまだ弱まっていないことを示す。
JR東日本との19.5%前後の資本関係は、現状では競争優位の源泉であるが、少数株主にとっては恒常的なガバナンス監視項目である。
FY3/2026のJR東日本向け売上比率は48.1%で、安田一成社長もJR東日本の電気ネットワーク部門の執行役員経験者である。鉄道設備は安全規制、夜間作業、既設資産への深い理解が参入障壁となるため、この関係は案件アクセス、需要可視性、人材・技術の蓄積という経済価値を持つ。一方、JR東日本は議決権19.6%を持つ「その他の関係会社」で、会社側は通常の取引関係と説明するものの、取引価格、役員人事、資本配分がJR東日本の意向より全株主利益を優先しているかは継続確認が必要だ。最新のコーポレートガバナンス報告では取締役10名中5名が社外、独立役員は4名、JR東日本との兼任役員は1名のみだが、独立性確保のための特別委員会は設置されていない。この点を直ちに同社株式の売り材料とは見ないが、一般電気・情報通信の比率上昇による顧客分散、独立取締役の更なる厚み、関連当事者取引の説明強化が進めば、少数株主に要求されるガバナンス・ディスカウントは縮小できると考える。
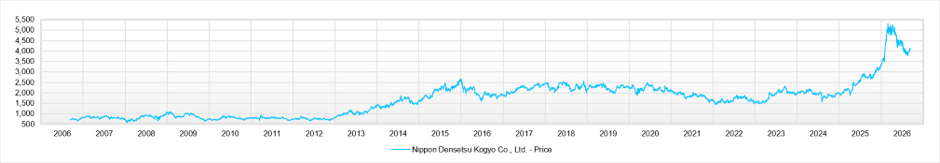
CY2025の株価+66.1%は、データセンター・鉄道更新のテーマ性だけでなく、利益率改善と資本政策の可視化が同時に進んだリレーティングだった。
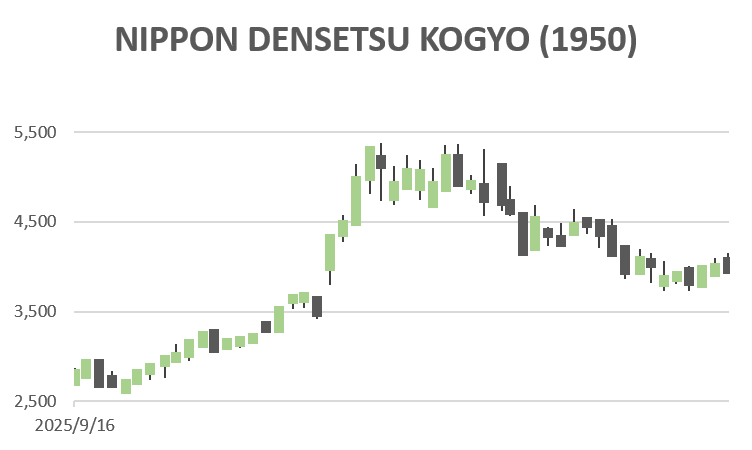
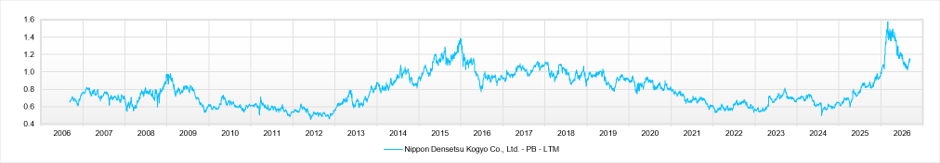
株価は2024年末1,993円から2025年末3,310円へ上昇し、会社自身もFY3/2026決算説明資料で業績改善、増配、自己株取得と株式市場全体の好調を株価上昇要因として挙げている。転機の一つは2025年4月30日の配当性向40%導入とFY3/2025配当90円への増配で、翌5月1日の株価は13.1%上昇した。その後も過去最高受注と利益率改善が確認され、PBRはFY3/2025末0.63xからFY3/2026末1.29xへ上昇した。現在は4,085円で、最新BPSベースPBR1.14x、予想PER12.9x、配当利回り3.1%、予想ROE8.9%。ROEは会社推定資本コスト7-8%をわずかに上回る程度であり、ここからの株価上昇はPBRの機械的な拡大より、9-10%近辺の営業利益率維持、運転資金回収による総資産回転率改善、政策保有株縮減と株主還元によってROEスプレッドを広げられるかに依存する。2026年8月には48.48億円の自己株を取得し2,000,000株の消却を実施しており、株主価値を意識した資本配分は以前より明確だ。
記録更新が続く一方、FY3/2027は利益率の踊り場 – バリュエーションは再びファンダメンタルズ中心へ
| FY3/2023 | FY3/2024 | FY3/2025 | FY3/2026 | FY3/2027E | |
| 売上高(億円) | 1,721.0 | 1,940.3 | 2,169.2 | 2,292.1 | 2,423.1 |
| 営業利益(億円) | 96.6 | 134.5 | 179.3 | 235.6 | 238.9 |
| 営業利益率 | 5.6% | 6.9% | 8.3% | 10.3% | 9.9% |
| 純利益率 | 4.2% | 5.2% | 6.1% | 7.9% | 7.6% |
| ROE | 4.1% | 5.5% | 6.9% | 8.8% | 8.9%* |
Current valuation snapshot
| 指標 | 値 | 投資家としての読み方 |
| 株価 | 4,085円 | CY2025の大幅リレーティング後、2026年高値からは調整 |
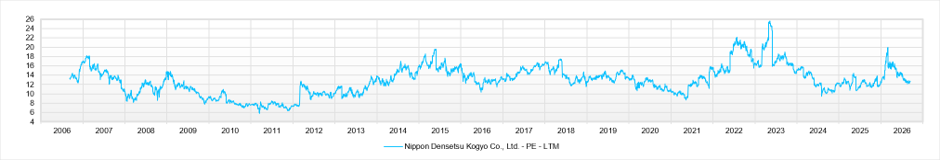
| 予想PER | 12.9x | 東証プライム平均を大きく上回る評価ではない |
| PBR | 1.14x | ROE8.9%なら大幅なPBR拡張にはROE伸長が必要 |
| 予想配当利回り | 3.1% | 配当性向40%方針が下支え |
| 予想ROE | 8.9% | 会社推定資本コスト7-8%に対するスプレッドは小幅プラス |
MANAGEMENT AND BOARD
JR東日本との結びつきを競争優位に変えつつ、資本効率は明確に株主寄りへ
安田一成社長はJR東日本の電気ネットワーク部門出身で、鉄道事業の現場理解と顧客アクセスは強みである。 一方、筆頭株主・最大顧客と経営トップの人的関係が近いからこそ、少数株主にとっては取引条件と資本配分の透明性が重要になる。会社はJR東日本との工事請負について、見積書を提出し市場価格等を勘案した適正価格で契約すると説明している。FY3/2026時点で取締役10名、社外5名、独立4名、JR東日本との兼任役員1名という構成は一定の独立性を確保しているが、独立性確保の特別委員会はない。
資本政策は2025年以降、明確に変わった。 配当性向40%を目安とし、3ヶ年経営計画2024の累計配当は当初計画を大幅に上回る約204億円を想定。政策保有株式はFY3/2030までにFY3/2024比70%縮減する方針で、2026年8月には48.48億円、1,200,000株の自己株式を取得し、同月末に2,000,000株を消却した。ROE改善を利益率だけに頼らず、資産圧縮、株主還元、必要に応じたレバレッジ活用へ広げている点は評価できる。改善余地は、独立取締役比率の更なる引き上げ、JR東日本との重要取引に関する独立社外取締役の関与をより可視化すること、政策保有株売却資金の成長投資と還元への配分ルールを明示することにある。
株主分布
JR東日本19.5%を軸に安定株主が厚い一方、浮動株48.3%で機関投資家の価格形成余地も残る
FactSetの2026年9月10日時点スナップショットでは、発行済株式数59,537,219株、浮動株比率48.3%、機関投資家保有比率20.89%。JR東日本が11,598千株、19.48%で筆頭株主であり、日本電設工業共済会、日本コンクリート工業、NDKグループ従業員持株会など安定株主が厚い。2026年8月の自己株消却後もJR東日本の経済的影響は大きく、少数株主から見た株式の投資可能性は「安定的な親密株主構成」と「約半分の浮動株」の両面を持つ。Schroders、Morant Wright、Vanguard、Dimensional、Fidelity等の国内外機関投資家も確認でき、収益性・資本効率改善が続けば機関投資家比率の上昇余地はある。
| 株主 | 保有比率 | 保有株数(千株) |
| JR東日本 | 19.48% | 11,598 |
| 日本電設工業共済会 | 5.16% | 3,073 |
| 日本コンクリート工業 | 4.59% | 2,730 |
| NDKグループ従業員持株会 | 3.81% | 2,270 |
| Schroder Investment Management | 3.74% | 2,226 |
| 日本電設工業(自己株) | 2.73% | 1,624 |
| 日本電設工業株式給付信託(J-ESOP) | 2.52% | 1,499 |
| Morant Wright Management | 2.18% | 1,296 |
KEY INVESTMENT ISSUES
BUYを維持する条件は「9%前後のROEを利益率と資産回転の両方で再現できること」
| 論点 | ポジティブ材料 | モニター項目 |
| ROE持続性 | 選別受注、価格転嫁、一般電気ミックス、鉄道更新需要 | FY3/2027営業利益率9.9%計画を下回らないか |
| 運転資金 | Q1で債権回収・短期借入返済、ネットキャッシュ比率回復 | 大型案件長期化で再び立替金が膨らまないか |
| 市場需要 | DC、再開発、老朽更新、JR安全投資が複数年継続 | 人手不足・工期延伸が売上計上を遅らせないか |
| JR東日本関係 | 案件アクセス、技術・安全ノウハウ、需要可視性 | 取引条件、独立取締役比率、顧客集中 |
| 資本配分 | 配当性向40%、政策保有株縮減、自己株取得・消却 | 売却資金が低採算投資に向かわないか |
Charts for Price Discovery
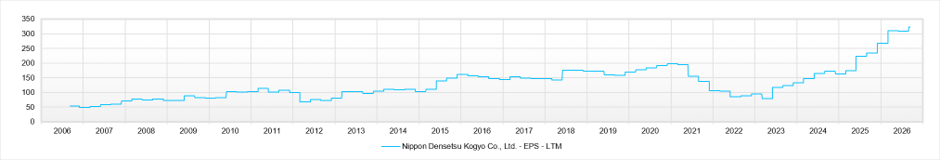
売上高・マージン、キャッシュフロー、ROE、ネットキャッシュ/総資産、デュポン分解、BS構成、ROICスプレッド、Equity Yield、長期株価を確認。FY3/2023以降のROE上昇がレバレッジではなく主に純利益率改善で説明できる一方、総資産回転率とネットキャッシュ比率には運転資金負担が表れている。
Operating, Balance-sheet and Return Profile
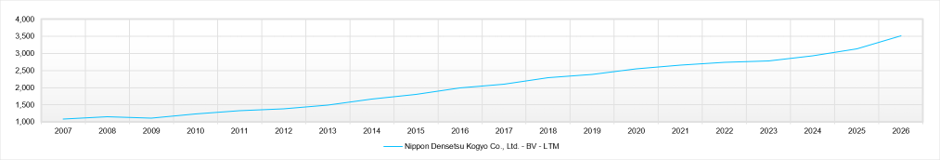
Valuation and Per-share Fundamentals
Price
PBR (LTM)
PER (LTM)
ROE (LTM)
EPS (LTM)
BPS (LTM)