2026年9月24日
Japanese
Home
Omega Investment株式会社
サンセイランディック (Omega Strategic Outlook)
| 株価 (9/28) | 827 円 | 時価総額 | 142.0 億円 |
| PER (26/12予) | 6.1 倍 | 予想配当利回り(26/12) | 4.5 % |
| 販売用不動産 | 327 億円 | 純有利子負債 | 193.5 億円 |
| 本ページのPDF版はこちら |
| PDF version |
権利調整力の組織化が切り拓く次の成長局面。在庫の質、資本効率、2028年以降の事業拡大を検証。
投資判断
中長期の投資判断は強気を維持する。会社は8月10日に2026年12月期の通期業績予想を上方修正し、売上高310億円、営業利益36.8億円、経常利益30.5億円、親会社株主に帰属する当期純利益21.9億円とした。これは、現行中期経営計画で掲げる営業利益25億円、経常利益20億円を大幅に上回る水準であり、ROEについても弊社概算では14~15%と、中計目標の9~12%を上回る見通しである。2026年会社予想は、現行中計最終年度である2027年に向けて設定された利益・資本効率目標を1年前倒しで上回る水準に達しており、足元の収益力が従来の中期想定を上回って推移していることが確認された。
そのうえで会社は、現行中期経営計画そのものは2027年まで継続し、2027年2月頃をめどに数値目標のみを見直す方針を示している。さらに、2028年から新たな中期経営計画へ移行し、共有持分、期間保有、使用貸借、借地権の派生4事業についても、2027年までを事業化・検証の期間とし、2028年以降のスケール化を目指す考えを明らかにした。したがって、8月21日の説明会で重要なのは、2026年会社予想が現中計目標を大幅に上回る水準に達したことに加え、2027年の数値目標見直し、2028年以降の新中計と派生事業拡大という経営計画の時間軸が明確になった点である。
オメガインベストメントは、この会社方針を起点に2030年のコア不動産事業を独自に予想した。弊社の2030年中央値は売上高420億円、営業利益48億円、EPS175円、将来適正株価1,600円である。会社は2030年の数値目標を公表しておらず、これは在庫、仕入、回転、利益率、金利、派生事業の進捗を踏まえた弊社の試算である。
8月21日の説明資料で新たに確認できた重要点は、販売用不動産327億円の93.2%が2023年以降に取得した若い物件であること、利益率と事業期間を組織の評価制度へ取り込んでいること、派生事業の初期案件が実在することの三点である。一方、利益の再現性を証明するには、取得年度別の売却率、粗利率、平均保有期間、営業キャッシュフロー、借入金利の開示がなお必要である。
| 会社公表 | 2026年通期:売上310億円、営業利益36.8億円、純利益21.9億円 |
| 会社方針 | 2027年2月頃に現中計の数値目標を修正、2028年から新中計 |
| 弊社予想 | 2030年中央値:売上420億円、営業利益48億円、将来適正株価1,600円 |
出所:サンセイランディック「2026年12月期 第2四半期決算説明会」(2026/8/21)、FactSet、会社公表資料、オメガインベストメントによる試算。
1. 8月21日公表の決算説明会資料が示した経営計画の時間軸
会社は2026年会社予想で現中計利益目標を上回り、2027年に目標再設定、2028年に新中計開始へ
まず、会社が新たに示した目標と計画期間を以下に整理する。会社公表内容と本レポートにおける評価上の扱いを分けて示した。
8月21日に会社が新たに示した目標・期間
| 期間・テーマ | 会社の公表内容 | 本レポートでの扱い |
| 2026年 | 現行中計の数値目標を達成予定 | 現中計の修正後の数値目標は営業利益25億円、経常利益20億円、ROE9~12%。通期会社予想は36.8億円、30.5億円、21.9億円 |
| 2027年 | 現行中期経営計画を継続 | 基本方針は維持し、数値目標のみを2027年2月頃に修正する予定。新数値は未公表 |
| 2028年以降 | 新中期経営計画を開始 | 共有持分、期間保有、使用貸借、借地権の派生4事業はスケール化を目指す |
| PBR | PBR1倍を意識した改善方針 | ROE、PER、利益成長、資本効率、株主還元を通じて改善する考え方 |
会社の公表内容
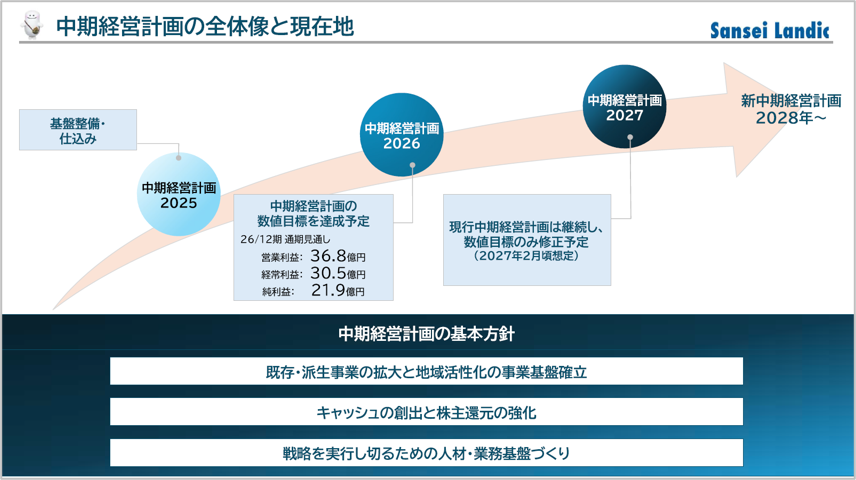
まず、会社が現在公表している中期経営計画の数値目標と、8月21日の決算説明会で示された今後の時間軸を整理する。現行中計の数値目標は、営業利益25億円、経常利益20億円、ROE9~12%である。一方、2026年12月期の会社予想は営業利益36.8億円、経常利益30.5億円であり、利益面では現中計目標を既に大きく上回る水準にある。
会社は、現中計の目標水準を上回ったことをもって計画を終了するのではなく、2027年まで現行中計を継続する方針を示した。そのうえで、基本方針は維持しつつ、数値目標のみを2027年2月頃に見直す予定としている。したがって、2027年の新たな売上高・利益・ROE目標は本レポート作成時点では未公表である。
さらに、2028年からは新中期経営計画へ移行する。共有持分、期間保有、使用貸借、借地権の派生4事業についても、2027年までを事業化・検証の期間とし、2028年以降のスケール化を目指す。したがって、8月21日の説明会資料が示したのは、2030年の具体的な数値目標ではなく、2026年会社予想が現中計目標を上回る現状、2027年の数値目標再設定、2028年以降の新中計という三段階の時間軸である。
出所:会社資料
株式投資の観点から
オメガインベストメントは、会社の時間軸が明確になった点を前向きに評価する。特に、2027年2月頃の数値目標再設定は、現在の利益水準を一過性とみる市場の懸念に対し、次年度の販売計画、資本効率、株主還元の見通しを示す重要なイベントになる。
ただし、会社は2030年目標を公表していない。本レポートの2030年予想は、2028年から始まる新中計に先回りした独自シナリオであり、会社計画の延長線を機械的に外挿したものではない。現行の在庫、仕入計画、回転率、粗利率、金利、派生事業の立ち上がりを個別に置いている。
会社計画を起点にした中長期予想の考え方
本レポートの予想体系は二層に分かれる。第一層は、会社が公表した2026年12月期業績予想、現行中期経営計画の数値目標、株主還元方針、派生事業のロードマップである。現行中計の数値目標は営業利益25億円、経常利益20億円、ROE9~12%であり、2026年会社予想の営業利益36.8億円、経常利益30.5億円はこれを大幅に上回る。第二層は、これらの会社公表情報と業界データを基に、オメガインベストメントが作成した2027年以降および2030年の独自シナリオである。
したがって、2026年の売上高310億円、営業利益36.8億円、経常利益30.5億円、純利益21.9億円、EPS134.62円、年間配当37.5円は会社予想である。一方、2030年の売上高340~540億円、営業利益31~68億円、EPS110~250円、将来適正株価800~2,600円はオメガインベストメントのシナリオ分析である。会社は2027年の新しい数値目標をまだ公表しておらず、2030年の業績目標も示していない。
また、会社が8月21日に示したPBR1倍に向けた考え方は、ROE、PER、利益成長、資本効率、株主還元を通じてPBR改善を目指す方向性を示したものであり、株価目標ではない。オメガインベストメントは、会社の公表内容を事実として整理したうえで、持続的なROE、利益の再現性、在庫回転、資本コストを踏まえて独自の評価を行う。
| 項目 | 区分 | 内容 |
| 2026年12月期業績 | 会社予想 | 売上310億円、営業利益36.8億円、経常利益30.5億円、純利益21.9億円、EPS134.62円 |
| 現行中計の到達点 | 会社方針 | 営業利益25億円、経常利益20億円、ROE9~12%を2026年に達成予定 |
| 2027年 | 会社方針 | 現行中計を継続し、数値目標のみを2027年2月頃に修正予定。新数値は未公表 |
| 2028年以降 | 会社方針 | 新中期経営計画を開始。派生4事業はスケール化を目指す |
| 2030年業績 | 弊社予想 | コア売上340-540億円、営業利益31-68億円。中央値は売上420億円、営業利益48億円、EPS175円 |
| 適正株価 | 弊社試算 | 12-18カ月:1,000-1,200円、2030年:将来価値800-2,600円。中央値は1,100円、1,600円 |
2. 市場の特徴 – 権利の複雑性を流動性へ変換するビジネス
一般的な不動産売買とは異なり、法務・交渉・時間管理が利益源
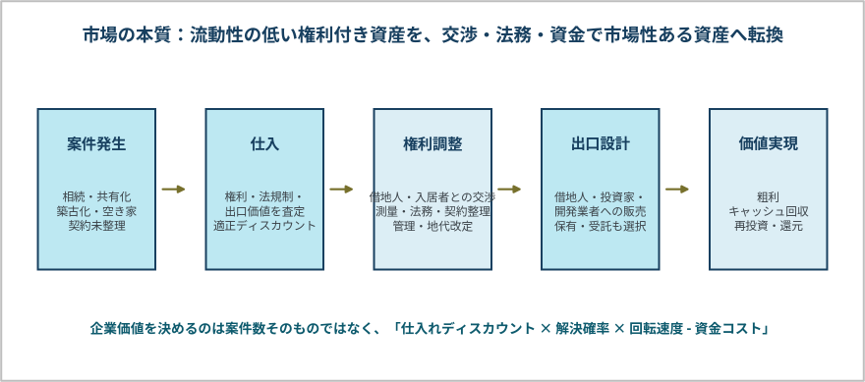
サンセイランディックが事業を展開する市場は、一般的な中古不動産流通市場より狭く、同時に深い。底地、借地権、居抜き、共有持分、使用貸借など、権利関係が複雑で通常の仲介だけでは流動化しにくい不動産を仕入れ、権利調整を通じて市場性を高めたうえで売却する。利益の源泉は単純な地価上昇ではなく、権利の不確実性を減らし、買い手が負担する法務・交渉・時間コストを会社が引き受けることにある。
この市場では、同じ立地・面積の不動産でも、権利構造、契約内容、借地人や入居者の事情、接道、測量、共有者数によって経済価値が大きく変わる。仕入段階では不確実性が価格へ反映される一方、権利調整が進むと市場参加者が増え、出口価格が上昇する。サンセイランディックの専門性は、この価値差を見極め、解決可能性と保有期間を見積もる点にある。
需要を生む構造要因は、高齢化、相続、共有化、築古化、空き家増加、登記義務化、都市部の土地利用高度化である。人口減少は一般的な住宅需要には逆風だが、所有者の高齢化や相続の増加は、むしろ権利整理の必要性を高める。したがって、同社の市場は住宅着工戸数だけでは説明できない。
他方、すべての問題不動産が収益機会になるわけではない。地方で出口需要が乏しい物件、法的解決に長期間を要する案件、修繕・解体コストが高い物件は、相談件数が増えても投資対象にならない。市場規模を考える際は「問題不動産の総数」と「経済的に解決可能な案件」を分ける必要がある。
出所:会社事業説明資料、前回Basic Reportより、オメガインベストメント作成。
3. 中長期需要 – 案件流入は増えるが、出口市場で選別が進む
構造需要はプラス。ただし地方・低流動性物件では資本拘束が長期化
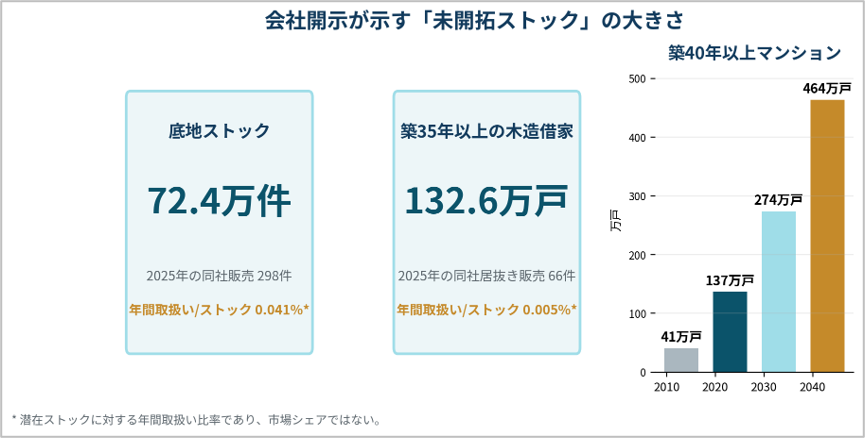
底地、築古賃貸、共有不動産の潜在ストックは大きい。会社が8月21日の説明資料で示した参考値(2023年総務省統計調査)では、底地ストックは72.4万件、築35年以上の木造借家は132.6万戸とされる。これに対し同社の年間販売件数はごく小さい。潜在ストックの大きさは、長期的に案件供給が枯渇しにくいことを示すが、その数値をそのまま年間市場規模や市場シェアへ置き換えることはできない。
オメガインベストメントは、2026年から2030年にかけて、経済的に解決可能な案件流入量が中央値で年率3-5%増えると予想する。相続登記義務化、所有者の高齢化、共有者の増加、築古物件の増加が供給を押し上げる。一方、地方の人口減少、建築費上昇、買い手の融資条件厳格化は、出口価格と回転率を抑える。
ベストケースでは、制度要因に加えて地価上昇、デジタル集客、金融機関からの案件紹介が重なり、案件流入が年率6-8%伸びる。ワーストケースでは、相談件数が増えても収益化可能な案件が増えず、年率0-2%にとどまる。重要なのは、件数の増加率よりも、仕入基準を維持しながら取得できる案件の比率である。
会社の売上成長が市場成長率を上回るには、営業人員の増加だけでなく、案件選別、権利調整、販売先確保を組織的に高速化する必要がある。8月21日の説明資料が強調した「利益率×事業期間」の考え方は、この需要増を資本利益率へ変換するための管理軸といえる。
出所:会社決算説明会資料の市場規模情報、総務省・国土交通省資料。潜在ストックは年間TAMや市場シェアではない。
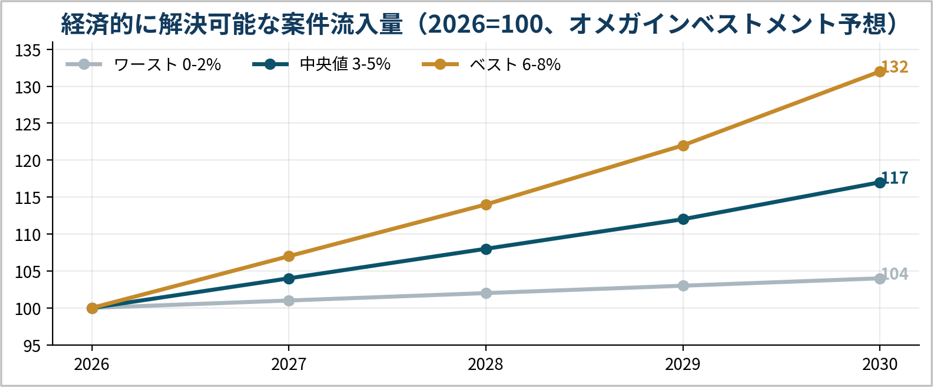
出所:オメガインベストメント予想。2026年を100とする指数。
4. 競争環境と市場シェア – 分母のない市場で何を比較するか
底地・居抜きの実績蓄積は優位。デジタル集客型企業との仕入競争は強まる
権利調整市場には、サンセイランディックのように底地・居抜きを主力とする専門会社、共有持分や再建築不可物件を扱う訳あり不動産会社、地域密着の不動産会社、買取再販会社、個人投資家が併存する。競争は売却時よりも仕入時に起きやすく、売主との接点、査定速度、資金調達力、法務対応力が案件獲得を左右する。
サンセイランディックの強みは、長期の底地実績、全国拠点、金融機関・仲介会社との関係、複雑案件に対応できる人材、販売先を想定した仕入判断である。底地は借地人のライフイベントを待つ場合があり、短期回転だけで競争力を測れない。地代収入を得ながら出口を待つ運用経験は、新規参入者にとって模倣しにくい。
一方、AlbaLink(5537:グロース)やSA(未上場)などのデジタル集客型プレーヤーは、検索広告、コンテンツ、全国相談窓口を通じて案件流入を急拡大させている。サンセイランディックが仲介ネットワークや法人紹介に強みを持つのに対し、これらの企業は個人売主の直接獲得で優位を築く。今後は、案件の難易度だけでなく、顧客獲得コストと査定スピードがシェアを左右する。
この市場には統一された業界分類と取引統計がなく、正確な売上シェアを算出できない。オメガインベストメントは、売上高、販売件数、仕入件数、相談件数、拠点数、販売用不動産、累計実績を代理指標として比較する。これらは定義が異なるため、単一のシェア率ではなく、案件の深さと集客規模の二軸で位置づける方が妥当である。
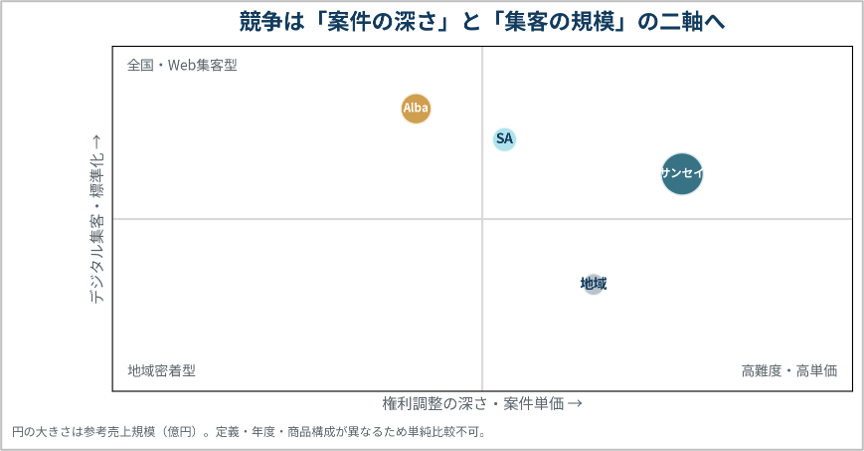
出所:各社公表資料を基にオメガインベストメント作成。売上規模、年度、事業範囲が異なるため単純比較不可。
| プレーヤー | 主な領域 | 相対的な強み | 今後の焦点 |
| サンセイランディック | 底地・居抜き、全国拠点、法人・仲介ネットワーク | 高難度案件、長期運用、金融機関との関係 | 直接Web集客の強化、商品別採算の可視化 |
| AlbaLink | 空き家・共有持分・再建築不可など広範 | デジタル集客、全国展開、案件流入量 | 高難度案件の収益性と資本回転 |
| SA | 共有持分・再建築不可・底地等 | 直接集客、訳あり不動産の専門性 | 規模、資金調達、出口の多様性 |
| 地域専門業者 | 限定地域の底地・借地・相続案件 | 地域ネットワーク、地場知識 | 資本力、人材、案件分散 |
5. 利益率と資本利益率 – 高粗利でも長期保有なら価値は増えない
市場構造は高い粗利機会と大きな資本拘束を同時にもたらす
権利調整ビジネスは、通常流通しにくい不動産を割安に取得できるため、高い粗利率を得られる可能性がある。しかし、権利調整、測量、分筆、交渉、解体、販売までに時間を要し、在庫と借入が膨らみやすい。したがって、粗利率だけでは株主価値を説明できない。
同社の資本利益率は、仕入時のディスカウント、権利調整による価値創出、保有期間、販管費、借入コストの組み合わせで決まる。底地は1-3年、居抜きは1-2年が一般的な事業期間と会社は説明している。期間保有事業は賃料収入を得られる一方、投下資本が長く固定されるため、売却益を含むIRRで評価する必要がある。
2026年上期の会社実績は売上高165.9億円、売上総利益52.7億円、営業利益25.7億円で、粗利率31.8%、営業利益率15.5%と高い。ただし、1Q粗利率34.8%に対し2Q単独は27.7%へ低下した。案件構成による四半期変動が大きく、上期利益率を恒常水準として年率換算するのは適切ではない。
オメガインベストメントは、在庫粗利益率、在庫営業利益率、在庫回転率、資金コスト控除後在庫利回り、3年間累積営業CFを主要指標とする。会社が「利益率×事業期間」を人事評価へ取り込んだことは、売上規模よりも年率リターンを重視する方向への変化であり、ROIC改善に資する。
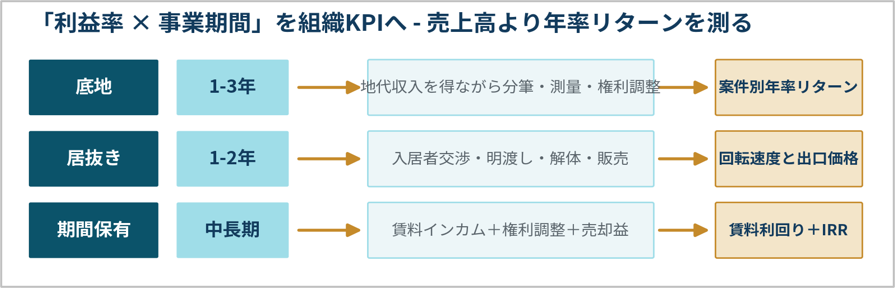
出所:会社決算説明会資料より、オメガインベストメント作成。
| 指標 | 計算 | 投資判断上の意味 |
| 在庫粗利益率 | 売上総利益 ÷ 平均販売用不動産 | 仕入の質と権利調整力 |
| 在庫回転率 | 売上高 ÷ 平均販売用不動産 | 資本を売上へ変える速度 |
| 在庫営業利益率 | 営業利益 ÷ 平均販売用不動産 | 販管費を含む在庫採算 |
| 資金コスト控除後利回り | (営業利益 – 支払利息)÷ 平均販売用不動産 | 金利上昇後の実質リターン |
| 3年間累積営業CF | 3年間の営業CF合計 | 仕入時期による単年度変動を平準化 |
6. 2026年業績 – 会社予想の大幅上方修正と下期前提
会社予想は現中計利益目標を大幅に上回る水準。弊社はその持続性を検証
会社の公表内容
2026年12月期第2四半期累計は、売上高165.9億円、営業利益25.7億円、経常利益22.8億円、純利益15.8億円となった。前年同期比では売上高14.3%増、営業利益14.9%増、経常利益9.7%増、純利益12.3%増である。会社の上期計画に対する達成率は、営業利益114.4%、経常利益113.9%、純利益113.1%で、利益面の上振れが明確である。
会社は上期実績と足元の販売状況を踏まえ、2026年通期予想を売上高255億円から310億円、営業利益24億円から36.8億円、純利益13.3億円から21.9億円へ引き上げた。EPSは81.76円から134.62円へ64.6%増額された。現行中期経営計画の数値目標は営業利益25億円、経常利益20億円、ROE9~12%であり、2026年会社予想の営業利益36.8億円、経常利益30.5億円はこの利益目標を大幅に上回る水準である。
事業別の販売予想は、底地121億円、居抜き168億円、所有権10億円、その他9億円である。上方修正額55億円の中心は底地と居抜きで、特に居抜きは売上構成比54.1%へ上昇する。収益性の高い案件が寄与すれば利益上振れ要因になる一方、案件単価、出口価格、入居者交渉期間による変動も大きくなる。
2026年は利益水準の切り上がりを示す年である一方、既に現中計目標を上回った利益水準を2027年以降どこまで持続できるかを見極める年でもある。2027年2月頃に会社が示す新しい数値目標で、売上高・利益だけでなく、粗利率、在庫回転、ROE、借入方針、株主還元がどのように設定されるかが重要になる。
株式投資の観点から
通期営業利益36.8億円に対し上期で25.7億円を計上しており、下期会社予想は約11.1億円である。下期は上期より利益率が低下する前提だが、会社は不動産市況や金利上昇を慎重に織り込んだ当初計画から、足元の販売状況を反映して上方修正した。弊社は、下期計画に一定の保守性が残るとみるが、居抜き比率上昇と粗利率の正常化を考慮し、上期利益の単純年率換算は行わない。
2026年は利益水準の切り上がりを示す年である一方、2027年以降の基準利益を確定する年でもある。2027年2月頃に会社が示す新しい数値目標で、売上高だけでなく、粗利率、在庫回転、ROE、借入方針、株主還元がどのように設定されるかが重要になる。
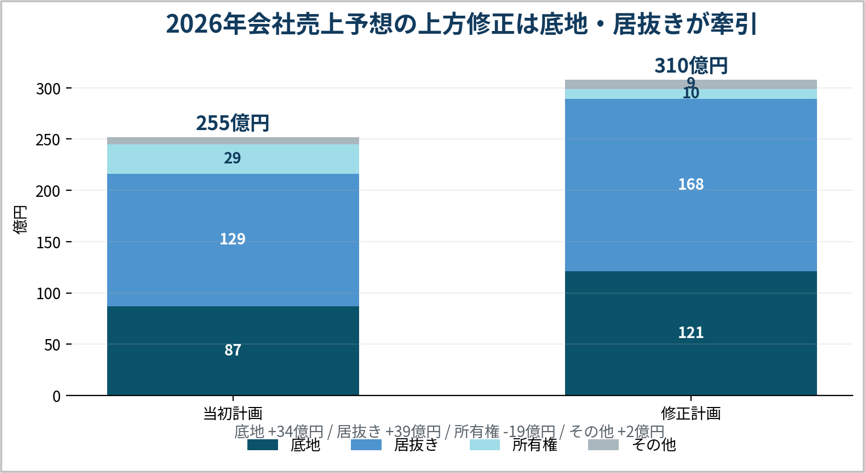
出所:会社決算説明会資料より、オメガインベストメント作成。
| 項目 | 当初予想 | 8月修正予想 | 修正率 | 区分 |
| 売上高 | 255億円 | 310億円 | +21.6% | 会社予想 |
| 営業利益 | 24.0億円 | 36.8億円 | +53.3% | 会社予想 |
| 経常利益 | 19.0億円 | 30.5億円 | +60.5% | 会社予想 |
| 純利益 | 13.3億円 | 21.9億円 | +64.7% | 会社予想 |
| EPS | 81.76円 | 134.62円 | +64.6% | 会社予想 |
7. 販売用不動産は積み上がるが、在庫の若さが質を支える
在庫の新しさは確認できた。次はコホート別採算とキャッシュ化速度
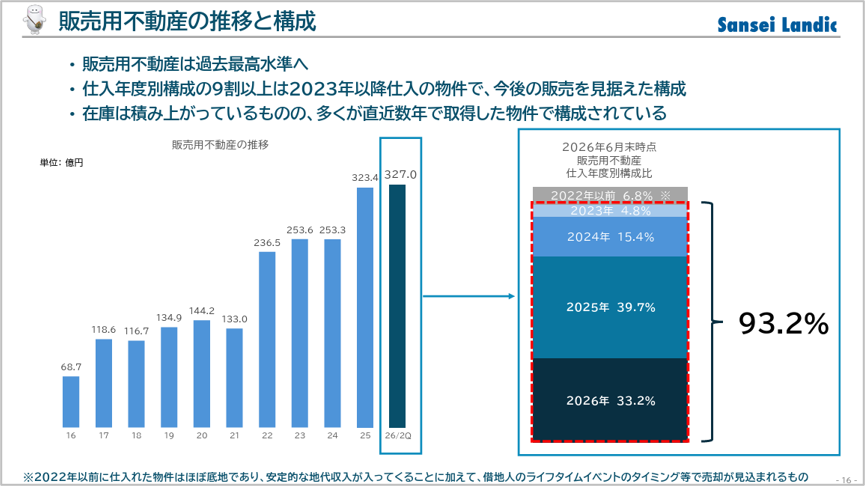
2026年6月末の販売用不動産は327億円で、総資産434億円の75%を占める。権利調整ビジネスでは販売用不動産が将来利益の原資である一方、売却までの資金拘束と金利負担を生む。したがって、在庫残高の増加を成長とみなすには、在庫年齢と出口見通しの確認が欠かせない。
8月21日に公表された決算説明会資料によれば、販売用不動産の93.2%は2023年以降に仕入れた物件であり、2025年と2026年の取得分だけで72.9%を占める。2022年以前の6.8%はほぼ底地で、会社は安定的な地代収入を得ながら借地人のライフイベント等に応じた売却を見込むと説明している。この開示により、在庫の大半が長期滞留物件であるとの懸念は後退した。
出所:会社資料
会社は2026年の仕入計画を204億円から220億円へ引き上げた。上期仕入高は116億円、進捗率53%、下期計画は104億円である。販売先を確保したうえで仕入れる方針と、チャネル拡大、権利調整力の向上が背景にある。2027年以降の販売原資を確保するという会社の説明は、在庫の取得時期と整合する。
一方、有利子負債は260億円、現金預金は66.5億円、純有利子負債は193.5億円で、株主資本149.4億円に対する倍率は約1.30倍である。上期営業CFは17.98億円のプラスだが、前年同期からは減少した。オメガインベストメントは、在庫の新しさを評価する一方、借入金利、固定・変動比率、平均保有期間、取得年度別売却率が未開示である点を残存リスクとみる。
| 指標 | 数値 | 区分 | 評価 |
| 販売用不動産 | 327.0億円 | 会社実績 | 2023年以降仕入が93.2% |
| 2026年仕入計画 | 220億円 | 会社計画 | 上期116億円、下期104億円 |
| 有利子負債 | 260.0億円 | 会社実績 | 前期末比8.6億円増 |
| 現金・預金 | 66.5億円 | 会社実績 | 前期末比19.3億円増 |
| 純有利子負債 | 193.5億円 | 弊社計算 | 有利子負債 – 現金預金 |
| 純有利子負債/株主資本 | 1.30倍 | 弊社計算 | 金利感応度と還元余力の主要指標 |
8. 組織能力と派生事業 – 2028年以降の成長を支える準備段階
会社は業績の再現性と事業期間を重視している。弊社は初期投資の採算証明を待つ
会社の公表内容
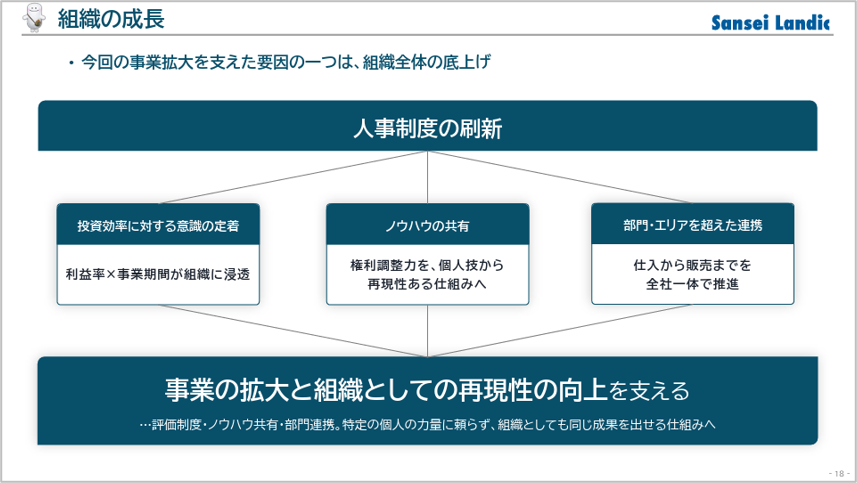
8月21日の説明資料で会社は、今回の事業拡大を支えた要因の一つとして組織全体の底上げを挙げた。人事制度の刷新を通じ、利益率と事業期間を評価へ取り込み、権利調整ノウハウを個人技から再現可能な仕組みへ移し、仕入から販売までを部門・エリア横断で進める方針である。
この方針は、同社の成長制約が市場規模よりも人材育成と案件処理能力にあることを踏まえると合理的である。案件数が増えても、経験者に集中すれば交渉期間が延び、粗利率と回転率が低下する。案件選別、法務、測量、交渉、出口販売を標準化できれば、1人当たり処理件数と年率リターンを高められる。
出所:会社資料
会社が示した派生事業の期間
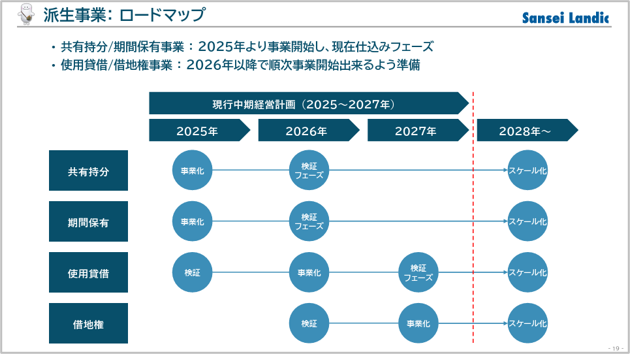
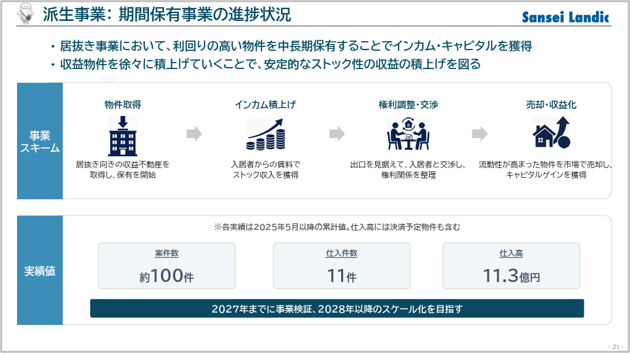
会社の派生事業ロードマップでは、共有持分と期間保有は2025年から事業化し、2026-2027年を検証期間、2028年以降をスケール化段階とする。使用貸借は2025年に検証、2026年に事業化、2027年に再検証し、2028年以降のスケール化を目指す。借地権は2026年に検証、2027年に事業化、2028年以降にスケール化を目指す計画である。
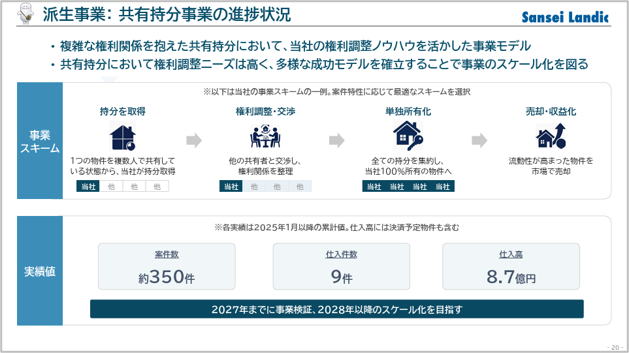
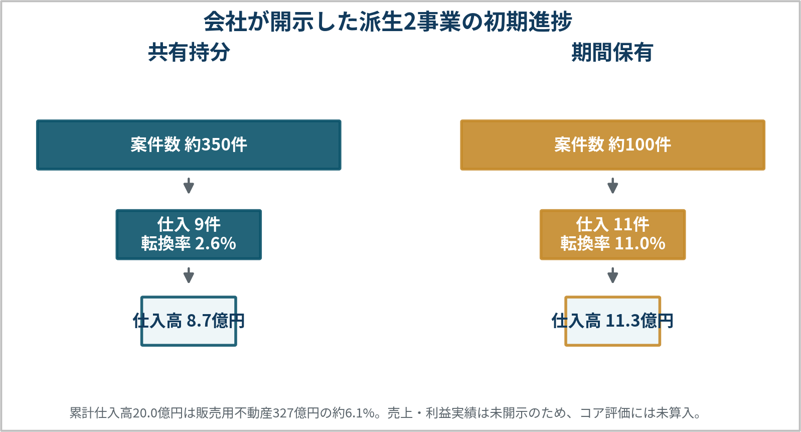
共有持分は案件約350件に対し仕入9件、仕入高8.7億円、期間保有は案件約100件に対し仕入11件、仕入高11.3億円まで進んだ。会社は両事業を2027年まで検証し、2028年以降のスケール化を目指す。これは会社が示した事業期間であり、2030年の売上・利益目標ではない。
出所:会社資料
株式投資の観点から
派生事業の案件流入と仕入実績が確認できた点を株式投資の観点から考察する。ただし、売却件数、売上高、粗利率、保有期間、賃料利回り、IRRは未開示である。弊社の2030年中央値シナリオでは、派生事業の寄与を限定的に織り込み、利益成長の主因は既存の底地・居抜き事業の拡大と回転改善に置く。派生事業は追加的な上振れ余地として株式投資の観点から分析する。
出所:会社決算説明会資料より、オメガインベストメント作成。転換率と販売用不動産比率はオメガインベストメントで計算。
9. 2030年、コア事業は再び一段高い成長局面へ
会社は2030年の数値を公表していない。弊社は在庫・回転・利益率から独自に予想
重要:以下の2030年の数値は会社計画ではない。8月21日公表の会社方針、2026年会社予想、販売用不動産、仕入計画、商品構成を基にオメガインベストメントが試算した。
会社が公表している業績予想は2026年12月期までであり、2027年の新しい数値目標は2027年2月頃に修正予定、2030年目標は未公表である。オメガインベストメントは、会社の2026年売上高310億円を出発点とし、平均販売用不動産、在庫回転率、商品別売上構成、営業利益率、金利負担を用いて2030年のコア不動産事業を予想した。
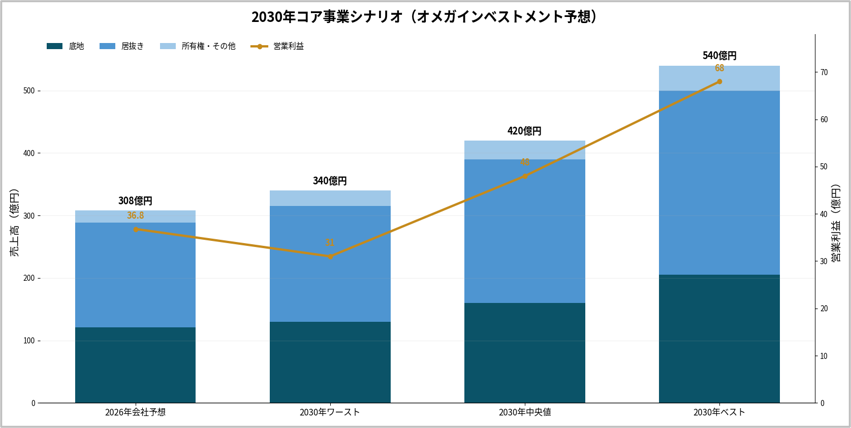
中央値シナリオでは、平均販売用不動産410-440億円、在庫回転率0.95-1.00回、売上高400-440億円、営業利益率11-12%を想定する。中心値は売上高420億円、営業利益48億円、EPS175円である。2026年会社予想の営業利益36.8億円から2030年48億円への伸びは年率約7%で、売上高の年率約8%成長とおおむね整合する。2026年の高利益を一過性として大きく減額するのではなく、既存事業の拡大と組織化によって高い利益水準を維持しつつ、徐々に利益額を積み上げる姿を置いた。
ワーストケースは、仕入競争、金利上昇、出口需要低迷により回転率が0.80-0.85回へ低下し、売上高340億円、営業利益31億円、EPS110円とする。これは2026年比で売上高は小幅成長する一方、利益率が約9%へ低下するケースである。ベストケースは、在庫回転1.05-1.10回、組織能力の向上、派生事業の一部貢献により、売上高540億円、営業利益68億円、EPS250円とする。
弊社予想の最大の不確実性は、2028年以降の派生事業の規模と資本効率である。共有持分や期間保有が高いIRRを確保できればベストケースへ近づくが、長期保有が増えて資本回転が低下すれば、売上増加にもかかわらずROICが悪化する。会社が2027年2月頃に公表する新数値目標を受け、弊社予想は再検証する必要がある。
| 年度・シナリオ | 区分 | 売上高 | 営業利益 | EPS | 主要前提 |
| 2026年 | 会社予想 | 310億円 | 36.8億円 | 134.62円 | 会社が公表した通期予想 |
| 2030年ワースト | 弊社予想 | 340億円 | 31億円 | 110円 | 回転0.80-0.85回、利益率約9%、金利上昇・出口需要低迷 |
| 2030年中央値 | 弊社予想 | 420億円 | 48億円 | 175円 | 回転0.95-1.00回、利益率11-12%、派生事業は限定寄与 |
| 2030年ベスト | 弊社予想 | 540億円 | 68億円 | 250円 | 回転1.05-1.10回、派生事業一部貢献 |
出所:会社決算説明会資料より、オメガインベストメント作成。2026年は会社予想。2030年はオメガインベストメント予想。中央値では派生事業の寄与を限定的に織り込み、利益成長の中心は既存事業の拡大と回転改善に置く。
10. 金利上昇の影響は限定的、株価評価の焦点は在庫回転と資本効率
直接的な支払利息増加より、出口価格と資本コストへの二次影響が大きい
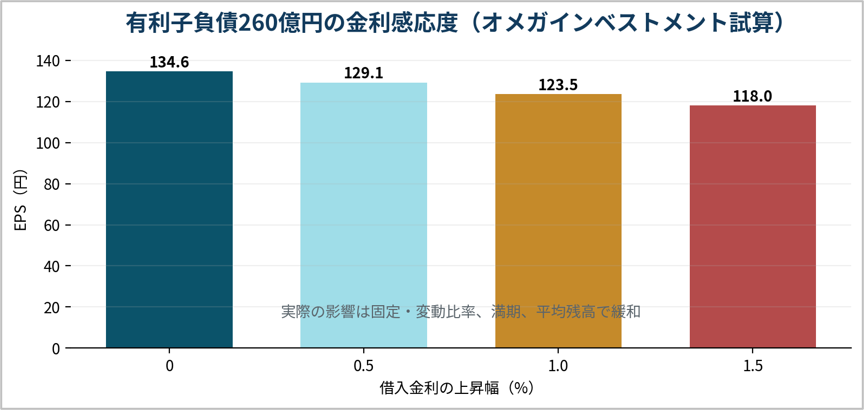
同社は販売用不動産を借入で保有するため、金利上昇は直接的に支払利息を増やす。2026年6月末の有利子負債260億円を基準に、全額が同時に再価格付けされる上限ケースでは、借入金利0.5%上昇で年間利息が1.3億円、1.0%上昇で2.6億円、1.5%上昇で3.9億円増える。税後EPSへの影響は概ね5.5円、11.1円、16.6円の減少となる。
実際の影響は、固定・変動金利比率、満期構成、平均残高、借換え時期によって緩和される。しかし会社はこれらを十分に開示していないため、上限感応度を用いてリスクの大きさを把握する必要がある。2026年会社予想EPS134.62円に対し、金利1%上昇の直接影響は約8%に相当する。
間接影響はさらに重要である。買い手の借入金利が上がれば、収益物件の利回り要求が高まり、出口価格が下がる。融資姿勢が厳しくなれば、販売期間が延び、地代・管理費・固定資産税・利息の負担が増える。同時に株主資本コストも上昇し、同じEPSでも許容PERとPBRが低下する。
一方、緩やかな金利上昇は競合の退出や仕入価格の低下を通じて、中期的な機会を生む可能性がある。資金調達力の弱い業者が仕入を抑え、売主の資金化需要が高まれば、サンセイランディックの案件選択肢は増える。したがって、金利上昇の評価は、短期利益へのマイナスと中期シェアへのプラスを分けて考えるべきである。
出所:オメガインベストメント試算、作成。有利子負債260億円を全額再価格付け、税率30.6%、株式数約1,627万株を前提とする。
| 金利上昇 | 年間利息増 | 税後利益減 | EPS減少 | 2026年会社予想比 |
| +0.50% | 1.30億円 | 約0.90億円 | 約5.5円 | EPS約4.1%減 |
| +1.00% | 2.60億円 | 約1.80億円 | 約11.1円 | EPS約8.2%減 |
| +1.50% | 3.90億円 | 約2.71億円 | 約16.6円 | EPS約12.4%減 |
11. PERはなお低位、PBR1倍は再評価の通過点
会社はPBR1倍を意識。弊社は利益の持続性と資本コストから評価
会社の考え
8月21日の説明資料で会社は、PBRをROE×PERとして捉え、利益成長の確度、将来成長と資本効率、株主還元の強化によってPBR1倍を目指す考え方を示した。2026年は過去最高の売上高・利益水準を見込み、派生事業への投資、地域活性化事業の収益化、投資効率意識の定着、大幅増配をPBR改善の要因として挙げている。会社は足元PBRが0.9倍まで上昇したと説明した。
これは会社の資本市場に対する方向性であり、保証された株価目標ではない。PBR1倍へ到達しても、ROEが一時的に高いだけでPERが低下すれば、評価は定着しない。会社の課題は、2026年の高利益を2027年以降の再現可能な利益へつなげることである。
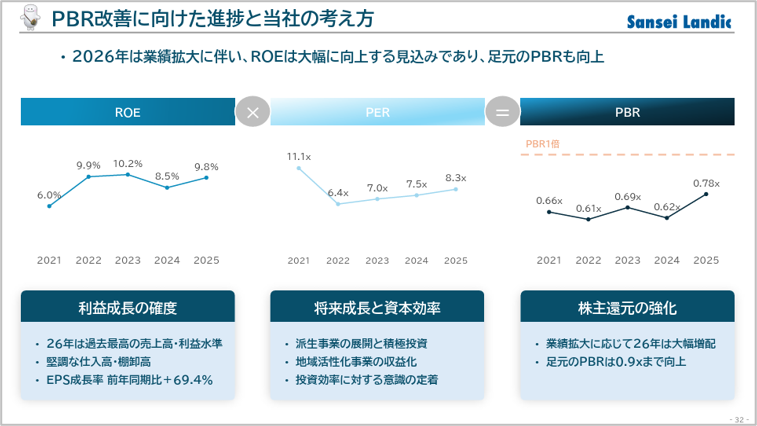
出所:会社資料
株式投資の観点から
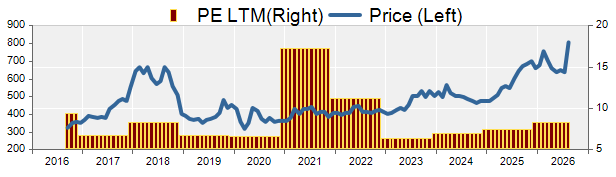
参考株価825円では、2026年会社予想EPS134.62円に対するPERは約6.1倍、2026年6月末の株主資本を基にした概算PBRは約0.90倍である。市場は会社の利益拡大を認識しながらも、案件構成、在庫回転、金利、営業CFの持続性に割引を置いている。
オメガインベストメントの12-18カ月適正株価は1,000-1,200円、中央値1,100円である。PER7.4-8.9倍、PBR1.08-1.30倍、配当利回り3.1-3.8%を総合した。これは弊社試算であり、会社算定ではない。2027年2月頃の数値目標再設定でROE、回転率、借入、還元の目標が明確になれば、PER回復の根拠が強まる。
オメガインベストメントの2030年将来適正株価は、ワースト800-1,000円、中央値1,450-1,750円、ベスト2,200-2,600円とする。弊社中央値は1,600円である。中央値レンジはEPS175円に対してPER約8.3-10.0倍を置いたもので、2026年の6倍台から利益の持続性と資本効率が確認されるにつれて評価が正常化するケースを想定する。これは2030年時点の将来価値であり、現在の目標株価ではない。12-18カ月適正株価は2026年会社予想と当面の資本効率を基に別途評価している。
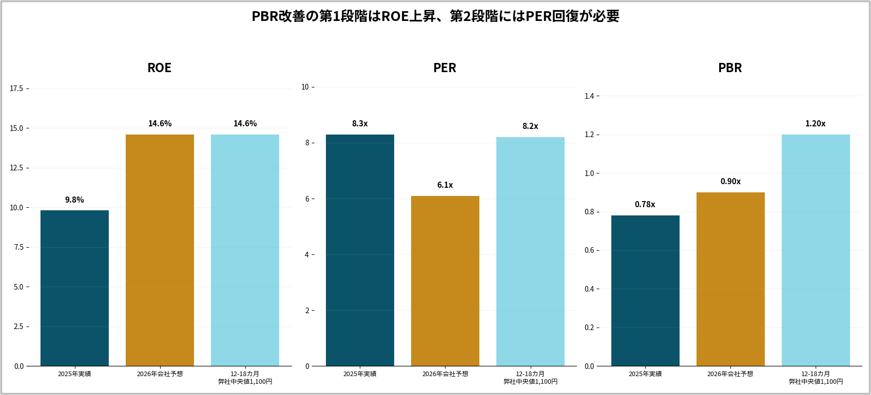
出所:会社決算説明会資料より、オメガインベストメント作成。2025年実績はFactSet、2026年は会社予想、12-18カ月はオメガインベストメント試算。
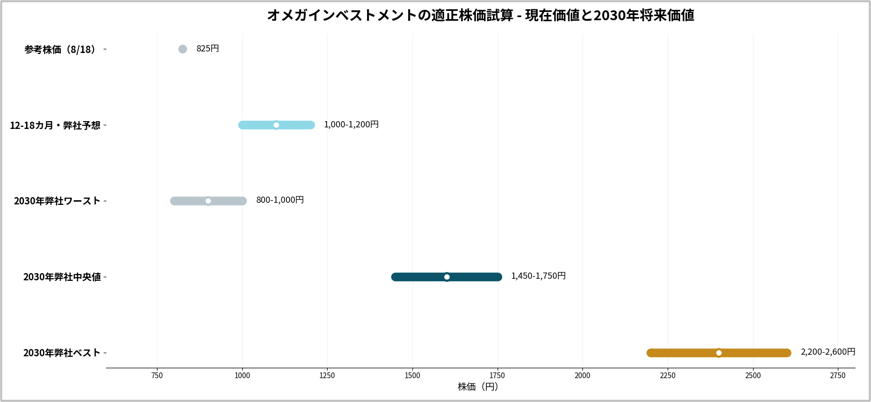
出所:会社決算説明会資料より、オメガインベストメント作成。適正株価レンジはオメガインベストメント試算。2030年レンジは将来価値。
| 評価軸 | 計算 | 12-18カ月レンジ | 区分 |
| PER | EPS134.62円 × 7.4-8.9倍 | 996-1,198円 | 弊社試算 |
| PBR | 概算BPS918.6円 × 1.08-1.30倍 | 992-1,194円 | 弊社試算 |
| 配当利回り | 会社予想配当37.5円 ÷ 3.1-3.8% | 987-1,210円 | 弊社試算 |
| 総合 | 流動性、金利、中計更新を加味 | 1,000-1,200円 | 弊社適正株価 |
12. 株主還元余地あり。株価再評価の鍵は利益成長と資本効率
増配余地はあるが、仕入原資と資本効率を損なわないルール化が必要
会社は2026年通期業績予想の上方修正を受け、期末配当を15円から27円へ引き上げ、株式分割後の年間配当を37.5円とした。2026年会社予想EPS134.62円に対する配当性向は27.9%である。会社は継続的・安定的な配当と業績に応じた積極還元を基本方針としている。
配当性向だけをみれば追加還元余地はある。年間配当総額は約6.1億円で、会社予想純利益21.9億円との差は約15.8億円である。ただし、販売用不動産の積み増し、派生事業、期間保有物件には資金が必要であり、利益とフリーキャッシュフローは一致しない。恒常的に50%を超える配当性向を設定すると、仕入機会を失う可能性がある。
オメガインベストメントは、通常時の配当性向30-40%、PBR1倍未満での機動的自己株買い、在庫圧縮や特別利益発生時の追加還元を現実的な枠組みと考える。配当の累進性を優先し、自己株買いは純有利子負債、営業CF、翌年度仕入計画を満たす場合に限定することが望ましい。
バリュエーション拡大には、利益目標の引き上げだけでなく、コホート別在庫、商品別IRR、固定・変動金利比率、ネット有利子負債の上限、配当・自己株買いの基準を示す必要がある。2027年2月頃の目標再設定では、売上高・利益と資本効率を同時に提示できるかが焦点となる。
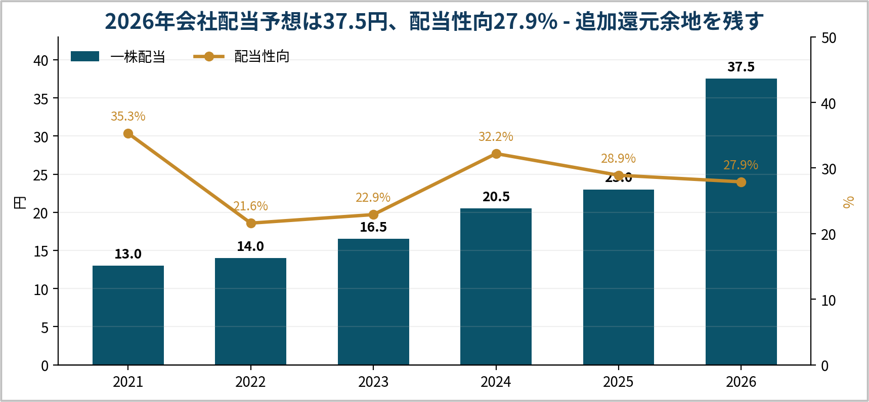
出所:会社決算説明会資料より、オメガインベストメント作成。2026年配当は会社予想。配当性向は会社資料に掲載されている値。
| 経営アクション | 具体的な開示・実績 | 期待される評価効果 |
| 在庫コホート | 取得年度別の販売済比率、粗利率、平均保有期間、残存在庫 | 滞留リスクと年率リターンを可視化 |
| 商品別資本効率 | 底地・居抜き・共有持分・期間保有のIRR、営業CF | 派生事業を企業価値へ織り込む根拠 |
| 財務方針 | 固定・変動比率、平均金利、満期、純有利子負債/資本の上限 | 金利ディスカウントを縮小 |
| 還元ルール | 配当性向30-40%、自己株買い条件、消却方針 | 1株価値へのコミットを明確化 |
| 人的資本 | 1人当たり粗利、案件数、育成期間、権利調整期間 | 組織化の成果を実績で証明 |
13. 中長期の投資判断は強気、次の焦点は2027年以降の成長持続
市場拡大より、在庫を粗利とキャッシュへ変える速度が株価を決める
サンセイランディックの中長期投資価値は、相続・築古化・共有化によって増える複雑不動産を、組織的な権利調整で流動化できる点にある。潜在ストックは大きく、案件供給が短期に枯渇する可能性は低い。底地の長期実績、全国拠点、仲介・金融機関ネットワーク、販売先を見据えた仕入は競争優位である。
8月21日の決算説明会では、2026年会社予想が現行中期経営計画の利益目標を大幅に上回る水準に達したことに加え、2027年2月頃に数値目標を見直し、2028年から新中期経営計画へ移行する方針が示された。販売用不動産の93.2%が2023年以降の仕入であることも、在庫の質に対する懸念を和らげる材料である。
一方、2026年の高利益は案件構成の影響を受けており、底地、居抜き双方で収益性の高い案件が寄与している。純有利子負債は193.5億円、株主資本比1.30倍で、金利、融資姿勢、出口価格の影響を受ける。派生事業も案件と仕入は確認できたが、売上、粗利、IRR、回収期間は未検証である。
オメガインベストメントは、12~18カ月適正株価1,000~1,200円、中央値1,100円、2030年将来適正株価800~2,600円、中央値1,600円と試算する。弊社2030年中央値のコア売上420億円、営業利益48億円、EPS175円は会社計画ではない。2026年会社予想の営業利益36.8億円に対し、2030年48億円は年率約7%の利益成長に相当し、既存事業の拡大、在庫回転の維持、組織能力の向上を前提とする。
中長期でPBR1倍超が定着する条件は、ROE10%以上を2-3年継続し、3年間累積営業CFを黒字化し、在庫回転0.9回以上を維持し、配当性向30-40%と機動的自己株買いをルール化することである。これらが実現すれば、PERは6倍台から8-10倍へ回復し、PBR1.1-1.3倍が正当化されると予想する。
したがって投資判断は「中長期で強気、短期は2027年の新たな数値目標と資本効率の開示待ち」とする。次の重要イベントは2027年2月頃の中計数値目標再設定であり、既に現中計の利益目標を上回った後に、会社が2027年以降の利益水準、ROE、ROIC、在庫回転、借入、株主還元をどこまで具体的に数値化するかが、次の株価再評価を左右するとみる。
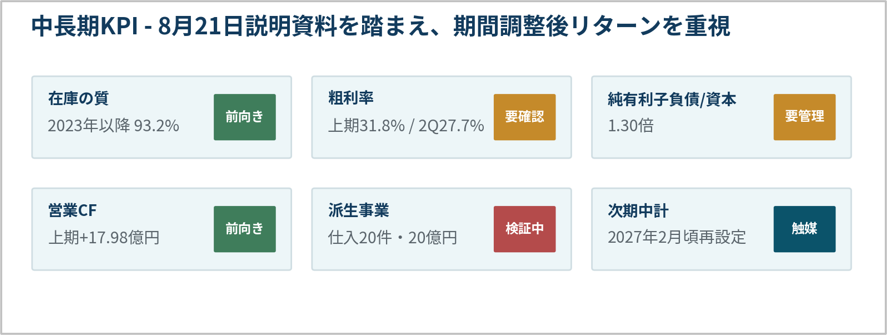
出所:会社決算説明会資料より、オメガインベストメント作成。会社公表資料、FactSet、オメガインベストメント試算。
| 評価できる点 | 慎重な見方が必要な点 |
| • 構造的な案件供給 • 底地・居抜きの専門性 • 在庫の93.2%が2023年以降 • 2026年会社予想は現中計利益目標を大幅に上回る水準 • 組織化と派生事業の初期進捗 |
• 居抜き比率上昇と粗利変動 • 純有利子負債193.5億円 • 金利・出口価格への感応度 • 派生事業の採算未開示 • 市場シェア分母と直接集客の弱さ |
主要出所・注記
データおよび評価に関する注記
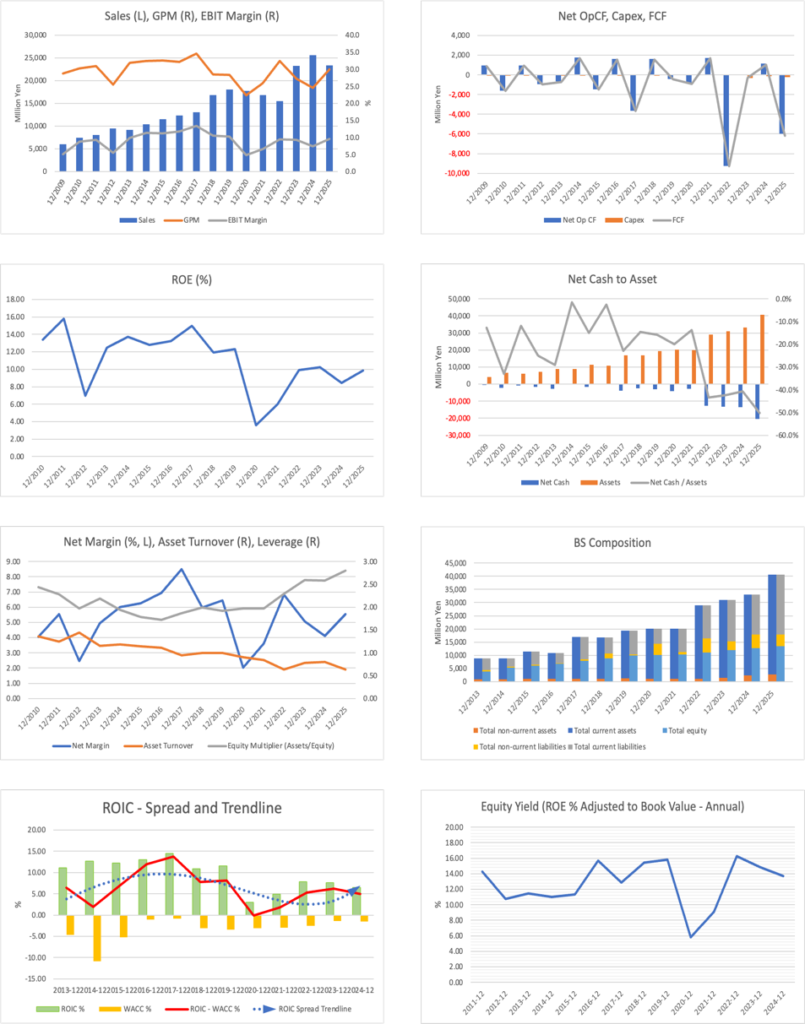
財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、セグメント開示等と一部一致しない場合がある。事業別数値、KPI、中期経営計画、資本配分方針等は会社公表資料を優先し、必要に応じてFactSetおよびオメガインベストメントの試算で補完している。
本文で使用した適正株価、PER、PBR、ROIC、金利感応度、現在価値換算等の評価額・指標は、一定の前提に基づくオメガインベストメントの試算であり、投資推奨や将来株価・企業価値を保証するものではない。2030年の売上高、利益、EPS、適正株価は会社予想ではなく、オメガインベストメントのシナリオ分析である。
主要財務データ
| 単位: 百万円 | 2021/12 | 2022/12 | 2023/12 | 2024/12 | 2025/12 | 2026/12 会社予想 |
| 売上高 | 16,836 | 15,533 | 23,269 | 25,620 | 23,349 | 31,000 |
| EBIT(営業利益) | 1,118 | 1,469 | 2,155 | 1,883 | 2,248 | 3,680 |
| 税引前収益 | 1,004 | 1,270 | 1,756 | 1,585 | 1,852 | 3,050 |
| 親会社株主帰属利益 | 609 | 1,060 | 1,183 | 1,051 | 1,295 | 2,190 |
| 現金・預金 | 5,361 | 3,837 | 3,770 | 5,013 | 4,717 | |
| 総資産 | 20,051 | 28,977 | 30,976 | 33,107 | 40,680 | |
| 債務合計 | 8,108 | 16,399 | 16,879 | 18,506 | 25,145 | |
| 純有利子負債 | 2,747 | 12,562 | 13,109 | 13,493 | 20,428 | |
| 負債総額 | 9,749 | 17,921 | 18,899 | 20,349 | 27,128 | |
| 株主資本 | 10,302 | 11,056 | 12,077 | 12,759 | 13,551 | |
| 営業活動によるキャッシュフロー | 1,705 | -9,268 | -12 | 1,143 | -5,969 | |
| 設備投資額 | 40 | 28 | 304 | 138 | 217 | |
| 投資活動によるキャッシュフロー | -51 | -267 | -766 | -715 | -464 | |
| 財務活動によるキャッシュフロー | -608 | 7,971 | 303 | 1,223 | 6,094 | |
| フリーキャッシュフロー | 1,682 | -9,282 | -291 | 1,049 | -6,177 | |
| ROA (%) | 3.04 | 4.32 | 3.95 | 3.28 | 3.51 | |
| ROE (%) | 5.98 | 9.93 | 10.23 | 8.46 | 9.84 | |
| EPS (円) | 36.8 | 64.8 | 71.9 | 63.6 | 79.5 | 134.6 |
| BPS (円) | 624.7 | 678.4 | 732.7 | 770.9 | 835.0 | |
| 一株当り配当(円) | 13.00 | 14.00 | 16.50 | 20.50 | 23.00 | 37.50 |
| 発行済み株式数 (百万株) | 16.95 | 16.98 | 17.17 | 17.17 | 17.17 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
株価推移
主要株価関連データ
財務データI(四半期ベース)
| 単位: 百万円 | 2024/12 | 2025/12 | 2026/12 | ||||||
| 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | |
| [損益計算書] | |||||||||
| 売上高 | 5,785 | 8,358 | 4,270 | 8,848 | 5,664 | 5,202 | 3,634 | 9,607 | 6,984 |
| 前年同期比 | 5.3% | 11.7% | 12.3% | 22.8% | -2.1% | -37.8% | -14.9% | 8.6% | 23.3% |
| 売上原価 | 4,228 | 6,448 | 3,122 | 5,842 | 4,062 | 3,684 | 2,767 | 6,264 | 5,056 |
| 売上総利益 | 1,558 | 1,910 | 1,149 | 3,006 | 1,602 | 1,518 | 868 | 3,342 | 1,928 |
| 粗利率 | 26.9% | 22.9% | 26.9% | 34.0% | 28.3% | 29.2% | 23.9% | 34.8% | 27.6% |
| 販管費 | 1,102 | 1,125 | 1,077 | 1,200 | 1,168 | 1,108 | 1,271 | 1,302 | 1,395 |
| EBIT(営業利益) | 455 | 785 | 72 | 1,806 | 434 | 410 | -403 | 2,041 | 533 |
| 前年同期比 | -15.5% | 16.2% | -140.5% | 216.6% | -4.6% | -47.7% | -662.5% | 13.0% | 22.7% |
| EBITマージン | 7.9% | 9.4% | 1.7% | 20.4% | 7.7% | 7.9% | -11.1% | 21.2% | 7.6% |
| EBITDA | 476 | 806 | 92 | 1,827 | 460 | 442 | -372 | 2,071 | 565 |
| 税引前収益 | 369 | 728 | -4 | 1,728 | 349 | 313 | -538 | 1,894 | 384 |
| 当期利益 | 245 | 485 | -7 | 1,175 | 236 | 213 | -329 | 1,317 | 267 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 245 | 485 | -7 | 1,175 | 236 | 213 | -329 | 1,317 | 267 |
| 前年同期比 | -4.0% | 25.2% | -94.9% | 258.2% | -4.0% | -56.1% | 4432.4% | 12.1% | 13.3% |
| 利益率 | 4.2% | 5.8% | -0.2% | 13.3% | 4.2% | 4.1% | -9.1% | 13.7% | 3.8% |
| [貸借対照表] | |||||||||
| 現金・預金 | 4,988 | 4,728 | 5,013 | 5,788 | 5,730 | 5,319 | 4,717 | 6,960 | 6,651 |
| 総資産 | 30,561 | 29,940 | 33,107 | 31,353 | 32,250 | 35,709 | 40,680 | 44,466 | 43,412 |
| 債務合計 | 16,211 | 15,595 | 18,506 | 15,747 | 16,379 | 20,002 | 25,145 | 27,752 | 26,000 |
| 純有利子負債 | 11,223 | 10,867 | 13,493 | 9,959 | 10,649 | 14,683 | 20,428 | 20,792 | 19,350 |
| 負債総額 | 18,163 | 17,173 | 20,349 | 17,712 | 18,471 | 21,832 | 27,128 | 29,821 | 28,469 |
| 株主資本 | 12,398 | 12,768 | 12,759 | 13,641 | 13,779 | 13,877 | 13,551 | 14,645 | 14,943 |
| [収益率 %] | |||||||||
| ROA | 2.66 | 3.02 | 3.28 | 6.14 | 6.01 | 4.93 | 3.51 | 3.79 | 3.88 |
| ROE | 6.74 | 7.32 | 8.46 | 14.73 | 14.43 | 12.13 | 9.84 | 10.16 | 10.22 |
| [一株当り指標: 円] | |||||||||
| EPS | 14.9 | 29.3 | -0.4 | 71.2 | 14.5 | 13.1 | -20.3 | 81.2 | 16.4 |
| BPS | 750.6 | 771.4 | 770.9 | 833.0 | 850.8 | 855.0 | 835.0 | 902.4 | 918.8 |
| 一株当り配当 | 8.00 | 0.00 | 12.50 | 0.00 | 8.50 | 0.00 | 14.50 | 0.00 | 10.50 |
| 発行済み株式数 (百万株) | 17.17 | 17.17 | 17.17 | 17.17 | 17.17 | 17.17 | 17.17 | 17.17 | 17.17 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
財務データII(通期ベース)
| 単位: 百万円 | 2016年12月期 | 2017年12月期 | 2018年12月期 | 2019年12月期 | 2020年12月期 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 |
| [損益計算書] | ||||||||||
| 売上高 | 12,300 | 13,099 | 16,833 | 18,020 | 17,775 | 16,836 | 15,533 | 23,269 | 25,620 | 23,349 |
| 前年同期比 | 6.3% | 6.5% | 28.5% | 7.1% | -1.4% | -5.3% | -7.7% | 49.8% | 10.1% | -8.9% |
| 売上原価 | 8,344 | 8,566 | 12,028 | 12,902 | 13,788 | 12,468 | 10,486 | 16,927 | 19,318 | 16,355 |
| 売上総利益 | 3,957 | 4,532 | 4,805 | 5,119 | 3,986 | 4,368 | 5,047 | 6,342 | 6,302 | 6,994 |
| 粗利率 | 32.2% | 34.6% | 28.5% | 28.4% | 22.4% | 25.9% | 32.5% | 27.3% | 24.6% | 30.0% |
| 販管費 | 2,295 | 2,434 | 2,702 | 2,891 | 2,750 | 2,877 | 3,031 | 3,569 | 3,752 | 4,071 |
| EBIT(営業利益) | 1,446 | 1,762 | 1,766 | 1,861 | 847 | 1,118 | 1,469 | 2,155 | 1,883 | 2,248 |
| 前年同期比 | 11.2% | 21.9% | 0.2% | 5.4% | -54.5% | 31.9% | 31.5% | 46.7% | -12.6% | 19.4% |
| EBITマージン | 11.8% | 13.5% | 10.5% | 10.3% | 4.8% | 6.6% | 9.5% | 9.3% | 7.3% | 9.6% |
| EBITDA | 1,532 | 1,833 | 1,822 | 1,912 | 896 | 1,161 | 1,517 | 2,236 | 1,962 | 2,357 |
| 税引前収益 | 1,329 | 1,672 | 1,539 | 1,759 | 712 | 1,004 | 1,270 | 1,756 | 1,585 | 1,852 |
| 当期利益 | 854 | 1,111 | 1,007 | 1,159 | 358 | 609 | 1,060 | 1,183 | 1,051 | 1,295 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 854 | 1,111 | 1,007 | 1,159 | 358 | 609 | 1,060 | 1,183 | 1,051 | 1,295 |
| 前年同期比 | 17.9% | 30.2% | -9.4% | 15.1% | -69.1% | 70.5% | 73.9% | 11.6% | -11.2% | 23.2% |
| 利益率 | 6.9% | 8.5% | 6.0% | 6.4% | 2.0% | 3.6% | 6.8% | 5.1% | 4.1% | 5.5% |
| [貸借対照表] | ||||||||||
| 現金・預金 | 2,435 | 3,558 | 3,594 | 4,134 | 4,330 | 5,361 | 3,837 | 3,770 | 5,013 | 4,717 |
| 総資産 | 10,833 | 16,916 | 16,777 | 19,294 | 20,071 | 20,051 | 28,977 | 30,976 | 33,107 | 40,680 |
| 債務合計 | 2,712 | 7,439 | 6,048 | 7,203 | 8,342 | 8,108 | 16,399 | 16,879 | 18,506 | 25,145 |
| 純有利子負債 | 277 | 3,881 | 2,454 | 3,069 | 4,012 | 2,747 | 12,562 | 13,109 | 13,493 | 20,428 |
| 負債総額 | 3,977 | 8,909 | 7,869 | 9,399 | 10,004 | 9,749 | 17,921 | 18,899 | 20,349 | 27,128 |
| 株主資本 | 6,856 | 8,006 | 8,908 | 9,895 | 10,067 | 10,302 | 11,056 | 12,077 | 12,759 | 13,551 |
| [キャッシュフロー計算書] | ||||||||||
| 営業活動によるキャッシュフロー | 1,611 | -3,666 | 1,617 | -420 | -917 | 1,705 | -9,268 | -12 | 1,143 | -5,969 |
| 設備投資額 | 111 | 57 | 66 | 61 | 21 | 40 | 28 | 304 | 138 | 217 |
| 投資活動によるキャッシュフロー | -184 | 107 | -64 | -71 | -288 | -51 | -267 | -766 | -715 | -464 |
| 財務活動によるキャッシュフロー | -1,278 | 4,667 | -1,495 | 984 | 953 | -608 | 7,971 | 303 | 1,223 | 6,094 |
| フリーキャッシュフロー | 1,536 | -3,692 | 1,572 | -446 | -923 | 1,682 | -9,282 | -291 | 1,049 | -6,177 |
| [収益率 %] | ||||||||||
| ROA | 7.68 | 8.01 | 5.98 | 6.42 | 1.82 | 3.04 | 4.32 | 3.95 | 3.28 | 3.51 |
| ROE | 13.24 | 14.96 | 11.90 | 12.32 | 3.58 | 5.98 | 9.93 | 10.23 | 8.46 | 9.84 |
| 当期利益率 | 6.94 | 8.48 | 5.98 | 6.43 | 2.01 | 3.62 | 6.82 | 5.08 | 4.10 | 5.55 |
| 資産回転率 | 1.11 | 0.94 | 1.00 | 1.00 | 0.90 | 0.84 | 0.63 | 0.78 | 0.80 | 0.63 |
| 財務レバレッジ | 1.72 | 1.87 | 1.99 | 1.92 | 1.97 | 1.97 | 2.30 | 2.59 | 2.58 | 2.80 |
| [一株当り指標: 円] | ||||||||||
| EPS | 52.5 | 67.2 | 59.8 | 68.5 | 21.2 | 36.8 | 64.8 | 71.9 | 63.6 | 79.5 |
| BPS | 420.7 | 479.0 | 527.2 | 585.1 | 596.5 | 624.7 | 678.4 | 732.7 | 770.9 | 835.0 |
| 一株当り配当 | 6.00 | 9.00 | 10.50 | 11.50 | 12.50 | 13.00 | 14.00 | 16.50 | 20.50 | 23.00 |
| 発行済み株式数 (百万株) | 16.30 | 16.69 | 16.90 | 16.91 | 16.94 | 16.95 | 16.98 | 17.17 | 17.17 | 17.17 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。