2026年9月29日
Japanese
Home
Omega Investment株式会社
共同ピーアール (Investment report – 2Q update)
| 株価(9/7) | 595 円 | 予想配当利回り(26/12予) | 1.3 % |
| 52週高値/安値 | 413/669 円 | ROE(25/12実) | 22.7 % |
| 1日出来高(3か月) | 44.4 千株 | 営業利益率(25/12実) | 15.2 % |
| 時価総額 | 104.9 億円 | ベータ(5年間) | -0.35 |
| 企業価値 | 63.8 億円 | 発行済株式数 | 17.629 百万株 |
| PER(26/12予) | 11.5 倍 | 上場市場 | 東証スタンダード |
| PBR(25/12実) | 2.3 倍 |
| 本ページのPDF版はこちら |
| PDF version |
高収益PR基盤にAIとインフルエンサーが上乗せ。資本政策も加わり、株価評価の切り上がりを狙える局面
投資判断
2Qで利益上振れの質が確認され、株価は中長期の投資対象として前向きに評価できる水準
共同ピーアールは、独立系PR会社として蓄積してきたリテイナー型の安定収益を土台に、インフルエンサーマーケティング、AI・ビッグデータソリューションを重ねることで、従来型PR会社から高収益型コミュニケーション企業へと事業構造を変化させている。2026年12月期第2四半期累計では、売上高45.28億円、営業利益8.24億円、経常利益8.28億円、親会社株主に帰属する中間純利益4.63億円となり、上半期として過去最高の売上・利益を更新した。前年同期比では売上高14.4%増、営業利益30.4%増、経常利益32.2%増、親会社株主に帰属する中間純利益30.5%増であり、売上成長を上回る利益成長が確認された。
今回の決算で最も重要なのは、単に2Q利益が会社計画を上回ったことではなく、AI・ビッグデータソリューション事業が全社利益の押し上げ役として一段と存在感を高めた点である。同事業は2Q累計で売上高6.91億円、前年同期比42.3%増、セグメント利益1.86億円、同134.2%増となった。会社は、ストックビジネスであるShtockData関連運用収入やBIツール導入支援サービスの増加を要因として挙げている。前回レポートでは、AI・データ領域が同社の株価評価の軸を変える可能性を指摘したが、今回の2Qでは、その可能性が売上だけでなく利益の数字にも表れ始めたと考える。
一方で、通期会社予想は売上高100億円、営業利益16億円、親会社株主に帰属する当期純利益9億円で据え置かれている。2Q累計の通期計画進捗率は、売上高45.3%、営業利益51.5%、親会社株主に帰属する当期純利益51.4%である。利益進捗は順調だが、同社には4Qに売上と利益が積み上がりやすい季節性もあるため、2Q時点で会社が通期予想を据え置いたこと自体は不自然ではない。株価に影響するような業績上振れを期待するには、3Q以降もAI・ビッグデータソリューション事業の高い利益率、PR事業のリテイナー契約社数増加、スポット案件の堅調さが続くかを確認する必要がある。
株価638円、予想EPS51.6円、実績BPS266.1円、予想ROE20.8%、予想配当8円を前提にすると、予想PERは12.2倍、PBRは2.40倍、予想配当利回りは1.3%となる。発行済株式数17,629,984株を用いると、時価総額は112.5億円である。2Q決算後の株価は、前回レポート時点から一定の見直しが進んだ水準にあるが、予想ROE20.8%、営業利益率18.2%の上半期実績、AI・データ事業の利益成長を踏まえると、なお過熱感の強い評価とは言いにくい。
以上を踏まえ、同社株は、PR事業の安定収益、AI・ビッグデータソリューション事業の利益貢献、株式分割後の投資単位低下、自己株式取得による資本効率改善が重なる局面にある。短期的な上方修正を前提に過度に強気化する必要はないが、2Q決算は前回よりも前向きな投資判断を支える内容であった。中長期では、AI・データ領域の収益性が続き、PR事業の生産性改善が確認されれば、同社は小型PR会社ではなく、高ROICのコミュニケーションテクノロジー企業として評価される可能性がある。
1. 2Q決算の評価
上半期は過去最高。利益上振れの主因はAI・データ事業とフルAIシフト
2026年12月期第2四半期累計の連結業績は、売上高45.28億円、営業利益8.24億円、経常利益8.28億円、親会社株主に帰属する中間純利益4.63億円であった。会社が期初に置いた2Q計画に対しては、売上高が100.6%、営業利益が117.7%、経常利益が118.3%、親会社株主に帰属する中間純利益が118.1%の達成率となり、特に利益面で計画を上回った。
図表1 2Q累計連結業績ハイライト
| FY2025 2Q | FY2026 2Q | 前年同期比 | 会社計画 | 達成率 | |
| 売上高 | 39.58億円 | 45.28億円 | 14.4%増 | 45.00億円 | 100.6% |
| 営業利益 | 6.32億円 | 8.24億円 | 30.4%増 | 7.00億円 | 117.7% |
| 経常利益 | 6.26億円 | 8.28億円 | 32.2%増 | 7.00億円 | 118.3% |
| 親会社株主に帰属する中間純利益 | 3.55億円 | 4.63億円 | 30.5%増 | 3.92億円 | 118.1% |
出所:会社資料を基に作成
売上高の成長率14.4%に対して営業利益の成長率は30.4%であり、営業利益率は前年同期の16.0%から18.2%へ改善した。これは、単なる案件増加ではなく、利益率の高い事業の伸長とフルAIシフトによる効率化が同時に進んだ結果とみられる。会社は、各社がおおむね予定通りに受注し、フルAIシフトによる合理化を推進したことで、利益面では予定を上回ったと説明している。
通期会社計画に対する進捗を見ると、売上高は45.3%、営業利益は51.5%、親会社株主に帰属する当期純利益は51.4%である。売上高の進捗は上半期として自然な範囲にある一方、営業利益と純利益は半期時点で50%を超えている。したがって、2Qの評価は、売上高の上振れよりも利益率の高さに置くべきである。
ただし、会社が通期予想を据え置いたことを踏まえると、現時点で大幅な業績上振れを織り込むのは早い。下期に必要な営業利益は7.75億円であり、前年同期の下期営業利益6.70億円に対して15%台の増益が必要となる。2Q累計の30.4%増益に比べれば、会社計画は下期に一定の慎重さを残している。3Q以降に確認すべき点は、AI・ビッグデータソリューション事業の高利益率が持続するか、PR事業のリテイナー売上が安定的に積み上がるか、インフルエンサー事業でイベント・グッズ収入が一過性にとどまらないかである。
2. 事業別分析
PRが利益基盤、AI・データが成長率と利益率を押し上げる構図が強まる
同社の事業は、PR事業、インフルエンサーマーケティング事業、AI・ビッグデータソリューション事業の三本柱で構成される。2Q累計では、全セグメントが増収増益となった。特にAI・ビッグデータソリューション事業は、売上高の伸びに対して利益の伸びが大きく、全社利益率を押し上げる役割が鮮明になった。
図表2 セグメント別2Q累計連結売上高・利益・利益率
| 2Q累計 | 売上高 | 前年同期比 | セグメント利益 | 前年同期比 | 利益率 |
| PR事業 | 32.27億円 | 11.7%増 | 6.34億円 | 14.1%増 | 19.6% |
| インフルエンサーマーケティング事業 | 6.10億円 | 4.7%増 | 0.73億円 | 19.1%増 | 12.0% |
| AI・ビッグデータソリューション事業 | 6.91億円 | 42.3%増 | 1.86億円 | 134.2%増 | 26.9% |
出所:会社資料を基に作成
PR事業は、売上高32.27億円、セグメント利益6.34億円となった。会社は、リテイナー契約社数が前年同期比で約10%増加し、収益力の向上と安定化が進んだと説明している。また、2026年1月に設立した共同ピーアールRingによる潜在顧客発掘にも取り組んだ。投資家の視点では、リテイナー契約社数の増加は、売上の安定性を高めるだけでなく、スポット案件やデジタルPR、AI・データ関連提案への展開機会を生む点が重要である。
PR事業の利益率は19.6%であり、引き続き高い。PR事業は人材集約型の側面を持つが、同社はフルAIシフトを通じて、提案、メディアリスト管理、レポート作成、効果測定などの効率化を進めている。今後の確認項目は、リテイナー契約社数、リテイナー売上、スポット案件の大型化、担当者一人ごとの売上高、AI活用による工数削減である。
インフルエンサーマーケティング事業は、売上高6.10億円、セグメント利益0.73億円となった。売上成長率は4.7%と緩やかだが、利益は19.1%増となり、収益性は改善した。会社は、自社所属クリエイターによるタイアップ案件増加、イベント・グッズ収入がトップラインを押し上げたと説明している。同事業は、PR事業やAI・ビッグデータソリューション事業と比べると利益率は低いが、若年層向けコミュニケーション、自社IP、ファンコミュニティを持つ点で、同社の提案領域を広げる役割を担う。
インフルエンサー領域で今後見るべきKPIは、タイアップ案件数、案件単価、主要クリエイターの登録者数、動画再生回数、自社IP関連売上、イベント・グッズ収入、ファンコミュニティの規模である。売上拡大だけでなく、特定クリエイターやSNSプラットフォームへの依存度を下げ、収益源を多層化できるかが焦点となる。
AI・ビッグデータソリューション事業は、売上高6.91億円、セグメント利益1.86億円となり、今回の決算で最も注目すべき事業である。売上高は前年同期比42.3%増、利益は134.2%増で、利益率は26.9%に達した。会社は、ShtockData関連運用収入やBIツール導入支援サービスの増加を要因としている。これは、AI・データ領域が単なる話題性にとどまらず、同社の利益構造を押し上げ始めたことを示す。
同事業のKPIは、ShtockDataやCERVNなど自社サービスの導入社数、継続課金売上、契約継続率、顧客ごとの売上高、BI導入支援の案件数と単価、Dataiku伴走支援の継続性である。競争環境は厳しいが、PR事業の顧客基盤と組み合わせることで、広報活動の設計、実行、効果測定、SNS分析、データ活用までを一体で提供できる点は、同社独自の強みになり得る。
3. 中期経営計画と業績上振れの見方
2Q利益は強いが、通期予想据え置きには理由がある
会社は2026年12月期通期計画として、売上高100億円、営業利益16億円、親会社株主に帰属する当期純利益9億円を掲げている。2Q累計時点の進捗率は、売上高45.3%、営業利益51.5%、親会社株主に帰属する当期純利益51.4%である。営業利益率は2Q累計で18.2%となり、通期計画の16.0%を上回っている。
ここで重要なのは、会社計画が保守的に見えるかどうかである。2Q累計の営業利益は8.24億円であり、通期計画達成に必要な下期営業利益は7.75億円である。前年同期の下期営業利益は6.70億円であったため、通期計画達成には下期で15%台の増益が必要となる。これは過度に高いハードルではない。一方で、AI・ビッグデータソリューション事業の2Q利益率が下期も続くか、PR事業のスポット案件がどの程度積み上がるか、人件費やAI関連投資がどの程度増えるかには不確実性がある。
したがって、2Q時点で会社が通期予想を据え置いたことは、慎重ではあるが自然な判断と考える。株価に影響する上方修正を期待できる条件は三つある。第一に、AI・ビッグデータソリューション事業でShtockData関連運用収入やBI導入支援が下期も高い成長率を維持すること。第二に、PR事業でリテイナー契約社数増加が売上と利益に継続的に反映されること。第三に、フルAIシフトによる効率化効果が一時的な費用抑制ではなく、生産性改善として定着することである。
来期に向けては、PR需要の安定、企業のAI活用需要、データ分析・BI導入支援、インフルエンサー領域の広告需要が事業環境を左右する。特にAI・データ事業は、企業の生成AI活用やデータ基盤整備の需要を取り込める立場にあり、来期も成長ドライバーとなる可能性がある。ただし、同領域は大手IT企業、コンサルティング会社、SaaS企業との競争も強い。どの顧客層に、どの単価で、どの程度継続的にサービスを提供できるかが、来期以降の株価評価を左右するとみる。
株価のさらなる見直しにつながる会社のアクションとしては、AI・ビッグデータソリューション事業の導入社数や継続課金売上の開示、PR事業のリテイナー契約社数とリテイナー売上の継続開示、自己株式取得の進捗と消却方針の明確化、株式分割後の出来高増加を踏まえたIR強化、SAKAE for ClientやPR-FORCEなどの収益貢献の定量化が挙げられる。
4. 株価トレンドとバリュエーション
株価は一定の見直し後も、ROE20%台に対してPER12.2倍はなお慎重な評価
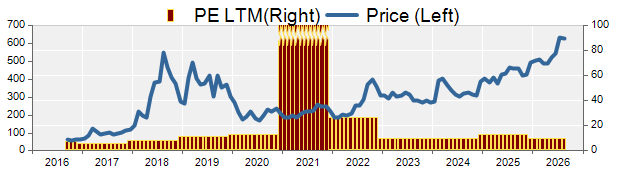
同社株は、2024年に大きく上昇した後も、2025年から2026年にかけて底堅い推移を続けている。背景には、業績改善が一過性ではなく、PR事業、インフルエンサーマーケティング事業、AI・ビッグデータソリューション事業の三本柱で確認されてきたことがある。2020年から2021年にかけては、コロナ禍からの業績回復期待が株価を支えた。2022年以降は、VAZとキーウォーカーの連結効果、営業利益率の改善、ROEの上昇、AI活用への期待が株価を押し上げてきた。
2026年7月の株式分割後、株価638円は分割前換算で1,276円に相当する。これは前回レポート時点の株価1,000円前後から一段高い水準であり、2Q決算前から一定の期待は株価に織り込まれていたとみるべきである。ただし、予想EPS51.6円に対するPERは12.2倍にとどまり、予想ROE20.8%との関係で見ると、株価評価はなお慎重である。
PER12.2倍は、逆数で見れば益回り8.2%程度である。一方、同社の予想ROEは20.8%であり、自己資本を用いて高い利益を生む力を持つ。予想配当8円を前提にした配当性向は15.3%にとどまるため、利益の大半は内部留保として残り、成長投資、M&A、自己株式取得、事業基盤強化に振り向ける余力がある。すなわち、同社がROE20%前後を維持しながら内部留保を再投資できるなら、現在のPER12.2倍は、同社の資本効率と利益成長力を十分に反映した水準とは言いにくい。
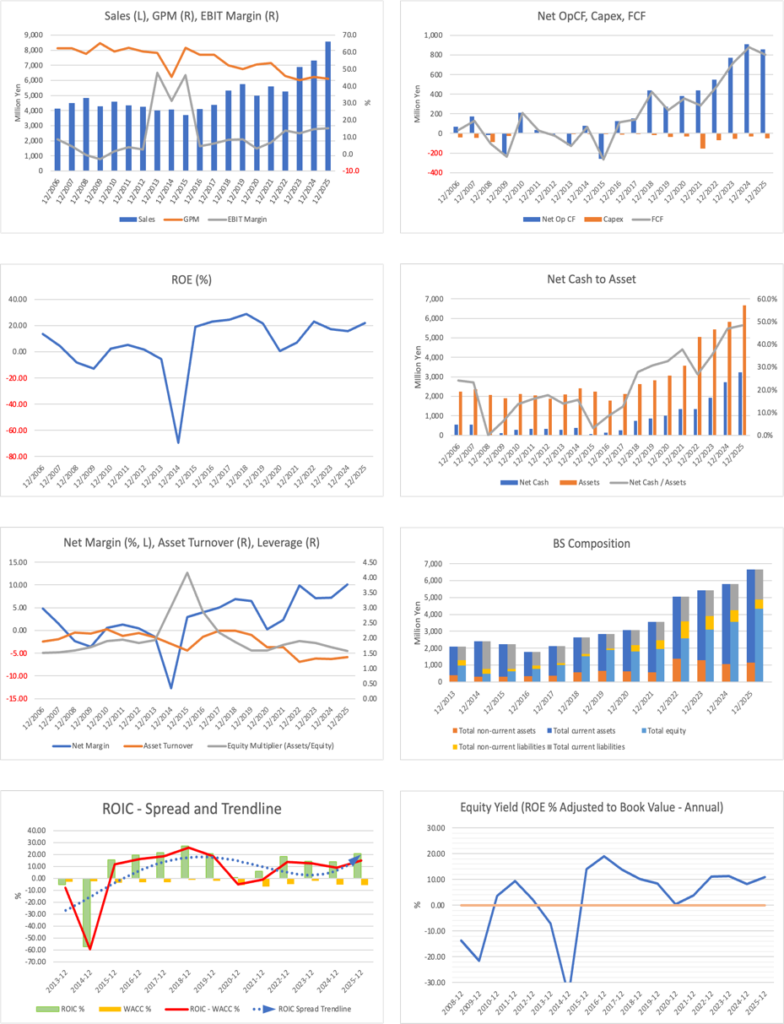
もちろん、ROEが高いだけで高いPERが正当化されるわけではない。高ROEが株価評価につながるには、そのROEが一時的な利益上振れではなく、継続的な収益力に裏付けられている必要がある。この点で、今回の2Q決算では、PR事業のリテイナー契約社数増加、AI・ビッグデータソリューション事業の高成長と高利益率、フルAIシフトによる効率化が確認された。これらは、同社の高ROEが一過性ではなく、事業構造に支えられている可能性を高める材料である。
したがって、株価638円は、前回レポート時点から一定の見直しを経た後の水準ではあるものの、ROE20%台の資本効率、営業利益率18%台の上半期実績、AI・データ事業の利益貢献を踏まえると、割高になったとは考えにくい。むしろ、今後も高ROEを維持できることが確認されれば、PERの切り上がりを通じた株価評価の改善が見込める局面と考える。
三つの方法による株価水準の整理では、いずれも現在株価を上回る水準が示される。PBR法では、BPS266.1円に対してPBR2.7倍から3.8倍を適用し、株価レンジは720円から1,010円、中央値は865円となる。DCF法では、正常化フリーキャッシュフロー7億円から11億円、割引率9%から10%台、永久成長率1%から2%、ネットキャッシュを加味し、株価レンジは655円から1,120円、中央値は860円前後となる。ROIC法では、ROICがWACCを上回る状況を踏まえ、PBR3.0倍から4.3倍を適用し、株価レンジは800円から1,145円、中央値は970円となる。
図表3 三法による株価水準の整理
| 評価方法 | 主な前提 | 株価レンジ | 中央値 |
| PBR法 | BPS266.1円、PBR2.7倍から3.8倍 | 720円から1,010円 | 865円 |
| DCF法 | 正常化FCF7億円から11億円、 割引率9%から10%台、永久成長率1%から2% |
655円から1,120円 | 860円 |
| ROIC法 | 高ROIC継続、PBR3.0倍から4.3倍 | 800円から1,145円 | 970円 |
出所:会社資料、指定株価・指標を基に作成。三法の中央値平均は900円。
三法の中央値を平均すると、目安となる株価水準は900円となる。株価638円に対しては上昇可能性が残る。ただし、この評価はAI・ビッグデータソリューション事業の高成長とPR事業の高利益率が続くことを前提としている。今後、AI・データ事業の利益率が低下する場合や、PR事業のスポット案件が減速する場合には、評価レンジは下方に見直す必要がある。
5. 株主分布と需給
固定株主の厚さは安定要因だが、流動性はなお課題
FactSetデータによれば、同社の把握可能な株主保有比率は68.20%、内部利害関係者は63.98%、機関投資家は4.26%、浮動株比率は36.0%である。大株主では、新東通信が32.61%、矢吹満氏が11.52%、真瀬正義氏が4.31%、谷鉄也氏が3.76%、共同ピーアール自己株式が2.62%、アセットマネジメントOneが2.15%を保有している。
固定株主が厚いことは、株価の下方耐性という意味では一定の支えになる。一方で、浮動株が限られ、機関投資家比率も低いため、企業内容が良くても大規模資金が入りにくい。これは同社の株価評価を考えるうえで重要である。高ROE、高ROIC、ネットキャッシュ、二桁利益成長という条件を備えていても、時価総額と流動性が小さい銘柄では、国内外の機関投資家が十分な投資金額を入れにくい。
この点で、2026年の株式分割と自己株式取得は、事業成長に資本市場対応を重ねる動きとして評価できる。株式分割は投資単位を下げ、個人投資家の参加を促しやすい。自己株式取得は、EPSとROEの改善、需給面での下支えにつながる。もっとも、これらだけで株価評価が持続的に切り上がるわけではない。株式分割後の出来高が実際に増えるか、IR開示の充実によって新たな投資家層が入るか、AI・データ事業のKPIが定量的に示されるかが重要である。
6. 成長戦略とリスク
SAKAEとPrismの実装、AI・データ事業の継続課金化が次の焦点
同社の成長戦略は、PR事業の深耕、インフルエンサーマーケティング事業の自社IP展開、AI・ビッグデータソリューション事業の拡大、フルAIシフトによる生産性改善に整理できる。今回の2Qでは、これらのうち、AI・ビッグデータソリューション事業の拡大とフルAIシフトによる効率化が利益面で確認された。
会社は下期成長戦略として、SAKAEとPrismを軸にしたAIオーケストレーションの実装を掲げている。SAKAEはメディアデータや記者ネットワーク、記事データなどを活用するデータ基盤として位置付けられ、PrismはPR戦略立案や提案書作成などの実行層を担う構想である。これが実装されれば、同社のPR事業は、人材の経験に依存する従来型サービスから、データとAIを用いた再現性の高いサービスへ近づく可能性がある。
上振れ要因は、第一にAI・ビッグデータソリューション事業の高利益率が続くこと、第二にShtockData関連運用収入などの継続課金売上が積み上がること、第三にPR事業でSAKAEやPrismが生産性改善に寄与し、営業利益率を押し上げること、第四に株式分割後の出来高増加と自己株式取得により株価形成が改善することである。
下振れ要因は、AI・データ領域の競争激化、BI導入支援や伴走支援に必要な人材確保の難しさ、人件費上昇、インフルエンサー事業における特定クリエイターやSNSプラットフォームへの依存、PR事業のスポット案件の変動である。特にAI・データ事業は、今回の2Qで投資家の期待が高まりやすくなった分、成長率や利益率が鈍化した場合の株価への影響も大きくなる。今後の決算では、売上成長率だけでなく、利益率、継続課金売上、導入社数、顧客継続率を確認したい。
7. 経営陣をどう見るか
若い経営トップと経験豊富な取締役陣が並存。AI・データ事業の実装力と独立社外取締役の監督機能が焦点
同社の取締役会は、谷鉄也会長、石栗正崇代表取締役を中心に、社内取締役、名誉会長、監査等委員である社外取締役、独立役員で構成されている。石栗社長は50歳、取締役在任3年であり、同社がPR事業をAI・データ活用と結び付ける局面において、比較的若い経営トップが変革を担う構図となっている。一方で、谷会長、古賀名誉会長、沼田氏、木村氏など、在任年数の長い取締役も残っており、既存顧客基盤やPR事業の知見を維持しながら、新しい成長領域を重ねる体制と捉えられる。
取締役会構成からは、二つの特徴が読み取れる。第一に、社内取締役には在任年数が長いメンバーが多く、PR事業の顧客基盤、メディアリレーションズ、危機管理広報などの知見が組織内に蓄積されている。これはリテイナー型収益の安定性を支える要素であり、同社の下方耐性に関係する。第二に、独立社外取締役が複数名置かれており、自己株式取得、株式分割、成長投資、M&Aなど、少数株主に関わる資本政策の監督機能が求められる局面に入っている。
投資家の視点では、経営陣への評価は、従来型PR事業の安定運営だけではなく、AI・ビッグデータソリューション事業をどの程度再現性のある収益源へ育てられるかに移っている。石栗社長の下で、SAKAE、Prism、ShtockData、CERVNなどが単なるテーマ性にとどまらず、売上高、営業利益率、ROICの改善に結び付くかが重要である。同時に、長期在任の取締役が持つPR事業の知見を生かしながら、独立社外取締役が資本効率と少数株主利益を意識した監督を行えるかも、今後の株価評価に関わる論点となる。
8. 結論
2Qで確認されたのは、成長テーマではなく利益貢献である
共同ピーアールの2026年12月期第2四半期決算は、前回レポートで示した投資ストーリーを補強する内容であった。PR事業はリテイナー契約社数の増加により安定収益を厚くし、インフルエンサーマーケティング事業は緩やかな売上成長ながら利益率を改善し、AI・ビッグデータソリューション事業は売上高42.3%増、利益134.2%増と全社利益を押し上げた。特にAI・データ領域は、これまでの成長テーマから、実際の利益貢献へと一段進んだと評価できる。
株価638円は、2Q決算前後の期待を一定程度織り込んだ水準である。一方で、予想PER12.2倍、PBR2.40倍、予想ROE20.8%という組み合わせを見る限り、同社の高収益性とAI・データ事業の利益成長が十分に評価されているとは言いにくい。PBR法、DCF法、ROIC法による株価水準の中央値は900円となり、現在株価に対して上昇可能性が残る。
今後の焦点は、第一にAI・ビッグデータソリューション事業の高成長と高利益率が続くか、第二にPR事業のリテイナー契約増加が安定収益として積み上がるか、第三にSAKAEとPrismを中心とするフルAIシフトがPR事業の生産性改善につながるか、第四に株式分割と自己株式取得が流動性と投資家層の拡大につながるかである。
現時点では、同社株を単なる小型PR会社として見るよりも、PRの専門性、インフルエンサーIP、AI・データ活用を組み合わせる高収益コミュニケーション企業として評価する方が、事業の実態に近い。短期的な上方修正だけに依存せず、3年から4年先の収益構造の変化を見据えるなら、株価638円は中長期で前向きに評価できる水準と考える。
会社概要
共同ピーアールは、1964年創業の独立系PR会社である。企業広報、メディアリレーションズ、危機管理広報、IR支援、デジタルPR、海外広報などを手掛け、長期継続契約を軸としたリテイナー型収益を基盤としている。現在の事業は、PR事業、インフルエンサーマーケティング事業、AI・ビッグデータソリューション事業の三本柱で構成される。
PR事業は、顧客企業の広報活動、メディア対応、情報発信、危機管理、コミュニケーション設計を支援する中核事業である。インフルエンサーマーケティング事業は、VAZを中心に、若年層向けメディア、クリエイター、タイアップ案件、ファンコミュニティ、商品展開を手掛ける。AI・ビッグデータソリューション事業は、キーウォーカーを中心に、ShtockData、CERVN、Dataiku、Tableau関連サービスなどを展開し、企業のデータ収集、分析、可視化、AI活用を支援する。
同社は近年、共同ピーアールRingの設立、Kyodo PR Connect、SAKAE、Prismなどを通じて、PR事業の標準化、効率化、データ活用を進めている。従来の人的専門性に依存するPRサービスに、AIとデータ基盤を重ねることで、案件単価、継続率、利益率、顧客内シェアの向上を目指している。2026年12月期第2四半期では、AI・ビッグデータソリューション事業の利益貢献が大きく拡大しており、同社は高収益型コミュニケーション企業としての色彩を強めている。
主要財務データ
| 単位: 百万円 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 CE |
| 売上高 | 5,610 | 5,265 | 6,896 | 7,324 | 8,555 | 10,000 |
| EBIT(営業利益) | 381 | 720 | 841 | 1,075 | 1,303 | 1,600 |
| 税引前収益 | 288 | 768 | 862 | 1,034 | 1,305 | |
| 親会社株主帰属利益 | 132 | 520 | 488 | 526 | 863 | 900 |
| 現金・預金 | 1,943 | 2,318 | 2,691 | 3,260 | 3,578 | |
| 総資産 | 3,572 | 5,044 | 5,428 | 5,810 | 6,656 | |
| 債務合計 | 591 | 967 | 767 | 539 | 357 | |
| 純有利子負債 | -1,352 | -1,351 | -1,925 | -2,721 | -3,221 | |
| 負債総額 | 1,630 | 2,267 | 2,097 | 1,921 | 1,957 | |
| 株主資本 | 1,942 | 2,595 | 3,090 | 3,553 | 4,336 | |
| 営業活動によるキャッシュフロー | 442 | 546 | 771 | 911 | 855 | |
| 設備投資額 | 155 | 67 | 54 | 33 | 51 | |
| 投資活動によるキャッシュフロー | -26 | -397 | -35 | -37 | -109 | |
| 財務活動によるキャッシュフロー | 16 | 220 | -375 | -311 | -428 | |
| フリーキャッシュフロー | 286 | 479 | 717 | 878 | 804 | |
| ROA (%) | 3.97 | 12.08 | 9.31 | 9.36 | 13.85 | |
| ROE (%) | 7.03 | 22.94 | 17.15 | 15.84 | 21.88 | |
| EPS (円) | 16.3 | 61.2 | 56.6 | 60.6 | 99.0 | 103.2 |
| BPS (円) | 236.1 | 299.5 | 356.7 | 408.2 | 496.4 | |
| 一株当り配当(円) | 7.00 | 8.00 | 10.00 | 12.00 | 14.00 | 16.00 |
| 発行済み株式数 (百万株) | 8.64 | 8.74 | 8.78 | 8.79 | 8.81 |
出所:Omega Investment 作成、小数点以下四捨五入
株価推移
主要株価関連データ
財務データ I(四半期ベース)
| 単位: 百万円 | 2024/12 | 2025/12 | 2026/12 | ||||||
| 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | |
| [損益計算書] | |||||||||
| 売上高 | 1,779 | 1,716 | 2,041 | 2,037 | 1,922 | 2,052 | 2,544 | 2,347 | 2,182 |
| 前年同期比 | 10.2% | 1.6% | 5.0% | 13.9% | 8.0% | 19.6% | 24.7% | 15.2% | 13.6% |
| 売上原価 | 966 | 925 | 1,147 | 1,108 | 1,077 | 1,107 | 1,470 | 1,250 | 1,150 |
| 売上総利益 | 814 | 791 | 894 | 929 | 845 | 945 | 1,074 | 1,096 | 1,033 |
| 粗利率 | 45.7% | 46.1% | 43.8% | 45.6% | 44.0% | 46.1% | 42.2% | 46.7% | 47.3% |
| 販管費 | 545 | 530 | 646 | 560 | 581 | 620 | 730 | 638 | 667 |
| EBIT(営業利益) | 269 | 261 | 248 | 369 | 264 | 325 | 345 | 459 | 366 |
| 前年同期比 | 49.2% | 34.4% | 24.4% | 24.1% | -1.7% | 24.8% | 38.8% | 24.4% | 38.7% |
| EBITマージン | 15.1% | 15.2% | 12.2% | 18.1% | 13.7% | 15.9% | 13.6% | 19.5% | 16.8% |
| EBITDA | 319 | 312 | 298 | 414 | 311 | 375 | 395 | 507 | 417 |
| 税引前収益 | 271 | 230 | 256 | 366 | 260 | 328 | 351 | 461 | 367 |
| 当期利益 | 177 | 147 | 150 | 244 | 167 | 218 | 349 | 311 | 240 |
| 少数株主損益 | 28 | 26 | 10 | 28 | 27 | 34 | 25 | 42 | 45 |
| 親会社株主帰属利益 | 148 | 121 | 141 | 215 | 140 | 184 | 324 | 269 | 195 |
| 前年同期比 | 49.1% | 13.6% | 2.5% | 85.1% | -5.6% | 51.9% | 130.4% | 24.8% | 39.3% |
| 利益率 | 8.3% | 7.0% | 6.9% | 10.6% | 7.3% | 9.0% | 12.7% | 11.4% | 8.9% |
| [貸借対照表] | |||||||||
| 現金・預金 | 2,980 | 2,946 | 3,260 | 3,115 | 3,422 | 3,305 | 3,578 | 3,732 | 4,037 |
| 総資産 | 5,448 | 5,342 | 5,810 | 5,598 | 5,871 | 5,876 | 6,656 | 6,638 | 6,835 |
| 債務合計 | 647 | 586 | 539 | 490 | 445 | 400 | 372 | 311 | 272 |
| 純有利子負債 | -2,333 | -2,360 | -2,721 | -2,625 | -2,977 | -2,906 | -3,206 | -3,421 | -3,765 |
| 負債総額 | 1,855 | 1,615 | 1,921 | 1,704 | 1,782 | 1,558 | 1,957 | 1,753 | 1,757 |
| 株主資本 | 3,293 | 3,401 | 3,553 | 3,617 | 3,786 | 3,979 | 4,336 | 4,481 | 4,628 |
| [収益率 %] | |||||||||
| ROA | 9.79 | 10.20 | 9.36 | 11.49 | 10.90 | 12.12 | 13.85 | 14.98 | 15.29 |
| ROE | 16.72 | 16.57 | 15.84 | 18.54 | 17.43 | 18.42 | 21.88 | 22.64 | 23.09 |
| [一株当り指標: 円] | |||||||||
| EPS | 8.5 | 7.0 | 8.1 | 12.4 | 8.0 | 10.5 | 18.6 | 15.4 | 11.2 |
| BPS | 189.5 | 195.7 | 204.1 | 207.8 | 216.8 | 227.9 | 248.2 | 256.5 | 266.1 |
| 一株当り配当 | 0.00 | 0.00 | 6.00 | 0.00 | 0.00 | 0.00 | 7.00 | 0.00 | 0.00 |
| 発行済み株式数 (百万株) | 17.59 | 17.59 | 17.59 | 17.62 | 17.62 | 17.62 | 17.62 | 17.63 | 17.63 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。発行済み株式数は、分割前の調整数値を記載。
財務データ II(通期ベース)
| 単位: 百万円 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| [損益計算書] | ||||||||||
| 売上高 | 4,100 | 4,379 | 5,318 | 5,758 | 4,990 | 5,610 | 5,265 | 6,896 | 7,324 | 8,555 |
| 前年同期比 | 10.7% | 6.8% | 21.4% | 8.3% | -13.3% | 12.4% | -6.1% | 31.0% | 6.2% | 16.8% |
| 売上原価 | 1,703 | 1,822 | 2,546 | 2,879 | 2,367 | 2,614 | 2,843 | 3,894 | 4,010 | 4,762 |
| 売上総利益 | 2,396 | 2,558 | 2,772 | 2,879 | 2,623 | 2,996 | 2,422 | 3,002 | 3,314 | 3,793 |
| 粗利率 | 58.5% | 58.4% | 52.1% | 50.0% | 52.6% | 53.4% | 46.0% | 43.5% | 45.3% | 44.3% |
| 販管費 | 2,216 | 2,293 | 2,324 | 2,374 | 2,456 | 2,597 | 1,685 | 2,147 | 2,225 | 2,490 |
| EBIT(営業利益) | 180 | 265 | 444 | 502 | 157 | 381 | 720 | 841 | 1,075 | 1,303 |
| 前年同期比 | -89.5% | 46.7% | 68.0% | 12.9% | -68.8% | 143.8% | 88.7% | 16.8% | 27.8% | 21.2% |
| EBITマージン | 4.4% | 6.0% | 8.4% | 8.7% | 3.1% | 6.8% | 13.7% | 12.2% | 14.7% | 15.2% |
| EBITDA | 195 | 284 | 468 | 534 | 202 | 447 | 857 | 1,059 | 1,279 | 1,495 |
| 税引前収益 | 181 | 257 | 432 | 502 | 70 | 288 | 768 | 862 | 1,034 | 1,305 |
| 当期利益 | 163 | 221 | 366 | 372 | 13 | 132 | 539 | 546 | 621 | 977 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 18 | 58 | 95 | 114 |
| 親会社株主帰属利益 | 163 | 221 | 366 | 372 | 13 | 132 | 520 | 488 | 526 | 863 |
| 前年同期比 | 51.2% | 35.3% | 65.8% | 1.5% | -96.6% | 943.0% | 294.4% | -6.3% | 7.9% | 64.1% |
| 利益率 | 4.0% | 5.0% | 6.9% | 6.5% | 0.3% | 2.4% | 9.9% | 7.1% | 7.2% | 10.1% |
| [貸借対照表] | ||||||||||
| 現金・預金 | 611 | 659 | 1,012 | 1,032 | 1,531 | 1,943 | 2,318 | 2,691 | 3,260 | 3,578 |
| 総資産 | 1,784 | 2,113 | 2,637 | 2,831 | 3,068 | 3,572 | 5,044 | 5,428 | 5,810 | 6,656 |
| 債務合計 | 462 | 390 | 280 | 163 | 531 | 591 | 967 | 767 | 539 | 357 |
| 純有利子負債 | -149 | -269 | -732 | -869 | -1,000 | -1,352 | -1,351 | -1,925 | -2,721 | -3,221 |
| 負債総額 | 1,003 | 1,105 | 1,109 | 930 | 1,254 | 1,630 | 2,267 | 2,097 | 1,921 | 1,957 |
| 株主資本 | 782 | 1,008 | 1,528 | 1,901 | 1,814 | 1,942 | 2,595 | 3,090 | 3,553 | 4,336 |
| [キャッシュフロー計算書] | ||||||||||
| 営業活動によるキャッシュフロー | 125 | 152 | 437 | 274 | 384 | 442 | 546 | 771 | 911 | 855 |
| 設備投資額 | 13 | 9 | 15 | 36 | 30 | 155 | 67 | 54 | 33 | 51 |
| 投資活動によるキャッシュフロー | -16 | -15 | -131 | -123 | -102 | -26 | -397 | -35 | -37 | -109 |
| 財務活動によるキャッシュフロー | 31 | -89 | 47 | -132 | 242 | 16 | 220 | -375 | -311 | -428 |
| フリーキャッシュフロー | 112 | 144 | 422 | 238 | 355 | 286 | 479 | 717 | 878 | 804 |
| [収益率 %] | ||||||||||
| ROA | 8.11 | 11.34 | 15.43 | 13.60 | 0.43 | 3.97 | 12.08 | 9.31 | 9.36 | 13.85 |
| ROE | 23.24 | 24.69 | 28.89 | 21.69 | 0.68 | 7.03 | 22.94 | 17.15 | 15.84 | 21.88 |
| 当期利益率 | 3.99 | 5.05 | 6.89 | 6.46 | 0.25 | 2.35 | 9.89 | 7.07 | 7.18 | 10.09 |
| 資産回転率 | 2.03 | 2.25 | 2.24 | 2.11 | 1.69 | 1.69 | 1.22 | 1.32 | 1.30 | 1.37 |
| 財務レバレッジ | 2.87 | 2.18 | 1.87 | 1.59 | 1.59 | 1.77 | 1.90 | 1.84 | 1.69 | 1.58 |
| [一株当り指標: 円] | ||||||||||
| EPS | 22.2 | 30.0 | 46.6 | 46.6 | 1.6 | 16.3 | 61.2 | 56.6 | 60.6 | 99.0 |
| BPS | 106.0 | 136.7 | 191.9 | 237.9 | 229.8 | 236.1 | 299.5 | 356.7 | 408.2 | 496.4 |
| 一株当り配当 | 0.00 | 0.00 | 2.50 | 5.00 | 6.00 | 7.00 | 8.00 | 10.00 | 12.00 | 14.00 |
| 発行済み株式数 (百万株) | 7.56 | 7.56 | 8.15 | 8.17 | 8.18 | 8.64 | 8.74 | 8.78 | 8.79 | 8.81 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。発行済み株式数は、分割前の調整数値を記載。