2026年9月29日
Japanese
Home
Omega Investment株式会社
フリュー (Investment report – Basic report)
| 株価(10/7) | 1,418 円 | 予想配当利回り(27/3予) | 2.8 % |
| 52週高値/安値 | 1,484/1,004 円 | ROE(26/3実) | 9.0 % |
| 1日出来高(3か月) | 102.0 千株 | 営業利益率(26/3実) | 7.4 % |
| 時価総額 | 401.2 億円 | ベータ(5年間) | 0.33 |
| 企業価値 | 257.4 億円 | 発行済株式数 | 28.296 百万株 |
| PER(27/3予) | 15.0 倍 | 上場市場 | 東証プライム |
| PBR(26/3実) | 1.6 倍 |
| 本ページのPDF版はこちら |
| PDF version |
IP、プリントシール、“かわいい”を企業価値に変える総合エンタテインメント企業。
投資判断
中長期の株式ポートフォリオで保有比率の積み増しを検討するステージと考える。フリューは、プリントシール機中心の会社から、IP商品化力、プリントシールを通じた若年女性向け顧客接点、ピクトリンクの会員課金、海外物販、高価格帯ホビー、アニメ・ゲームを組み合わせる総合エンタテインメント企業へ変化しつつある。現在株価1,378円は会社予想EPS94.4円に対して予想PER14.6倍、実績BPS892.1円に対してPBR1.54倍である。表面上のPERだけでは極端な割安とは言いにくいが、2026年3月期末ネットキャッシュ約134億円を控除したネットキャッシュ調整後PERは約9.2倍まで低下する。2028年3月期売上高600億円、営業利益60億円、ROE15.0%以上への進捗が確認されれば、企業価値の見直し余地は大きいと考える。
フリューを見るうえで重要なのは、2026年3月期から2027年3月期にかけての利益回復だけではなく、事業ポートフォリオの質が変わり始めている点である。世界観ビジネスはIP商品化力を成長へつなげ、ガールズトレンドビジネスはプリントシールとピクトリンクの顧客接点を高い収益力へ変換し、フリューニュービジネスは将来のIP供給と制作機能の獲得を担う。短期の増益だけを評価する株式ではなく、これらの事業が相互に接続し、利益率と資本効率を引き上げていく過程を評価したい。
投資判断を支える第一の論点は、世界観ビジネスの成長である。同事業は2026年3月期に売上高277.06億円、営業利益23.37億円となり、連結売上高の61.9%を占める主力事業になった。クレーンゲーム景品は売上高196.24億円で、連結売上高447.67億円の43.8%、世界観ビジネス売上高の70.8%を占める最大の商品群である。したがって、同社の売上成長を判断する際には、まずクレーンゲーム景品の市場成長、IP採用力、商品投入数、受注動向を見る必要がある。一方、利益成長の質を見るには、海外物販と高価格帯ホビーの伸び、商品ミックス、在庫、為替、物流コストをあわせて確認したい。
第二の論点は、ガールズトレンドビジネスが利益とキャッシュを支える構造である。2026年3月期の売上高は143.88億円、営業利益は35.89億円であり、営業利益率は24.9%に達した。総プレイ回数やピクトリンク有料会員数には減少が見られるが、価格統一と会員課金により利益は伸びている。ここで投資家が見るべきなのは、プリントシール市場の数量成長ではない。むしろ、数量KPIの下げ止まり、単価維持、会員課金の継続性、IPプリや推し活プリによる利用動機の拡張である。数量の低下を単価と会員課金でどこまで補えるかが、同事業の評価を左右する。
第三の論点は、フリューニュービジネスの赤字管理である。同事業は2026年3月期に売上高26.72億円、営業損失4.54億円となった。現時点では全社利益への貢献は限定的であるものの、家庭用ゲームやアニメ制作などは、将来的なIP供給源として成長する可能性を有している。したがって、同事業は単純に撤退すべき領域として見るのではなく、赤字許容額、投資期間、収益化基準、世界観ビジネスへの接続可能性を確認すべき領域である。赤字が縮小し、将来のIP商品化へつながる具体的な成果が見えれば、全社利益率とROEの改善に寄与する。
| 事業 | 現在の役割 | 主要な評価指標 | 最大の論点 |
| 世界観ビジネス | 成長エンジン | 売上成長、利益率 | 海外物販・高価格帯ホビーの採算 |
| ガールズトレンドビジネス | 利益・キャッシュ創出 | プレイ回数、会員数、単価 | 数量減少を単価改善で補えるか |
| フリューニュービジネス | 将来のIP供給源 | 赤字幅、タイトル成果 | 赤字縮小と他事業との接続 |
現在株価1,378円は、会社予想EPS94.4円に対して予想PER14.6倍、実績BPS892.1円に対してPBR1.54倍、予想配当40円に対して配当利回り2.9%である。会社予想EPS94.4円を2026年3月期実績BPS892.1円で割った簡便ベースでは、予想ROEは10.6%となる。同社が中期ビジョンで掲げるROE15.0%以上にはなお距離があるが、これは逆に、利益率改善、資本配分、赤字縮小が進めば改善余地が残ることを示す。ネットキャッシュ約134億円を控除して見ると、ネットキャッシュ調整後PERは約9.2倍であり、事業価値はなお低く評価されていると考える。
本レポートで考える適正株価は、PBR法、DCF法、ROIC法を総合し、1,350円から2,250円、中央値1,800円である。PBR法では現在株価はレンジ下限に近い。一方、DCF法とROIC法では、キャッシュ創出力と資本効率改善が進む場合に上振れを見込みやすい。もっとも、この上限を正当化するには条件がある。世界観ビジネスの営業利益率、ガールズトレンドビジネスの数量KPI、フリューニュービジネスの赤字縮小、ROE・ROIC改善、キャッシュの使い方を四半期ごとに確認する必要がある。
したがって、同社株式への投資は、単に2027年3月期の営業増益を買うものではない。世界観ビジネスの成長、ガールズトレンドビジネスの高収益維持、フリューニュービジネスの赤字管理、ネットキャッシュを活用した資本効率改善が同時に進むかを確認する投資である。この三つが改善するなら、中期目標への確度が高まり、株式価値の見直しにつながると考える。
1. 会社概要と投資家が見るべき変化
フリューは、プリントシール機、キャラクター商品、クレーンゲーム景品、海外物販、高価格帯ホビー、ゲーム、アニメ、ファッションブランドを展開するエンタテインメント企業である。2007年4月にオムロンエンタテインメントから全事業を譲り受けて設立され、プリントシール機を起点に成長してきた。会社の理念は、人々のこころを豊かで幸せにする良質なエンタテインメントを創出することであり、現在の事業展開もこの理念に沿って、プリントシール、キャラクター、IP、コンテンツ、商品化を横断する形に広がっている。
投資家が同社を見る際に最初に確認すべきなのは、もはや単一のプリントシール機メーカーではないという点である。かつては、プリントシール機の設置台数、プレイ回数、若年女性ユーザーの動向が同社評価の中心であった。しかし現在は、世界観ビジネスが売上規模の過半を占め、クレーンゲーム景品、海外物販、高価格帯ホビーが成長をけん引している。プリントシールはなお高収益事業として重要だが、全社売上をけん引する単独の主役ではなく、顧客接点と会員課金を通じて利益を支える事業へ位置付けが変わっている。
2026年3月期の連結売上高は447.67億円、営業利益は33.15億円であった。事業別には、世界観ビジネスが売上高277.06億円、営業利益23.37億円、ガールズトレンドビジネスが売上高143.88億円、営業利益35.89億円、フリューニュービジネスが売上高26.72億円、営業損失4.54億円である。全社営業利益は、世界観ビジネスとガールズトレンドビジネスが稼ぎ、フリューニュービジネスの赤字と全社費用を吸収する構造である。この構造を理解しないと、同社の業績や株価評価を正しく捉えにくい。
同社の事業ポートフォリオは、過去10年で大きく変化してきた。2016年3月期の売上高は241.67億円であり、プリントシールを中心とするガールズトレンド関連の存在感が大きかった。これに対し、2026年3月期には売上高447.67億円まで拡大し、世界観ビジネスの売上構成比は61.9%に達した。事業の見え方は、プリントシール機中心の会社から、IP商品化力を成長軸とし、プリントシールとピクトリンクを高収益の柱として残す会社へ変わっている。
この変化は、投資判断にとって重要である。世界観ビジネスが伸びるだけでは、企業価値の見直しは十分ではない。IP別採算、在庫、物流費、為替、海外物販の地域別採算、高価格帯ホビーのヒット率が利益率に影響するからである。ガールズトレンドビジネスも、営業利益率は高いが、総プレイ回数と有料会員数の減少が続けば、中期的な収益持続性には疑問が残る。フリューニュービジネスは将来のIP供給源となり得るが、現時点では赤字である。したがって、同社は成長、利益、将来投資の三つを分けて評価する必要がある。
本レポートでは、同社を三つの事業の単純な集合体としてではなく、各事業の役割が異なる企業として評価する。世界観ビジネスは成長、ガールズトレンドビジネスは利益とキャッシュ、フリューニュービジネスは将来のIP供給源である。各章では、会社資料に基づく事実、当社の評価、懸念、次に確認すべき指標を分けて記述する。
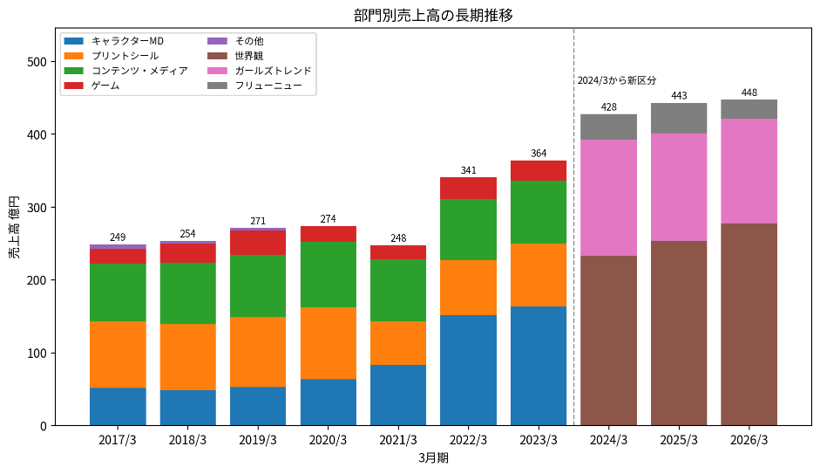
図1 部門別売上高の長期推移(出所:FactSet Fundamentalsより作成。2024年3月期以降は新セグメント区分)
2. 事業構造:成長、収益力、将来投資を分けて見る。
| 事業 | 2026年3月期 売上高 |
2026年3月期 営業利益 |
評価軸 |
| 世界観ビジネス | 277.06億円 | 23.37億円 | 売上成長と営業利益率改善 |
| ガールズトレンドビジネス | 143.88億円 | 35.89億円 | 数量KPIの下げ止まりと会員課金 |
| フリューニュービジネス | 26.72億円 | ▲4.54億円 | 赤字縮小とIP供給源としての役割 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
2.1 世界観ビジネス:売上成長の主役、利益率改善が再評価の鍵
世界観ビジネスは、同社の成長をけん引する主力事業である。2026年3月期売上高は277.06億円、営業利益は23.37億円であり、連結売上高の61.9%を占める。売上内訳は、クレーンゲーム景品196.24億円、海外物販36.20億円、高価格帯ホビー28.67億円、くじ15.93億円である。会社は、国内アミューズメント施設のプライズゲーム市場が好調で市場拡大中であり、同社のクレーンゲーム景品売上高CAGRが市場成長率を大きく上回ってきたと説明している。
クレーンゲーム景品は、同社の売上規模を支える最大の商品群である。2026年3月期の売上高196.24億円は、連結売上高447.67億円の43.8%、世界観ビジネス売上高277.06億円の70.8%を占める。したがって、同社の売上成長を見るうえでは、まずクレーンゲーム景品の市場成長、主要IPの採用、商品投入数、受注動向を確認する必要がある。売上成長の基盤はクレーンゲーム景品であり、海外物販と高価格帯ホビーが成長率と利益率を押し上げる構造と捉えたい。
世界観ビジネスの強みは、IPを商品として表現する企画力と、商品開発・生産・販売を回すメーカー気質にある。会社は、自社の強みとして、“かわいい”を創出する企画力、優れた製品を生み出す開発力、メーカー気質によるPDCA、IP獲得力と表現力を挙げている。これは単なるキャラクター景品の製造に留まらない。IPの世界観を理解し、ファンが欲しいと感じる商品へ落とし込み、クレーンゲーム景品、フィギュア、くじ、海外物販へ展開する能力である。
一方で、世界観ビジネスの投資評価では、売上成長だけでなく、より多面的な視点から評価する必要がある。クレーンゲーム景品は売上規模が大きい一方、IPごとの需要変動、在庫、販促、物流、為替の影響を受けやすい。海外物販は成長余地が大きいが、北米、中国、香港など地域ごとに収益性が異なる可能性がある。高価格帯ホビーは利益率改善に寄与しやすい一方、商品のヒット率と生産管理が重要になる。したがって、同事業の最重要指標は売上成長率ではなく、営業利益率である。
2027年3月期会社計画では、世界観ビジネス売上高290億円、営業利益28億円が見込まれている。2026年3月期実績から売上は4.7%増、営業利益は19.8%増となる計画であり、営業利益率の改善が前提である。会社は、主要キャラクター商品の展開、海外物販の北米・中国拡大、高価格帯ホビーの利益率維持を前提としている。この計画が達成されるかどうかは、同社の営業利益40億円計画、さらに2028年3月期営業利益60億円目標に直結する。
次の決算で確認すべき項目は三つある。第一に、クレーンゲーム景品の売上成長が市場成長を上回っているか。第二に、海外物販と高価格帯ホビーが利益率改善に寄与しているか。第三に、IP別の需要変動や在庫、物流費、為替が営業利益率を圧迫していないかである。世界観ビジネスが売上成長と利益率改善を同時に示すなら、同社の評価はプリントシール機中心の過去の見方から、IP商品化企業としての見方へ移りやすくなる。
2.2 ガールズトレンドビジネス:数量減を単価と会員課金で補えるか
ガールズトレンドビジネスは、同社の利益とキャッシュを支える高収益事業である。2026年3月期売上高は143.88億円、営業利益は35.89億円であり、営業利益率は24.9%であった。世界観ビジネスの営業利益23.37億円を上回り、全社利益への貢献度は大きい。売上内訳は、アミューズメント施設61.16億円、直営店舗11.60億円、ピクトリンク68.22億円である。総プレイ回数は2,787万回、ピクトリンク有料会員数は127万人であった。
同事業の評価を難しくしているのは、数量KPIと利益の方向が必ずしも一致していない点である。総プレイ回数とピクトリンク有料会員数は減少したが、価格統一とプレミアム会員化により営業利益は増加した。会社は、価格統一の進捗が約98%と説明している。これは、プリントシール事業が数量依存の事業から、顧客接点と単価、会員課金によって収益化する事業へ変化しつつあることを示す。
ただし、数量KPIの低下は軽視できない。プリントシールは、女子中高生を中心とする利用文化に支えられてきた事業であり、総プレイ回数と有料会員数が継続的に減少すれば、単価改善だけで利益を維持するには限界がある。2027年3月期会社計画では、総プレイ回数2,900万回、有料会員数127万人が前提である。会社は2026年3月期を底として回復を見込んでいるが、2026年7月度月次では4月から7月累計の総プレイ回数が前年同期比96.1%、7月単月が90.9%、ピクトリンク有料会員数が前年同月比90.7%であった。現時点では、数量KPIの下げ止まりを確認する段階である。
同事業の再評価ポイントは、利用者層と利用動機を広げる新施策にある。会社は、プリ30周年特別企画を通じて社会人ユーザーの獲得とリピーター化を図り、中学生無料会員の獲得も進めている。また、IPプリ、推し活プリ、SUKELU factory、中国子会社を通じたキャラクターIPプリ展開により、従来の女子中高生向けプリントシールから、大学生以上、推し活層、海外ユーザー、IPファンへ顧客接点を広げようとしている。
これらの施策は、世界観ビジネスとの接続という点でも意味がある。フリューはIP商品化力を持ち、同時にプリントシールという体験型の顧客接点を持つ。IPプリや推し活プリは、キャラクターやアイドルの世界観を体験価値へ変換するサービスであり、単なるプリントシール機の延命策ではない。顧客がIPへの愛着を表現し、撮影し、共有し、保存する動機を作ることができれば、ピクトリンク会員課金や周辺商品の販売にもつながる可能性がある。
もっとも、現時点ではこれらの新施策を過度に織り込むべきではない。投資家がまず確認すべきなのは、総プレイ回数、有料会員数、会員単価、解約率、IPプリの利用状況である。数量KPIの下げ止まりと単価改善の両立が確認できれば、ガールズトレンドビジネスは成熟事業ではなく、高い利益率を維持しながら顧客接点を広げる事業として評価できる。逆に、数量減が続き、単価改善で補えなくなれば、同事業の高収益性には慎重な見方が必要になる。
2.3 フリューニュービジネス:将来のIP供給源として評価する条件
フリューニュービジネスは、家庭用ゲーム、アニメ、ファッションブランドなどで構成される。2026年3月期売上高は26.72億円、営業損失は4.54億円であった。家庭用ゲームソフトは売上高12.67億円、アニメは9.53億円、その他は4.52億円であり、ゲームの償却費、アニメの貸倒引当金など一過性損失も発生した。2027年3月期会社計画では、売上高30億円、営業損失2億円が見込まれており、赤字縮小が前提である。
同事業は、現時点では投資家から厳しく見られやすい。世界観ビジネスとガールズトレンドビジネスが利益を稼いでいる中で、フリューニュービジネスが赤字を計上すれば、全社営業利益率とROEを押し下げるからである。特に、同社はネットキャッシュを厚く持ち、資本効率改善を目標に掲げている。赤字事業に資本を投じ続ける場合には、投資期間、収益化時期、撤退基準を明確にする必要がある。
一方で、フリューニュービジネスを単なる赤字事業として捉えるのは、必ずしも適切ではない。アニメ制作機能、ゲーム開発・販売は、将来のIP供給源や世界観ビジネスとの接続点になり得る。会社は、ゆるキャン△ SEASON4を2027年に放送予定とし、制作を自社スタジオであるフリュー・ピクチャーズが担うと説明している。制作から商品化まで自社でコントロールできる体制が整えば、アニメ、ゲーム、キャラクター商品、高価格帯ホビー、くじ、海外物販を一気通貫で展開する収益モデルにつながる可能性がある。
同事業を見る際には、売上成長ではなく赤字管理と接続価値を重視したい。ゲームやアニメはタイトルごとの成否が大きく、短期の売上だけでは評価しにくい。重要なのは、タイトルごとの投資額、償却負担、収益化期間、他事業への波及、IP保有・制作機能の蓄積である。Olu.についても、ブランド認知やSNS指標だけでなく、在庫回転、粗利率、リピート顧客、撤退・継続判断の基準が必要になる。
したがって、フリューニュービジネスの投資評価は二段階で行うべきである。第一段階では、赤字が会社計画通り縮小するかを確認する。2027年3月期に営業損失2億円まで改善するなら、全社利益への負担は軽くなる。第二段階では、アニメ制作機能やゲームタイトルが世界観ビジネスへどの程度接続するかを確認する。自社制作・自社関与IPが商品化、物販、フィギュア、くじへつながるなら、同事業は将来のIP供給源として評価できる。
最も避けるべきなのは、長期化することである。会社は、1年から2年で新規事業の選択と集中を進める方針を示している。投資家としては、赤字許容額、タイトル別の損益、投資回収の時間軸、撤退基準を確認したい。フリューニュービジネスが赤字を縮小し、世界観ビジネスへのIP供給源としての役割を具体化できれば、全社の利益率とROE改善に対する市場の見方は変わると考える。
| 商品・サービス | 売上規模 | 利益貢献 | 成長性 | 不確実性 |
| クレーンゲーム景品 | 大 | 中 | 高 | IP・在庫 |
| 海外物販 | 中 | 中~高 | 高 | 為替・地域 |
| 高価格帯ホビー | 中 | 高 | 中~高 | 商品ヒット |
| プリントシール | 中 | 高 | 低~中 | 利用者数 |
| ピクトリンク | 中 | 高 | 中 | 会員減少 |
| ゲーム・アニメ | 小 | 現状マイナス | 高 | タイトル・費用 |
3. 2026年3月期決算と2027年3月期進捗
2026年3月期は、売上高447.67億円、営業利益33.15億円、経常利益33.02億円、親会社株主に帰属する当期純利益20.61億円であった。営業利益は前年同期比48.1%増となり、利益回復が進んだ。事業別には、世界観ビジネスが成長し、ガールズトレンドビジネスが高収益を維持し、フリューニュービジネスの赤字を吸収した。会社は、2027年3月期に売上高480億円、営業利益40億円、経常利益40億円、親会社株主に帰属する当期純利益25億円を計画している。
2026年3月期決算で評価したいのは、営業利益の増加だけではない。世界観ビジネスでは、クレーンゲーム景品に加え、海外物販と高価格帯ホビーが伸びた。高価格帯ホビーは高粗利の商品に絞ることで利益率改善に寄与した。ガールズトレンドビジネスでは、価格統一の進捗とピクトリンク会員課金により、プレイ回数・会員数の減少を補って利益を伸ばした。フリューニュービジネスでは一過性損失もあり赤字が残ったが、会社は2027年3月期に赤字縮小を計画している。
2027年3月期第1四半期は、売上高120.20億円、営業利益10.74億円、営業利益率8.9%であり、売上高は前年同期比19.0%増、営業利益は52.8%増となった。通期計画に対する進捗率は、売上高25.0%、営業利益26.8%である。世界観ビジネスは売上高81.61億円、営業利益8.66億円、ガールズトレンドビジネスは売上高33.93億円、営業利益8.41億円、フリューニュービジネスは売上高4.64億円、営業損失0.90億円であった。第1四半期時点では、通期営業利益40億円計画に対して順調な滑り出しと評価できる。
一方で、月次データからは注意点も見える。2026年7月度の4月から7月累計売上高は167.15億円、前年同期比116.0%であった。世界観ビジネスは112.09億円、前年同期比122.6%、ガールズトレンドビジネスは51.68億円、前年同期比106.2%、フリューニュービジネスは3.35億円、前年同期比85.5%である。売上面では世界観ビジネスが強く、ガールズトレンドビジネスも増収となった。ただし、総プレイ回数は4月から7月累計で846万回、前年同期比96.1%、7月単月で220万回、前年同期比90.9%であり、ピクトリンク有料会員数も117万人、前年同月比90.7%であった。
このため、2027年3月期の進捗評価では、全社売上と営業利益だけでは不十分である。第1四半期の営業利益進捗は良好であり、7月月次も売上は堅調である。しかし、ガールズトレンドビジネスの数量KPIはなお確認が必要である。会社が見込む総プレイ回数2,900万回、有料会員127万人に向けて、下期にかけてどの程度回復するかを見る必要がある。総プレイ回数が下げ止まり、会員数が安定すれば、価格統一と会員課金による利益の持続性が確認される。
2027年3月期計画の焦点は、世界観ビジネスの営業利益率、ガールズトレンドビジネスのKPI、フリューニュービジネスの赤字縮小である。売上高480億円、営業利益40億円は第1四半期時点で達成に向けて順調に見えるが、2028年3月期の営業利益60億円目標を考えると、2027年3月期は単なる増益年度ではなく、利益率改善と資本効率改善に向けた橋渡しの年になる。
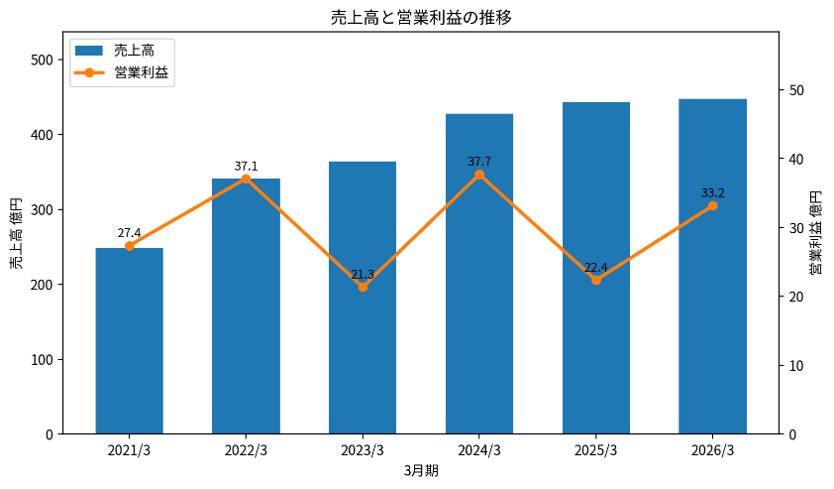
図2 売上高と営業利益の推移(出所:FactSet Fundamentals、会社資料より作成)
4. 企業価値創出の仕組み
同社の企業価値創出を一言で表すなら、IP、プリントシール、“かわいい”を複数の収益機会へ変換する力である。世界観ビジネスでは、IPをクレーンゲーム景品、海外物販、高価格帯ホビー、くじへ変換する。ガールズトレンドビジネスでは、プリントシールとピクトリンクを通じて若年女性向けの顧客接点を持ち、撮影体験、画像保存、会員課金、IPプリ、推し活プリへ展開する。フリューニュービジネスでは、ゲームやアニメ制作を通じて将来のIP供給源を作る。この三つが接続することで、単一商品のヒットに依存しない企業価値が生まれる。
会社は、自社の強みとして、“かわいい”を創出する企画力、優れた製品を生み出す開発力、メーカー気質によるPDCA、IP獲得力と表現力を挙げている。一方で、マーケティング、ブランディング、海外ノウハウ、自前IPが限定的であることを弱みとして認識している。この自己評価は重要である。同社は強みと弱みを把握したうえで、他社との協業、海外物販、IP獲得、制作機能の内製化を進めている。
世界観ビジネスの価値は、IPの商品化にある。ファンが作品やキャラクターに持つ感情を、景品、フィギュア、くじ、物販として形にする。同社はメーカーとして商品を企画・開発し、アミューズメント施設や販売チャネルへ供給する。ここで重要なのは、商品が単なる物ではなく、IPの世界観を表現する媒体であるという点である。IPの選定、造形、かわいさ、品質、販売時期、価格帯のすべてが価値創出に関わる。
ガールズトレンドビジネスの価値は、顧客接点にある。プリントシールは単なる撮影機ではなく、若年女性が友人関係、自己表現、思い出、推し活を可視化する体験である。ピクトリンクは、その体験をデジタル保存・共有・課金へつなげる接点である。プレイ回数が伸びにくい中でも、単価や会員課金を通じて利益を維持できるのは、この顧客接点の価値が残っているからである。
フリューニュービジネスの価値は、将来のIP供給源としての可能性にある。アニメ制作機能を持つことで、同社は外部IPを商品化するだけでなく、制作段階から関与し、商品化、物販、フィギュア、くじ、海外展開へつなげる余地を持つ。ゲームも同様に、タイトルの成功だけでなく、IPやキャラクターを世界観ビジネスへ接続する視点が重要である。
この企業価値創出の仕組みが機能するためには、事業間の接続が必要である。世界観ビジネスが外部IPの商品化だけで成長する場合、IP獲得競争やライセンス条件に左右されやすい。ガールズトレンドビジネスが単独で残る場合、若年層の行動変化に影響されやすい。フリューニュービジネスが単独で赤字を出し続ける場合、株主価値を損ないかねない。三つの事業がIP、体験、商品化、会員課金、制作機能を通じて接続することで、同社らしい企業価値が生まれる。
したがって、会社が掲げるIP、プリントシール、かわいいの戦略軸が、売上高や営業利益だけでなく、ROEやROICの改善にどうつながるかを確認していくことが必要である。事業間の接続が進めば、IP獲得力、商品化力、顧客接点、制作機能が相互に強化される。逆に、各事業が個別に動き、赤字事業の投資規律が弱いままなら、事業ポートフォリオの複雑さが評価ディスカウントにつながる。
5. キャッシュフロー、ネットキャッシュ、資本配分
同社の投資魅力の一つは、財務安全性の高さである。2026年3月期末の現金及び現金同等物は137.46億円であり、自己資本比率は77.9%であった。営業キャッシュフローは51.90億円、投資キャッシュフローはマイナス21.34億円、財務キャッシュフローはマイナス10.41億円であり、フリーキャッシュフローは36.01億円であった。厚いネットキャッシュと営業キャッシュフローは、株価の下支えであり、成長投資と株主還元の両方を検討できる余地を示している。
ただし、ネットキャッシュを全額控除して機械的に割安とすることは、必ずしも適切ではない。同社は、世界観ビジネスの拡大、高価格帯ホビー、海外物販、アニメ制作、ゲーム、IPプリ、M&Aなどに投資する必要がある。現金は単なる余剰資金ではなく、成長投資、在庫、開発、制作、海外展開を支える資金でもある。したがって、ネットキャッシュ調整後PERは補完的指標として使い、同時に資本配分の規律を確認する必要がある。
会社は、2028年3月期末の想定キャッシュを100億円から130億円とし、3年間の営業キャッシュフロー150億円、株主還元30億円から40億円、設備投資60億円から70億円、戦略投資枠50億円から60億円を示している。戦略投資枠は、M&A、マイノリティ出資、自己株式取得、合弁企業設立などを含む。会社は世界観ビジネス周辺をM&A方針の対象としており、事業シナジーを重視する考えである。
この資本配分方針は、方向性としては評価できる。財務安全性を維持しつつ、成長投資と株主還元を両立しようとしているからである。一方で、投資家にとっては、戦略投資枠の使い方が重要になる。どの領域に投資するのか、期待ROICはどの程度か、投資回収期間は何年か、撤退基準はあるのか、M&A後のシナジーをどのKPIで確認するのかが見えなければ、厚い現金が資本効率改善につながるか判断しにくい。
株主還元については、会社はDOE5%または配当性向40%を目安とし、累進配当を掲げている。2027年3月期の予想配当は40円であり、現在株価1,378円に対する配当利回りは2.9%である。配当利回りは一定の投資魅力を持つが、ROE15.0%以上を目指すには、配当だけでなく、成長投資と自己株式取得を含む総合的な資本配分が必要になる。
資本市場との対話という観点では、同社株には資本効率や資本配分を巡る議論が生じやすい面がある。同社は、ネットキャッシュが厚く、営業キャッシュフローも潤沢であり、PBRは1.5倍台に留まる。一方、会社はROE15.0%以上を目標としているが、足元のROEは10%前後である。フリューニュービジネスの赤字、戦略投資枠の使い方、株主還元の実行ペースは、投資家が確認したい論点になりやすい。会社はすでにROE目標、累進配当、戦略投資枠、M&A方針を示しており、今後はこれらの方針をどのような時間軸で企業価値向上につなげるかが焦点になる。
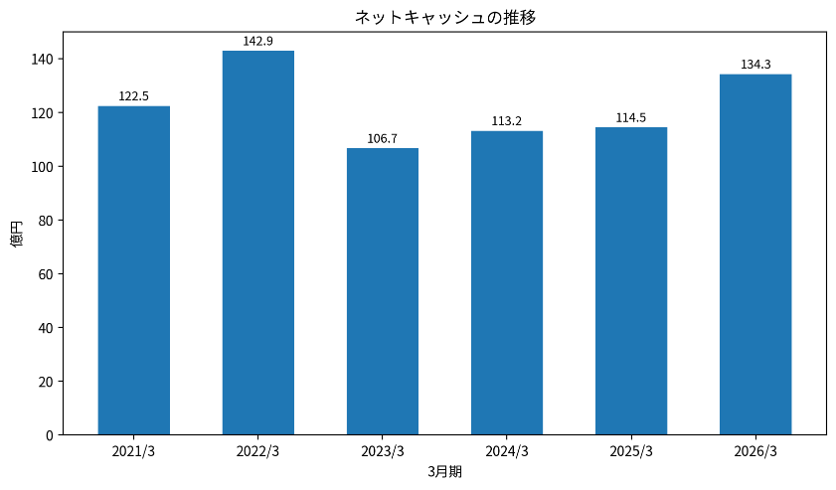
図3 ネットキャッシュの推移(出所:FactSet Fundamentals、会社資料より作成)
6. 株価評価と適正株価
株価評価は、一箇所に集約して考えたい。現在株価1,378円は、会社予想EPS94.4円に対して予想PER14.6倍、実績BPS892.1円に対してPBR1.54倍、予想配当40円に対して配当利回り2.9%である。表面上のPERだけを見ると、極端な割安とは言いにくい。しかし、2026年3月期末ネットキャッシュ約134億円を控除すると、ネットキャッシュ調整後PERは約9.2倍まで低下する。キャッシュを厚く持つ企業として、事業価値ベースの評価は低く見える。
適正株価は、PBR法、DCF法、ROIC法を総合し、1,350円から2,250円、中央値1,800円と考える。PBR法では、実績BPS892.1円に対してPBR1.5倍から2.2倍を適用し、1,340円から1,960円を目安とする。PBR1.5倍は、現状のROE10%前後と財務安全性を踏まえた下限であり、PBR2.2倍はROE15.0%以上への進捗が確認される場合の上限として見る。現在株価はこのレンジの下限付近にある。
DCF法では、正常化フリーキャッシュフロー20億円から26億円を基準に、成長率、割引率、ネットキャッシュを加味し、1,600円から2,300円を目安とする。2026年3月期のフリーキャッシュフローは36.01億円であったが、年度ごとの運転資本、投資、在庫、制作費により変動するため、正常化水準は保守的に見る必要がある。DCF法では、同社のキャッシュ創出力とネットキャッシュが評価の支えになる。
ROIC法では、事業価値が投下資本に対してどの程度の収益性を生むかを評価し、1,500円から2,250円を目安とする。世界観ビジネスの利益率改善、ガールズトレンドビジネスの高収益維持、フリューニュービジネスの赤字縮小が進めば、ROIC改善を通じて評価倍率が上がりやすい。一方、戦略投資枠が低収益投資に使われ、赤字事業の改善が遅れれば、ROIC法の上限は正当化しにくい。
評価手法ごとに結論は少し異なる。PBR法では、現在株価は下限に近く、財務安全性を反映した評価に留まる。DCF法では、キャッシュ創出力を評価するため、上振れ余地を見込みやすい。ROIC法では、資本効率改善が確認される場合に上限へ近づく。総合すると、現在株価は下値余地よりも中期の上振れ余地が大きいと考えるが、その条件は明確である。
適正株価レンジの上限を正当化する条件は四つある。第一に、世界観ビジネスの営業利益率が改善すること。第二に、ガールズトレンドビジネスの総プレイ回数と有料会員数が下げ止まり、単価と会員課金により利益が維持されること。第三に、フリューニュービジネスの赤字が会社計画通り縮小し、将来のIP供給源としての意味が見えること。第四に、ネットキャッシュと戦略投資枠がROE・ROIC改善につながる形で使われることである。
逆に、現在株価が適正株価レンジの上限へ向かいにくい場合もある。ガールズトレンドビジネスの数量KPIが継続的に悪化し、価格統一効果が一巡する場合、世界観ビジネスの売上成長が在庫・為替・物流費で利益に結び付かない場合、フリューニュービジネスの赤字が長期化する場合、戦略投資の成果が見えない場合である。したがって、株価評価は単なる倍率比較ではなく、事業KPIと資本配分を組み合わせて判断したい。
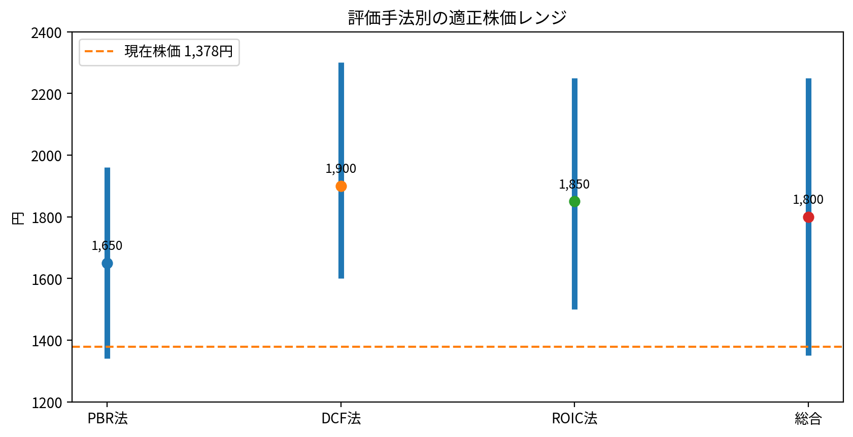
図4 適正株価レンジの考え方(出所:当社試算)
7. 株主構成、株価トレンド、資本市場との対話余地
FactSetデータでは、同社の株主構成は、内部利害関係者の保有比率が高く、機関投資家比率は比較的限定的である。総株主保有比率は58.60%、機関投資家は12.21%、内部利害関係者は46.34%である。浮動株比率は53.7%、浮動株中の機関投資家比率は22.8%であり、機関投資家の関与余地は残る。主な株主には、創業家・役員関連、自己株式、社員持株会、光通信、三井住友DSアセットマネジメント、野村アセットマネジメント、GENDAなどが含まれる。
株主構成を見るうえで重要なのは、同社が単純に流動性の高い大型株ではないという点である。内部利害関係者の保有が厚く、自己株式も一定程度あるため、株式市場での需給は限られた浮動株の中で形成されやすい。これは、短期的には株価変動を大きくする可能性がある一方、中長期では機関投資家が同社の変化を評価すれば、需給面での支えになり得る。
株価トレンドを考えるうえでは、同社の市場評価が何を織り込んでいるかを分ける必要がある。現在株価は、2027年3月期の営業増益を一定程度織り込む一方、2028年3月期の営業利益60億円、ROE15.0%以上という中期目標を全面的には織り込んでいないと考える。表面PER14.6倍は極端に低いわけではないが、ネットキャッシュ調整後PER9.2倍は、同社の事業価値が低めに評価されていることを示す。
資本市場との対話余地は、ネットキャッシュ、ROE、戦略投資、赤字事業、株主還元に集中するだろう。厚いネットキャッシュは財務安全性を高めるが、資本効率の観点ではROEを押し下げる要因にもなる。会社はROE15.0%以上を掲げているため、投資家は、現金をどのように成長投資、M&A、株主還元、自己株式取得へ配分するのかを確認したい。
資本効率を重視する投資家が同社を評価する場合、単純に現金還元を要求するだけでは不十分である。同社は成長投資を必要とする企業であり、IP商品化、海外物販、高価格帯ホビー、アニメ制作、IPプリ、M&Aには投資余地がある。重要なのは、現金を使うかどうかではなく、どの投資が株主価値を高めるのかを明確にすることである。戦略投資枠50億円から60億円について、期待ROIC、投資回収期間、撤退基準、投資後KPIが示されれば、資本市場との対話はより建設的になる。
したがって、同社の株価見直しには、業績進捗だけでなく、投資家との対話の質も重要になる。会社はすでに中期目標、ROE目標、累進配当、戦略投資枠、M&A方針を示している。今後は、これらをどの時間軸で実行し、どの指標で進捗を確認できるかを開示する段階である。市場が事業ポートフォリオの変化と資本配分の規律を同時に理解できれば、同社株式の評価は変わる可能性がある。
8. リスクとモニタリング項目
同社株式のリスクは、事業ごとに異なる。最重要リスクは、ガールズトレンドビジネスの数量KPIが下げ止まらないことである。価格統一とピクトリンク会員課金により利益は改善したが、総プレイ回数と有料会員数が継続的に減少すれば、単価改善だけで利益を維持することは難しくなる。2027年3月期会社計画では総プレイ回数2,900万回、有料会員127万人が前提であり、月次・四半期での確認が必要である。
次に重要なのは、世界観ビジネスの営業利益率である。同事業は売上成長の主役だが、IPごとの採算、在庫、物流費、為替、海外物販の地域別採算、高価格帯ホビーの商品ヒット率によって利益率が変動する。売上高が伸びても営業利益率が改善しなければ、同社の中期目標である営業利益60億円への確度は高まらない。したがって、売上成長率だけでなく、営業利益率と商品ミックスを見る必要がある。
三つ目は、フリューニュービジネスの赤字縮小である。同事業は将来のIP供給源となり得るが、赤字が長期化すれば、全社営業利益率とROEを押し下げる。会社は2027年3月期に営業損失2億円まで改善する計画である。投資家としては、タイトル別の収益性、償却負担、一過性損失の再発可能性、アニメ制作の採算、Olu.の在庫回転と粗利率を確認したい。
四つ目は、営業利益40億円計画の進捗、ROE・ROIC、キャッシュの投資成果である。第1四半期時点では営業利益進捗率26.8%であり順調に見えるが、通期では季節性、商品投入時期、販促、為替、制作費が影響する。ROEについては、2026年3月期実績8.9%、会社予想EPSと実績BPSによる簡便ベースでは10.6%であり、ROE15.0%以上の中期目標にはなお距離がある。ROICも、世界観ビジネスの在庫や投資、フリューニュービジネスの赤字、M&Aの成果に左右される。
中長期テーマとしては、IPプリ・推し活プリ、アニメ制作機能、M&A・マイノリティ投資がある。これらは短期の業績寄与が限定的でも、事業間の接続を強める可能性がある。IPプリは、世界観ビジネスのIP商品化力とガールズトレンドビジネスの顧客接点を結び付ける。アニメ制作機能は、フリューニュービジネスから世界観ビジネスへのIP供給源となる。M&A・マイノリティ投資は、海外ノウハウやIP獲得力を補完する可能性がある。
モニタリング項目の優先順位は、第一にガールズトレンドビジネスの総プレイ回数と有料会員数の下げ止まり、第二に世界観ビジネスの営業利益率、第三にフリューニュービジネスの赤字縮小である。次に、営業利益40億円計画の進捗、ROE・ROIC、キャッシュの投資成果を確認する。IPプリ、アニメ制作、M&Aは中長期テーマとして追う。すべての項目を同じ重みで見るのではなく、短期の投資判断に直結する項目と、中長期の企業価値に関わる項目を分けることが重要である。
9. 投資スタンス
中長期で保有比率を引き上げたいという判断を維持する。理由は、同社がプリントシール機中心の会社から、IP商品化力、プリントシールを通じた顧客接点、ピクトリンク会員課金、海外物販、高価格帯ホビー、アニメ・ゲームを組み合わせる総合エンタテインメント企業へ変化しつつあるからである。株式市場は、この変化をまだ十分には評価していないと考える。
投資スタンスの中心は、世界観ビジネスの成長と利益率改善、ガールズトレンドビジネスの高収益維持、フリューニュービジネスの赤字縮小、ネットキャッシュを活用した資本効率改善を確認しながら保有することである。現在株価は、PBR法の下限に近く、DCF法、ROIC法では上振れ余地を見込める水準にある。ただし、上振れは条件付きである。事業KPIと資本配分の進捗が伴わなければ、株価評価は現在水準から大きく変わりにくい。
今後、投資判断をより前向きにできる条件は三つである。第一に、世界観ビジネスの営業利益率が改善し、売上成長が利益成長へつながること。第二に、ガールズトレンドビジネスの総プレイ回数と有料会員数が下げ止まり、価格統一と会員課金の効果が持続すること。第三に、フリューニュービジネスの赤字が縮小し、アニメ制作機能やIP供給源としての役割が見えることである。これらが確認できれば、2028年3月期営業利益60億円、ROE15.0%以上への確度が高まる。
一方、投資判断を見直すべき条件もある。ガールズトレンドビジネスの数量KPIが大きく悪化し、単価改善で補えない場合、世界観ビジネスの売上成長が利益率改善につながらない場合、フリューニュービジネスの赤字が長期化する場合、戦略投資枠の使い方がROE・ROIC改善につながらない場合である。特に、同社はネットキャッシュが厚いだけに、資本配分の失敗は評価ディスカウントにつながりやすい。
同社の株式は、短期的な決算モメンタムだけでなく、事業ポートフォリオの変化を評価する中長期投資対象である。1年から2年の期間では、2027年3月期営業利益40億円計画の達成、ガールズトレンドビジネスの数量KPI、フリューニュービジネスの赤字縮小、資本配分の開示が株価材料になる。3年から4年の期間では、2028年3月期営業利益60億円、ROE15.0%以上の達成可能性、IP商品化力と制作機能の接続、海外物販と高価格帯ホビーの収益性が焦点になる。
結論として、現在株価1,378円は、同社の事業構造の変化とネットキャッシュを十分に評価していないと考える。適正株価は1,350円から2,250円、中央値1,800円であり、現在株価は下値よりも中期的な上振れ余地が大きい位置にある。ただし、単に割安と見るのではなく、世界観ビジネス、ガールズトレンドビジネス、フリューニュービジネス、資本配分の四つを確認しながら評価を高めていく株式として捉えたい。
10. 経営陣とガバナンスの見方
同社の経営陣とガバナンスを見る上では、事業理解の深さと資本市場への説明力の両方を確認したい。フリューの事業は、プリントシール、IP商品化、フィギュア、海外物販、ゲーム、アニメ制作という複数の領域にまたがる。各領域は消費者感性、IP交渉、商品開発、生産管理、在庫、販売チャネル、デジタル会員基盤に関わるため、外部から短期間で理解しにくい。したがって、経営陣に求められるのは、既存事業の現場感覚を持ちながら、資本効率と事業ポートフォリオを投資家に説明する力である。
会社資料では、取締役会について独立社外取締役が3分の1以上を占め、女性取締役も複数名いることが示されている。これは形式面では一定の評価ができる。一方で、投資家が今後重視するのは、取締役会がフリューニュービジネスの赤字、戦略投資枠、M&A、自己株式取得、株主還元、ROE15.0%以上の目標に対して、どの程度具体的な監督機能を果たすかである。形式的な独立性だけではなく、資本配分に対する実効性が問われる局面に入っている。
同社は中期ビジョンで、「世界中に笑顔を届ける総合エンタテインメント企業」を掲げている。この方向性自体は、同社の事業資産と整合している。問題は、その実現過程で、どの事業にどれだけの資本を投じ、どの事業からどれだけの利益を回収し、どの段階で撤退または縮小を判断するのかである。特に、世界観ビジネスの拡大には在庫や商品開発投資が必要であり、フリューニュービジネスには制作費や開発費がかかる。資本配分の規律が弱ければ、売上成長がROE改善に結び付かない可能性がある。
経営陣への期待は、同社の企業価値について、IP商品化力、プリントシールの顧客接点、アニメ制作機能、海外展開を組み合わせることで高めていくことと考える。したがって、投資家が求めるべきなのは、成長投資と資本効率を対立させる議論ではなく、成長投資をROE・ROIC改善へつなげる説明である。次回以降の決算説明では、戦略投資枠の使途、投資後KPI、赤字事業の管理基準、自己株式取得の考え方を、より具体的に示すことが望ましい。
11. 財務データ付録
以下は本文の分析で使用した主要財務データである。本文では投資判断の流れを優先し、詳細データは次ページ以降に集約した。数値は主にFactSet Fundamentals、会社資料、および当社試算に基づく。
| 項目 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社計画 |
| 売上高 | 427.69億円 | 443.06億円 | 447.67億円 | 480.00億円 |
| 営業利益 | 37.69億円 | 22.36億円 | 33.15億円 | 40.00億円 |
| 親会社株主帰属純利益 | 24.91億円 | 16.27億円 | 20.61億円 | 25.00億円 |
| EPS | 94.2円 | 61.5円 | 77.8円 | 94.4円 |
| BPS | 826.9円 | 846.9円 | 892.1円 | – |
| ROE | 11.86% | 7.35% | 8.95% | 10.6%(簡便) |
| 配当 | 39円 | 39円 | 40円 | 40円 |
注:2027年3月期のROEは、会社予想EPS94.4円を2026年3月期実績BPS892.1円で割った簡便ベースであり、厳密なROEとは異なる。
※注記
本稿で使用した株価関連指標は、株価1,378円、予想EPS94.4円、実績BPS892.1円、予想ROE10.6%、予想配当40円である。株価は2026年8月11日時点のFactSet資料記載値を用いた。予想EPSおよび予想配当は会社予想、実績BPSは2026年3月期実績に基づく。
財務データは、原則としてFactSetの標準化データを基本として参照した。したがって、売上高、営業利益、経常利益、当期純利益、キャッシュフロー、貸借対照表項目、セグメント関連数値などは、会社公表資料の表示科目、組替え、端数処理、セグメント開示と一部一致しない場合がある。事業別売上高、営業利益、KPI、中期ビジョン、資本配分方針については、会社公表資料を優先して確認し、必要に応じてFactSetデータおよび当方試算で補完した。
適正株価、ネットキャッシュ調整後PER、DCF法、ROIC法による評価額は、一定の前提に基づく当方試算である。これらは投資推奨、将来株価、または企業価値の実現を保証するものではなく、前提条件、業績進捗、市場環境、金利、資本コスト、株主還元方針の変化により変動する。
主要財務データ
| 単位: 百万円 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 | 2027/3 会社予想 |
| 売上高 | 34,058 | 36,401 | 42,769 | 44,306 | 44,767 | 48,000 |
| EBIT(営業利益) | 3,710 | 2,135 | 3,769 | 2,236 | 3,315 | 4,000 |
| 税引前収益 | 3,688 | 2,168 | 3,709 | 2,266 | 3,179 | |
| 親会社株主帰属利益 | 2,545 | 1,444 | 2,491 | 1,627 | 2,061 | 2,500 |
| 現金・預金 | 14,662 | 10,800 | 11,489 | 11,733 | 13,753 | |
| 総資産 | 28,199 | 25,963 | 28,412 | 28,148 | 30,336 | |
| 債務合計 | 372 | 128 | 173 | 280 | 321 | |
| 純有利子負債 | -14,290 | -10,673 | -11,316 | -11,453 | -13,432 | |
| 負債総額 | 6,948 | 5,810 | 6,550 | 5,724 | 6,708 | |
| 株主資本 | 21,251 | 20,153 | 21,863 | 22,424 | 23,628 | |
| 営業活動によるキャッシュフロー | 5,692 | 904 | 3,942 | 3,856 | 5,190 | |
| 設備投資額 | 2,274 | 2,277 | 2,166 | 2,706 | 2,229 | |
| 投資活動によるキャッシュフロー | -2,275 | -2,335 | -2,252 | -2,603 | -2,134 | |
| 財務活動によるキャッシュフロー | -1,014 | -2,441 | -1,009 | -1,037 | -1,041 | |
| フリーキャッシュフロー | 3,882 | -896 | 2,302 | 1,783 | 3,601 | |
| ROA (%) | 9.74 | 5.33 | 9.16 | 5.75 | 7.05 | |
| ROE (%) | 12.41 | 6.97 | 11.86 | 7.35 | 8.95 | |
| EPS (円) | 93.0 | 53.6 | 94.2 | 61.5 | 77.8 | 94.4 |
| BPS (円) | 776.7 | 762.2 | 826.9 | 846.9 | 892.1 | |
| 一株当り配当(円) | 52.00 | 38.00 | 39.00 | 39.00 | 40.00 | 40.00 |
| 発行済み株式数 (百万株) | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
株価推移
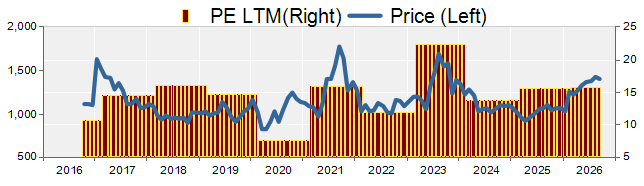
主要株価関連データ
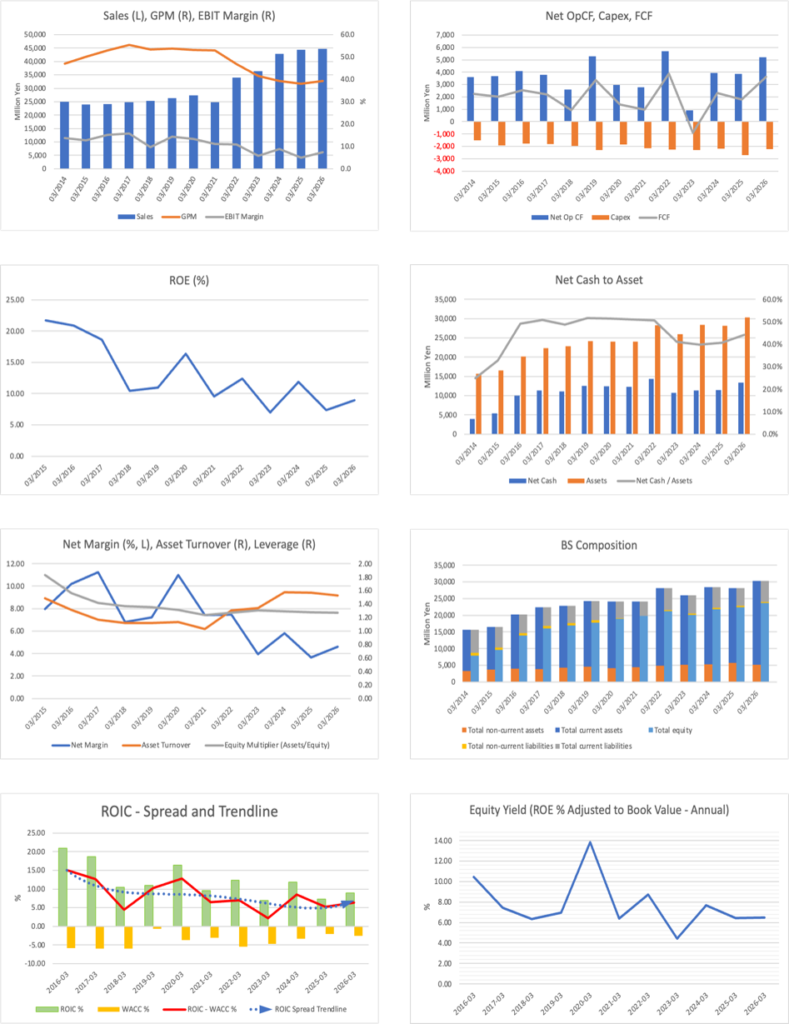
財務データI(四半期ベース)
| 単位: 百万円 | 2025/3 | 2026/3 | 2027/3 | ||||||
| 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | |
| [損益計算書] | |||||||||
| 売上高 | 10,046 | 11,529 | 12,099 | 10,631 | 10,105 | 11,378 | 11,173 | 12,112 | 12,020 |
| 前年同期比 | 0.7% | 3.8% | 5.5% | 4.0% | 0.6% | -1.3% | -7.7% | 13.9% | 19.0% |
| 売上原価 | 5,879 | 7,146 | 7,578 | 6,811 | 6,245 | 6,792 | 6,465 | 7,653 | 7,376 |
| 売上総利益 | 4,167 | 4,383 | 4,521 | 3,821 | 3,860 | 4,586 | 4,707 | 4,460 | 4,644 |
| 粗利率 | 41.5% | 38.0% | 37.4% | 35.9% | 38.2% | 40.3% | 42.1% | 36.8% | 38.6% |
| 販管費 | 3,518 | 3,726 | 3,773 | 3,635 | 3,157 | 3,493 | 3,591 | 4,056 | 3,570 |
| EBIT(営業利益) | 649 | 657 | 748 | 185 | 703 | 1,094 | 1,116 | 402 | 1,074 |
| 前年同期比 | -50.7% | -41.0% | -31.1% | -28.0% | 8.3% | 66.5% | 49.2% | 116.8% | 52.8% |
| EBITマージン | 6.5% | 5.7% | 6.2% | 1.7% | 7.0% | 9.6% | 10.0% | 3.3% | 8.9% |
| EBITDA | 1,128 | 1,263 | 1,415 | 732 | 1,189 | 1,641 | 1,658 | 1,137 | 1,515 |
| 税引前収益 | 652 | 700 | 749 | 165 | 704 | 998 | 1,091 | 387 | 1,069 |
| 当期利益 | 436 | 464 | 506 | 222 | 463 | 663 | 747 | 188 | 681 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 436 | 464 | 506 | 222 | 463 | 663 | 747 | 188 | 681 |
| 前年同期比 | -48.1% | -37.6% | -34.1% | 58.3% | 6.2% | 43.0% | 47.5% | -15.1% | 47.2% |
| 利益率 | 4.3% | 4.0% | 4.2% | 2.1% | 4.6% | 5.8% | 6.7% | 1.6% | 5.7% |
| [貸借対照表] | |||||||||
| 現金・預金 | 9,307 | 11,312 | 10,815 | 11,733 | 10,370 | 11,338 | 11,228 | 13,753 | 11,441 |
| 総資産 | 26,812 | 27,265 | 28,114 | 28,148 | 27,198 | 27,649 | 28,325 | 30,336 | 28,682 |
| 債務合計 | 7 | 7 | 7 | 280 | 10 | 10 | 9 | 321 | 33 |
| 純有利子負債 | -9,300 | -11,305 | -10,808 | -11,453 | -10,359 | -11,328 | -11,218 | -13,432 | -11,408 |
| 負債総額 | 5,455 | 5,775 | 5,754 | 5,724 | 5,397 | 5,107 | 4,930 | 6,708 | 5,436 |
| 株主資本 | 21,358 | 21,490 | 22,360 | 22,424 | 21,800 | 22,542 | 23,394 | 23,628 | 23,247 |
| [収益率 %] | |||||||||
| ROA | 7.96 | 6.53 | 5.50 | 5.75 | 6.13 | 6.75 | 7.42 | 7.05 | 8.16 |
| ROE | 10.06 | 8.53 | 7.04 | 7.35 | 7.67 | 8.42 | 9.15 | 8.95 | 10.12 |
| [一株当り指標: 円] | |||||||||
| EPS | 16.5 | 17.5 | 19.1 | 8.4 | 17.5 | 25.0 | 28.2 | 7.1 | 25.7 |
| BPS | 807.8 | 811.6 | 844.5 | 846.9 | 823.3 | 851.1 | 883.2 | 892.1 | 877.7 |
| 一株当り配当 | 0.00 | 0.00 | 0.00 | 39.00 | 0.00 | 0.00 | 0.00 | 40.00 | 0.00 |
| 発行済み株式数 (百万株) | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
財務データII(通期ベース)
| 単位: 百万円 | 2017/3 | 2018/3 | 2019/3 | 2020/3 | 2021/3 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 |
| [損益計算書] | ||||||||||
| 売上高 | 24,891 | 25,383 | 26,406 | 27,432 | 24,777 | 34,058 | 36,401 | 42,769 | 44,306 | 44,767 |
| 前年同期比 | 3.0% | 2.0% | 4.0% | 3.9% | -9.7% | 37.5% | 6.9% | 17.5% | 3.6% | 1.0% |
| 売上原価 | 11,122 | 11,859 | 12,213 | 12,868 | 11,682 | 18,093 | 21,266 | 25,969 | 27,414 | 27,155 |
| 売上総利益 | 13,769 | 13,525 | 14,193 | 14,563 | 13,096 | 15,965 | 15,135 | 16,800 | 16,892 | 17,613 |
| 粗利率 | 55.3% | 53.3% | 53.8% | 53.1% | 52.9% | 46.9% | 41.6% | 39.3% | 38.1% | 39.3% |
| 販管費 | 9,848 | 11,071 | 10,407 | 10,925 | 10,360 | 12,255 | 13,000 | 13,029 | 14,653 | 14,297 |
| EBIT(営業利益) | 3,921 | 2,453 | 3,786 | 3,638 | 2,736 | 3,710 | 2,135 | 3,769 | 2,236 | 3,315 |
| 前年同期比 | 6.9% | -37.4% | 54.3% | -3.9% | -24.8% | 35.6% | -42.5% | 76.6% | -40.7% | 48.2% |
| EBITマージン | 15.8% | 9.7% | 14.3% | 13.3% | 11.0% | 10.9% | 5.9% | 8.8% | 5.0% | 7.4% |
| EBITDA | 5,542 | 4,331 | 3,903 | 5,245 | 4,387 | 5,804 | 4,221 | 5,794 | 4,534 | 5,625 |
| 税引前収益 | 3,901 | 2,467 | 2,907 | 3,756 | 2,671 | 3,688 | 2,168 | 3,709 | 2,266 | 3,179 |
| 当期利益 | 2,798 | 1,726 | 1,901 | 3,021 | 1,845 | 2,520 | 1,444 | 2,491 | 1,627 | 2,061 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | -25 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 2,798 | 1,726 | 1,901 | 3,021 | 1,845 | 2,545 | 1,444 | 2,491 | 1,627 | 2,061 |
| 前年同期比 | 13.6% | -38.3% | 10.2% | 58.9% | -38.9% | 38.0% | -43.3% | 72.6% | -34.7% | 26.6% |
| 利益率 | 11.2% | 6.8% | 7.2% | 11.0% | 7.4% | 7.5% | 4.0% | 5.8% | 3.7% | 4.6% |
| [貸借対照表] | ||||||||||
| 現金・預金 | 11,694 | 11,471 | 12,776 | 12,706 | 12,256 | 14,662 | 10,800 | 11,489 | 11,733 | 13,753 |
| 総資産 | 22,327 | 22,866 | 24,198 | 24,048 | 24,043 | 28,199 | 25,963 | 28,412 | 28,148 | 30,336 |
| 債務合計 | 327 | 340 | 293 | 334 | 6 | 372 | 128 | 173 | 280 | 321 |
| 純有利子負債 | -11,367 | -11,131 | -12,483 | -12,372 | -12,249 | -14,290 | -10,673 | -11,316 | -11,453 | -13,432 |
| 負債総額 | 6,237 | 5,983 | 6,376 | 5,054 | 4,278 | 6,948 | 5,810 | 6,550 | 5,724 | 6,708 |
| 株主資本 | 16,090 | 16,883 | 17,822 | 18,994 | 19,765 | 21,251 | 20,153 | 21,863 | 22,424 | 23,628 |
| [キャッシュフロー計算書] | ||||||||||
| 営業活動によるキャッシュフロー | 3,770 | 2,609 | 5,288 | 2,952 | 2,795 | 5,692 | 904 | 3,942 | 3,856 | 5,190 |
| 設備投資額 | 1,825 | 1,942 | 2,291 | 1,832 | 2,140 | 2,274 | 2,277 | 2,166 | 2,706 | 2,229 |
| 投資活動によるキャッシュフロー | -1,551 | -1,977 | -2,091 | -1,855 | -2,146 | -2,275 | -2,335 | -2,252 | -2,603 | -2,134 |
| 財務活動によるキャッシュフロー | -711 | -852 | -880 | -1,858 | -1,100 | -1,014 | -2,441 | -1,009 | -1,037 | -1,041 |
| フリーキャッシュフロー | 2,198 | 930 | 3,358 | 1,382 | 970 | 3,882 | -896 | 2,302 | 1,783 | 3,601 |
| [収益率 %] | ||||||||||
| ROA | 13.16 | 7.64 | 8.08 | 12.52 | 7.67 | 9.74 | 5.33 | 9.16 | 5.75 | 7.05 |
| ROE | 18.67 | 10.47 | 10.96 | 16.41 | 9.52 | 12.41 | 6.97 | 11.86 | 7.35 | 8.95 |
| 当期利益率 | 11.24 | 6.80 | 7.20 | 11.01 | 7.44 | 7.47 | 3.97 | 5.82 | 3.67 | 4.60 |
| 資産回転率 | 1.17 | 1.12 | 1.12 | 1.14 | 1.03 | 1.30 | 1.34 | 1.57 | 1.57 | 1.53 |
| 財務レバレッジ | 1.42 | 1.37 | 1.36 | 1.31 | 1.24 | 1.27 | 1.31 | 1.29 | 1.28 | 1.27 |
| [一株当り指標: 円] | ||||||||||
| EPS | 98.9 | 61.0 | 67.2 | 108.5 | 67.4 | 93.0 | 53.6 | 94.2 | 61.5 | 77.8 |
| BPS | 568.6 | 596.7 | 629.8 | 694.2 | 722.4 | 776.7 | 762.2 | 826.9 | 846.9 | 892.1 |
| 一株当り配当 | 30.00 | 30.00 | 30.00 | 40.00 | 36.00 | 52.00 | 38.00 | 39.00 | 39.00 | 40.00 |
| 発行済み株式数 (百万株) | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 | 28.30 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。