2026年10月16日
Japanese
Home
Omega Investment株式会社
シイエヌエス (Investment report – 1Q update)
| 株価(10/22) | 1,968 円 | 予想配当利回り(27/5) | 3.6 % |
| 52週高値/安値 | 2,060/1,542 円 | ROE(26/5実) | 14.2 % |
| 1日出来高(3か月) | 3.0 千株 | 営業利益率(26/5実) | 8.8 % |
| 時価総額 | 57.2 億円 | ベータ(5年間) | 0.39 |
| 企業価値 | 19.9 億円 | 発行済株式数 | 2.906 百万株 |
| PER(27/5予) | 8.4 倍 | 上場市場 | 東証グロース |
| PBR(26/5実) | 1.3 倍 |
| 本ページのPDF版はこちら |
| PDF version |
AIは好調、低採算事業も改善に向かう。株価急落で再び開いた事業価値との距離。
投資判断
投資判断は強気を継続する。第1四半期は会社計画への確信を大きく高める内容ではなかったが、AI案件とServiceNow案件が牽引するテクノロジーソリューション事業は想定を上回り、これまでの分析で最も重視してきたビジネスソリューション事業の売上総利益率も前四半期16.4%から20.0%へ改善した。一方、ERP事業は案件開始が遅れ、コンサルティング事業も会社想定をやや下回った。良い点と課題が併存する決算であり、通期会社計画の達成確度が一段上がったとまでは見ない。
それでも強気を維持する最大の理由は、10月15日終値1,841円の株価が再び本業の収益力を過少評価する水準に戻ったためである。予想PERは7.9倍、PBRは1.25倍、予想ROEは簡便法で15.9%、FactSet近似ROICは13.8%となる。さらに2026年8月末の保守ベースネットキャッシュは34.94億円で、時価総額53.50億円の65.3%を占める。ネットキャッシュ調整後PERは2.7倍にとどまる。ERPの遅れを織り込んでも、利益を継続的に生む事業の株価評価はなお低い。
10月15日の株価は前日終値2,011円から1,841円へ8.5%下落した。決算内容には営業利益横ばい、ERP案件開始の遅れ、コンサルティング事業の想定未達といった慎重材料がある。同時に会社は10万株の立会外分売を発表しており、これは発行済株式数の約3.4%、現在の浮動株に対して約10%に相当する。立会外分売そのものが発表翌日のザラ場で市場売却されるわけではないが、将来の株式供給増と分売価格のディスカウントが意識され、短期的な需給悪化を先回りする売りが出ることはある。したがって今回の急落は、決算に対する期待修正と立会外分売による需給懸念が重なったとみるのが自然である。中長期では、分売は会社が掲げる株主構成の最適化と株式流動性向上の具体策でもあり、短期の需給負担とは分けて評価したい。
これまで、ビジネスソリューション事業の売上総利益率が20%台へ戻るか、テクノロジーソリューション事業が28%台の売上総利益率を維持できるか、ERP受注が具体化するかを第1四半期の確認項目とした。今回、前二項目はおおむね確認できたが、ERPは未達である。したがって従来の見方を修正する必要はないが、会社計画の利益成長を実現するうえでERPが最重要課題であるとの見解はむしろ強まった。
1. 第1四半期決算
売上は想定線、利益は費用期ずれを含み上振れ
2027年5月期第1四半期の売上高は20.36億円で前年同期比8.7%増、営業利益は1.82億円で0.2%増、経常利益は1.91億円で4.9%増、親会社株主に帰属する四半期純利益は1.28億円で17.2%減だった。純利益の減少は、前年同期に投資有価証券売却益0.46億円を計上した反動が主因であり、本業悪化による減益とは分けて考えるべきである。売上総利益は5.10億円で4.5%増となった一方、売上総利益率は26.0%から25.0%へ1.0ポイント低下した。
営業利益は前年同期並みだが、会社の想定は上回った。会社は採用関連費用の下振れとシステム更改関連費用の期ずれを理由として挙げている。後者は第2四半期以降に発生する見込みであるため、第1四半期の利益上振れを通期の利益上振れへそのまま結び付けるのは早い。一方、本社移転費用とERP事業拡大に伴う販管費増を吸収して営業利益を維持した点は、基礎収益力が弱まった決算とも言いにくい。
会社は売上高92.78億円、営業利益9.66億円、営業利益率10.4%、親会社株主に帰属する当期純利益6.79億円という通期予想を据え置いた。第1四半期の進捗率は売上高21.9%、営業利益18.9%である。会社はもともと下期に利益が偏る計画としており、現時点では7月公表予想通りの進捗を見込むとしている。したがって、現段階で会社予想を下方に見る必要はない一方、達成確度を高めるには第2四半期以降の事業別採算を確認する必要がある。
2. 三事業の評価
AIの強さとビジネスソリューションの採算回復が要点
テクノロジーソリューション事業
売上高は9.52億円で前年同期比17.8%増、売上総利益は2.74億円で16.7%増、売上総利益率は28.8%だった。AI案件とServiceNow案件が業績を牽引し、会社想定を上回った。同事業は企業価値形成の主な成長源と位置づけており、この見方を変更する材料はない。生成AI案件が既存顧客内で拡大し、ServiceNowが新規案件を積み上げれば、会社計画の売上高41.13億円、売上総利益11.77億円は達成可能性が高まる。
今回、会社はAIの進展を前提に、企画、提案、要件定義などAIによる代替が難しい領域へ注力する考えを示した。さらにNTQとの協業でAI駆動開発を活用したモダナイゼーションサービスを構築している。同社にとってAIは顧客向け売上を作る商材であるだけでなく、自社の開発、テスト、文書作成、提案準備の生産性を高め、人月依存を薄める手段でもある。今後の主要KPIはAI売上、ServiceNow売上、売上総利益率28%台の維持、AI案件の顧客分散、生成AI活用による一人につき生み出す売上総利益である。
ビジネスソリューション事業
売上高は9.00億円で0.7%増、売上総利益は1.79億円で9.6%減、売上総利益率は20.0%だった。前年同期22.3%には届かないが、2026年5月期第3四半期14.5%、第4四半期16.4%から連続して改善している。第1四半期で20%台へ戻るかを重要な確認項目としてきた。この点では初期的な改善を確認できた。
ただし、通期計画の達成条件は厳しい。会社は2027年5月期に同事業の売上高42.42億円、売上総利益9.75億円、売上総利益率23.0%を計画する。第1四半期の売上総利益1.79億円に対し、残り3四半期で約7.96億円が必要であり、一四半期平均で約2.65億円となる。ERP事業の案件開始は遅れているため、粗利率改善だけでは会社計画に届かず、第3四半期以降にERP売上と利益額が立ち上がる必要がある。
会社はOracle NetSuiteの社内導入を起点に、業界向けテンプレートを整備し、年商600億円未満の企業を中心にプライム案件を狙う。さらに大企業向けにはOracle Fusion Applicationsを軸に展開する方針である。戦略は具体化してきたが、投資家が確認したいのは受注件数、案件規模、売上計上時期、導入後の継続的な売上である。第2四半期以降はERP案件の開始とビジネスソリューション事業の売上総利益率20%台維持を最優先で確認したい。
コンサルティング事業
売上高は1.84億円で6.8%増、売上総利益は0.56億円で3.1%増、売上総利益率は30.5%だった。前年同期より増収増益ではあるものの会社想定を若干下回り、前期後半の売上総利益率35%台からは低下した。会社は受注に回復の兆しがあるとして第2四半期以降の挽回を目指す。企業価値形成では、同事業単独の売上規模よりも、顧客課題を上流で把握し、テクノロジーソリューションやビジネスソリューションの開発案件へつなげる役割が重要である。プライム案件の売上、採算、他事業への展開額を確認したい。
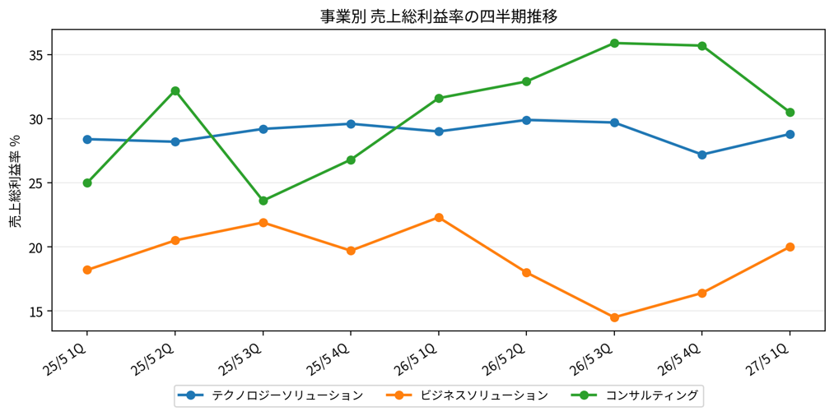
図1 事業別売上総利益率の四半期推移 出所:シイエヌエス決算説明資料を基に当社作成。
3. 通期計画の達成条件
ERPの遅れをAIと採算改善でどこまで補えるか
通期会社計画は売上高92.78億円で前期比19.3%増、営業利益9.66億円で40.9%増、営業利益率10.4%である。売上成長以上の営業増益を実現する前提は、強化ビジネスの拡大、低収益案件からの撤退、案件構成の改善、生成AIの全社活用による生産性向上である。第1四半期ではAI案件の強さとビジネスソリューションの粗利率反転は確認できたが、ERPの売上寄与は後ろ倒しとなった。
会社は第1四半期営業利益が想定を上回ったとしているが、システム更改費用の期ずれは第2四半期以降に発生する。したがって、営業利益1.82億円の進捗だけで会社計画を判断するより、事業別売上総利益の変化を見る方が有効である。第2四半期でビジネスソリューションの売上総利益率が20%台を維持し、コンサルティングの受注回復が売上へ反映されれば、会社計画への不安は後退する。反対にERP案件の開始がさらに遅れ、ビジネスソリューションの粗利率が再び20%を割り込む場合は、営業利益9.66億円の達成ハードルが上がる。
上振れ要因は、AI案件が想定以上に拡大すること、ServiceNowの新規大型案件、低収益案件撤退による粗利率改善、生成AIの社内活用による生産性向上である。下振れ要因は、ERP案件のさらなる後ろ倒し、AI大型案件の終了、外部人材単価の上昇、コンサルティング案件の受注回復遅れである。会社計画は十分狙える範囲にあるが、現時点では上振れよりもERPの実行確認を優先したい。
4. 成長戦略
AI、ERP、M&Aを価値提供型ビジネスへの転換につなげる
会社は利益率向上策として、案件ごとの収益性管理の高度化、低収益案件の見直しと撤退、ERPやAIなど強化ビジネスへの人材シフト、プライム案件の獲得、生成AI活用、SI知見のテンプレート化と再利用を進める。会社が掲げる労働提供型から価値提供型ビジネスモデルへの転換は、現在の低い株価評価を変えるうえでも重要である。市場が人月型受託開発企業として評価する限り、高いROEがあってもPERとPBRは上がりにくい。
M&A方針は今回さらに具体化した。主な対象はITコンサルティング企業とERP導入支援企業であり、前者ではプライム案件獲得のためのコンサルティングノウハウと人材、後者ではERP導入・構築リソースの獲得を狙う。20億円の成長投資枠に対し、対象領域が具体化した点は前進である。採用市場が厳しい中、M&Aによって上流人材やERP人材をまとめて獲得することには合理性がある。
次に必要なのは投資規律の説明である。買収価格、対象企業の利益率、主要人材の残存条件、のれん、買収後ROIC、既存顧客へのクロスセルを示せれば、現金が将来利益へ転換される確度を投資家が判断しやすくなる。反対に、高値買収や統合遅延が起これば、現在の財務優位性が株主価値の毀損につながる可能性もある。M&Aの実行そのものより、資本コストを上回る収益を生むかを評価したい。
5. 財務、ROIC、ネットキャッシュ
高い資本効率に対して株価評価は低い
2026年8月末の現金及び預金は34.98億円、自己資本は42.83億円、自己資本比率は77.1%である。有利子負債はリース債務が中心で、流動分0.01億円、固定分0.03億円にとどまる。ネットキャッシュは借入金控除ベースで34.98億円、リース債務を含めた保守ベースで34.94億円となる。2026年5月末の保守ベース37.82億円から約2.88億円減少した。第1四半期はキャッシュフロー計算書を作成していないため内訳の推測は避けるが、配当1.77億円の支払いと税金支払いなどが含まれる。
FactSet近似ROICは13.8%と試算する。LTMの親会社株主に帰属する純利益は、2026年5月期純利益5.91億円から前年第1四半期純利益1.55億円を控除し、今回第1四半期純利益1.28億円を加えた約5.64億円である。平均投下資本は、2025年8月末と2026年8月末の自己資本および固定リース債務から約40.94億円とした。前期末の14%台からやや低下するが、資本コストを上回る水準を維持していると考える。
株価1,841円では時価総額は53.50億円となる。保守ベースネットキャッシュ34.94億円を控除すると、株式市場が本業に付けている価値は約18.56億円である。会社予想純利益6.79億円と比べると、ネットキャッシュ調整後PERは2.7倍にすぎない。ネットキャッシュ比率が65%まで低下したことで7月時点より調整後PERは上昇したが、それでも本業の利益創出力に対する評価は低い。
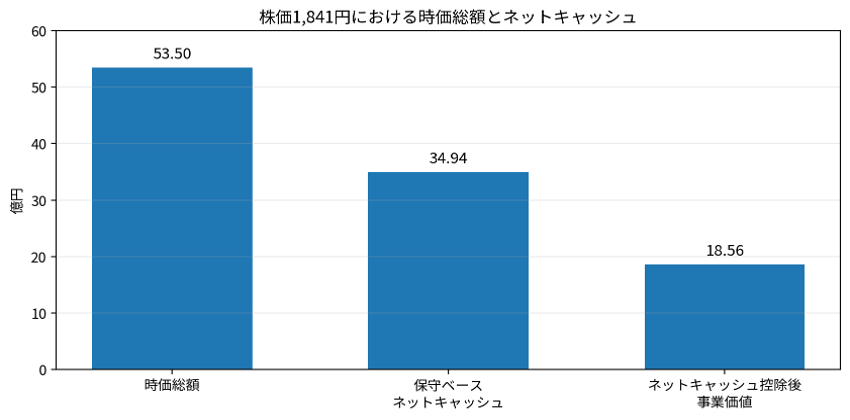
図2 時価総額とネットキャッシュ 出所:会社開示、FactSetデータ、株価1,841円を基に当社作成
6. なぜROE15.9%でもPER7.9倍、PBR1.25倍なのか
低い株価評価は、収益性そのものより利益の持続性と資本配分に対する市場の不信を映していると考える。第一に、2025年5月期は営業減益、2026年5月期は利益回復ながら売上計画未達、2027年5月期は営業利益40.9%増という大きな計画であり、市場は利益が直線的に伸びるとはみていない。第二に、2027年5月期の利益成長がビジネスソリューション事業の回復に依存し、ERP案件の開始が遅れている。
第三に、受託開発と人材稼働に依存する企業という見方が残っている。AI、U-Way、ServiceNow、ERP、プライム案件が伸びても、継続収益と再現性が十分示されなければ株価倍率は上がりにくい。第四に、ネットキャッシュは財務安全性を高める一方、現金のまま保有される限り高い収益を生まない。第五に、浮動株比率33.8%、機関投資家保有0.28%という株主構成から、好業績をあげても新規資金は入りにくい。第六に、20億円のM&A枠は示されたものの、資本が利益へ転換された実績はまだない。
したがって株価見直しに必要なのは、ROEの高さを示すことだけではない。ERPとAIを通じて利益成長が複数四半期続くこと、低収益案件からの撤退が事業別粗利率に寄与すること、M&Aの投資規律が示されること、株式流動性が改善することが必要になる。
7. 株価急落と立会外分売
短期の需給と中長期の流動性改善を分けて考える
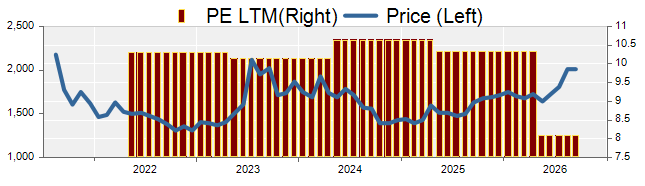
同社株は2024年末1,430円から2025年末1,715円へ回復し、2026年5月期は利益回復、2027年5月期は増配予想、資本配分方針を背景に9月末2,026円まで上昇した。10月14日は一時2,060円まで買われ、終値2,011円だったが、第1四半期決算と立会外分売の発表翌日である10月15日は1,841円へ8.5%下落した。過去5年を見ると、同社株は長期業績だけでなく、利益率の変化、増配、通期見通し、株式需給に大きく反応してきた。
今回の決算には、営業利益が前年同期並みにとどまったこと、ERP事業の案件開始が遅れたこと、コンサルティング事業が会社想定をやや下回ったことから、7月以降に高まった通期利益成長への期待を修正する材料があった。一方、同日公表の立会外分売は10万株で、発行済株式数の約3.4%、現在の浮動株に対して約10%に相当する。分売価格は実施日の前営業日の終値または最終気配を基準に決まるため、分売実施前でもディスカウントと供給増を意識した売りが出やすい。今回の下落を決算失望だけで説明するのは適切ではない。
中長期では立会外分売を別の角度から見る必要がある。株主構成は創業者、経営陣、従業員持株会、取引先の安定保有が多く、FactSetデータでは把握可能株主66.5%、浮動株比率33.8%、機関投資家保有0.28%である。安定株主が多いことは長期投資を進めやすい反面、機関投資家がまとまった金額を投資しにくい。今回の分売は短期的には需給負担だが、会社が7月に掲げた株主構成の最適化と流動性向上を実行に移す施策でもある。分売後に出来高と新規株主が増えれば、流動性ディスカウントの縮小につながる可能性がある。
8. バリュエーション
市場は過去実績を下回るEPS成長しか織り込んでいない
株価1,841円、会社予想EPS233.66円から予想PERは7.9倍、最新BPS1,473.96円からPBRは1.25倍、予想配当70円から配当利回りは3.8%となる。予想ROEは簡便法で15.9%である。ROEが10%を大きく上回る一方、PBRは1倍台前半にとどまる。
株価に織り込まれたEPS期待成長率は、配当性向約30%の簡便な配当割引モデルを用い、株主要求収益率10.0%とすると約6.0%となる。要求収益率9.0%では約5.0%、11.0%では約6.9%である。2021年5月期EPS134.25円から2026年5月期EPS203.31円までの5年CAGRは約8.7%であり、現在株価は過去実績を上回る成長を要求していない。2027年5月期会社予想のEPS成長率14.9%との差を考えると、市場は会社計画の先に利益成長が鈍化することを織り込んでいるといえる。
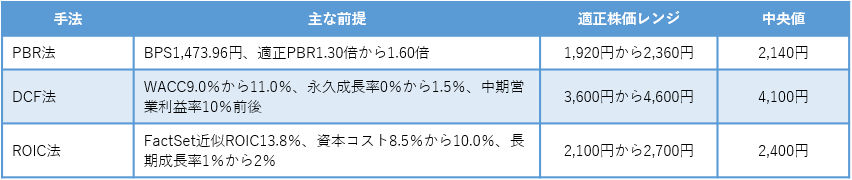
三法の中央値はPBR法2,140円、DCF法4,100円、ROIC法2,400円であり、三法中央値の中央は約2,400円となる。DCFはネットキャッシュの比重が大きく評価額が高く出やすいため、単独の目標株価としては用いない。投資判断で重視する現実的な中心レンジは2,100円から3,000円程度とする。現在株価1,841円から中心レンジ下限まで約14%、三法中央値の中央まで約30%の上昇率である。7月時点に示した中心レンジよりやや低く置くのは、ERP立ち上がりの遅れとネットキャッシュ減少を反映したためである。
9. 株価見直しのトリガーと次回決算の確認項目
株価見直しの最も重要な条件はERPの実行である。資格取得や組織整備から、案件開始、受注金額、売上計上、粗利率改善へ進む必要がある。第2四半期で具体的な案件開始が示され、第3四半期からビジネスソリューション事業の売上総利益額が大きく増えれば、通期営業利益40.9%増への信頼は高まりやすい。
第二は、ビジネスソリューション事業の売上総利益率である。今回20.0%まで戻った。第2四半期に20%台を維持し、第3四半期に会社計画23.0%へ近づけば、低収益案件からの撤退と案件構成改善が構造的なものと判断しやすくなる。第三はAIである。顧客向けAI売上の拡大と同時に、社内生成AI活用で一人につき生み出す売上総利益が改善すれば、価値提供型への転換が財務数値に表れる。
第四はM&Aである。ITコンサルティングまたはERP導入支援企業を適正な価格で取得し、買収後ROICが資本コストを上回ることを示せれば、余剰現金にかかる株価の割引は縮小しやすい。第五は次期中期経営計画であり、ROE、ROIC、最低現金保有額、M&A、配当、自己株取得の考え方まで数値で示せれば、資本配分に対する市場の見方は変わりやすい。
次回決算では、売上高と営業利益だけでは不十分である。ビジネスソリューションの売上総利益率、ERP案件開始状況、テクノロジーソリューションのAI売上と売上総利益率28%台、コンサルティング受注の回復、システム更改費用の発生額、生成AI活用による生産性を確認する。
10.総括
第1四半期は、AIとServiceNowが牽引するテクノロジーソリューションの成長が続き、懸念していたビジネスソリューションの売上総利益率も20.0%へ改善した。一方、ERP案件開始は遅れ、コンサルティングも会社想定をやや下回った。会社計画への確信が大きく高まった決算ではないが、高収益事業が崩れた決算でもない。
10月15日の株価急落は、決算に対する期待修正に加え、立会外分売発表による短期需給への警戒が重なったと考える。分売は発表翌日のザラ場で直接売却されるわけではないものの、将来の株式供給とディスカウントを意識した売りは生じ得る。一方、長期では浮動株と流動性の改善につながる施策であり、短期的な株価下落と中長期の資本市場での評価を分けて考える必要がある。
株価1,841円では予想PER7.9倍、PBR1.25倍、予想ROE15.9%、FactSet近似ROIC13.8%、ネットキャッシュ調整後PER2.7倍である。ERPの立ち上がりを慎重にみても、本業の利益創出力に対する株価評価は低い。今後の株価見直しには、ビジネスソリューションの粗利率改善、ERP案件の立ち上がり、AIによる売上と生産性の両面改善、規律あるM&Aが必要になる。投資判断は強気を継続する。
注記
- 株価は2026年10月15日終値1,841円。予想EPS233.66円と予想配当70円は2027年5月期会社通期予想。最新BPS1,473.96円は2026年8月末。予想ROE15.9%は予想EPSを最新BPSで除した簡便法。
- 時価総額は株価1,841円に発行済株式数2,906,000株を乗じて算出。予想PER、PBR、配当利回り、ネットキャッシュ調整後PERは当社試算。
- FactSet近似ROIC13.8%はLTM親会社株主帰属純利益を平均自己資本と平均固定リース債務の合計で除した短信ベースの試算値。FactSet値が後日確認できた場合はFactSet値を優先する。
- ネットキャッシュは現金及び預金から有利子負債を控除。2026年8月末は借入金控除ベース34.98億円、リース債務を含む保守ベース34.94億円。2026年5月末はそれぞれ37.87億円、37.82億円。
- 財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、事業別開示等と一部一致しない場合がある。事業別数値、KPI、中期計画、資本配分方針は会社資料を優先した。
- 適正株価は一定の前提に基づく当社試算であり、将来の株価や企業価値を保証するものではない。DCF法はネットキャッシュの比率が高いため、他手法より高い値が出やすく、単独の目標株価として用いていない。
主要株価関連データ
会社概要
シイエヌエスは1985年設立の独立系ITサービス企業で、東京証券取引所グロース市場に上場する。クラウド、AIなどの先端技術を活用し、企業の業務効率化とDX推進を支援する。2026年5月期から事業区分をテクノロジーソリューション、ビジネスソリューション、コンサルティングの三つに再編した。テクノロジーソリューションはServiceNow、AI、システム基盤、クラウド活用、ビジネスソリューションは金融、小売・流通向けシステム、U-Way、ERP、コンサルティングはDX戦略、業務改革、デジタル・AI人材育成を担う。
本社は東京都品川区。資本金は4億7,877万円、2026年5月期末の連結従業員数は258名。連結子会社はシイエヌエス北海道である。2030年5月期に売上高150億円、営業利益率12%を展望し、現在は2027年5月期を最終年度とするStage 2の中期経営計画を進めている。オーガニック成長に加え、M&Aとアライアンスを組み合わせて成長を目指す。
主要財務データ
| 単位: 百万円 | 2023/5 | 2024/5 | 2025/5 | 2026/5 | 2027/5 CE |
| 売上高 | 5,989 | 6,657 | 7,005 | 7,774 | 9,278 |
| EBIT(営業利益) | 559 | 620 | 555 | 685 | 966 |
| 税引前収益 | 589 | 636 | 583 | 772 | |
| 親会社株主帰属利益 | 433 | 461 | 427 | 591 | 679 |
| 現金・預金 | 3,163 | 3,574 | 3,667 | 3,787 | |
| 総資産 | 4,547 | 4,934 | 5,260 | 5,857 | |
| 債務合計 | 13 | 11 | 8 | 5 | |
| 純有利子負債 | -3,150 | -3,563 | -3,659 | -3,782 | |
| 負債総額 | 1,206 | 1,262 | 1,300 | 1,524 | |
| 株主資本 | 3,341 | 3,672 | 3,959 | 4,332 | |
| 営業活動によるキャッシュフロー | 353 | 565 | 444 | 580 | |
| 設備投資額 | 59 | 11 | 24 | 405 | |
| 投資活動によるキャッシュフロー | -126 | -81 | -269 | -299 | |
| 財務活動によるキャッシュフロー | -133 | -134 | -142 | -221 | |
| フリーキャッシュフロー | 344 | 554 | 429 | 175 | |
| ROA (%) | 9.96 | 9.73 | 8.38 | 10.63 | |
| ROE (%) | 13.58 | 13.16 | 11.20 | 14.25 | |
| EPS (円) | 149.0 | 158.8 | 147.1 | 203.3 | 233.7 |
| BPS (円) | 1,149.7 | 1,263.5 | 1,362.5 | 1,490.8 | |
| 一株当り配当(円) | 45.00 | 48.00 | 75.00 | 61.00 | 70.00 |
| 発行済み株式数 (百万株) | 2.91 | 2.91 | 2.91 | 2.91 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
株価推移
財務データ I(四半期ベース)
| 単位: 百万円 | 2025/5 | 2026/5 | 2027/5 | ||||||
| 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | |
| [損益計算書] | |||||||||
| 売上高 | 1,645 | 1,720 | 1,823 | 1,818 | 1,875 | 1,879 | 1,965 | 2,057 | 2,037 |
| 前年同期比 | -0.1% | 4.2% | 8.3% | 8.4% | 14.0% | 9.2% | 7.8% | 13.1% | 8.7% |
| 売上原価 | 1,266 | 1,294 | 1,368 | 1,370 | 1,386 | 1,414 | 1,497 | 1,574 | 1,527 |
| 売上総利益 | 378 | 425 | 455 | 448 | 488 | 465 | 467 | 483 | 510 |
| 粗利率 | 23.0% | 24.7% | 24.9% | 24.7% | 26.0% | 24.7% | 23.8% | 23.5% | 25.0% |
| 販管費 | 298 | 279 | 260 | 314 | 306 | 296 | 271 | 344 | 327 |
| EBIT(営業利益) | 80 | 146 | 195 | 134 | 182 | 168 | 196 | 139 | 182 |
| 前年同期比 | -43.6% | -19.5% | 3.0% | 24.9% | 127.5% | 15.0% | 0.5% | 3.4% | 0.2% |
| EBITマージン | 4.8% | 8.5% | 10.7% | 7.4% | 9.7% | 9.0% | 10.0% | 6.8% | 9.0% |
| EBITDA | 88 | 155 | 209 | 150 | 195 | 184 | 218 | 165 | 203 |
| 税引前収益 | 81 | 160 | 202 | 140 | 229 | 177 | 210 | 156 | 192 |
| 当期利益 | 55 | 107 | 137 | 128 | 155 | 119 | 142 | 176 | 128 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 55 | 107 | 137 | 128 | 155 | 119 | 142 | 176 | 128 |
| 前年同期比 | -38.4% | -18.2% | 5.5% | 15.3% | 181.6% | 10.8% | 3.1% | 37.4% | -17.4% |
| 利益率 | 3.3% | 6.2% | 7.5% | 7.0% | 8.3% | 6.3% | 7.2% | 8.5% | 6.3% |
| [貸借対照表] | |||||||||
| 現金・預金 | 3,372 | 3,382 | 3,355 | 3,667 | 3,479 | 3,657 | 3,304 | 3,787 | 3,498 |
| 総資産 | 4,732 | 5,005 | 4,946 | 5,260 | 5,172 | 5,831 | 5,428 | 5,857 | 5,559 |
| 債務合計 | 10 | 9 | 9 | 8 | 7 | 6 | 6 | 5 | 5 |
| 純有利子負債 | -3,362 | -3,372 | -3,346 | -3,659 | -3,472 | -3,651 | -3,298 | -3,782 | -3,494 |
| 負債総額 | 1,145 | 1,311 | 1,114 | 1,300 | 1,275 | 1,816 | 1,271 | 1,524 | 1,275 |
| 株主資本 | 3,587 | 3,694 | 3,832 | 3,959 | 3,896 | 4,015 | 4,157 | 4,332 | 4,283 |
| [収益率 %] | |||||||||
| ROA | 9.34 | 8.38 | 8.54 | 8.38 | 10.65 | 9.94 | 10.47 | 10.58 | 10.52 |
| ROE | 12.40 | 11.32 | 11.10 | 11.20 | 14.09 | 13.98 | 13.60 | 14.25 | 13.80 |
| [一株当り指標: 円] | |||||||||
| EPS | 18.9 | 36.9 | 47.3 | 44.0 | 53.3 | 40.9 | 48.8 | 60.4 | 44.1 |
| BPS | 1,234.4 | 1,271.3 | 1,318.6 | 1,362.5 | 1,340.8 | 1,381.7 | 1,430.5 | 1,490.8 | 1,474.0 |
| 一株当り配当 | 0.00 | 0.00 | 0.00 | 75.00 | 0.00 | 0.00 | 0.00 | 61.00 | 0.00 |
| 発行済み株式数 (百万株) | 2.91 | 2.91 | 2.91 | 2.91 | 2.91 | 2.91 | 2.91 | 2.91 | 2.91 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。
財務データ II(通期ベース)
| 単位: 百万円 | 2022/5 | 2023/5 | 2024/5 | 2025/5 | 2026/5 |
| [損益計算書] | |||||
| 売上高 | 5,419 | 5,989 | 6,657 | 7,005 | 7,774 |
| 前年同期比 | 11.9% | 10.5% | 11.1% | 5.2% | 11.0% |
| 売上原価 | 4,097 | 4,483 | 5,018 | 5,298 | 5,871 |
| 売上総利益 | 1,322 | 1,506 | 1,639 | 1,707 | 1,903 |
| 粗利率 | 24.4% | 25.1% | 24.6% | 24.4% | 24.5% |
| 販管費 | 789 | 947 | 1,019 | 1,151 | 1,218 |
| EBIT(営業利益) | 533 | 559 | 620 | 555 | 685 |
| 前年同期比 | 16.4% | 4.8% | 10.9% | -10.4% | 23.4% |
| EBITマージン | 9.8% | 9.3% | 9.3% | 7.9% | 8.8% |
| EBITDA | 559 | 589 | 654 | 601 | 763 |
| 税引前収益 | 595 | 589 | 636 | 583 | 772 |
| 当期利益 | 409 | 433 | 461 | 427 | 591 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 409 | 433 | 461 | 427 | 591 |
| 前年同期比 | 21.6% | 5.8% | 6.5% | -7.4% | 38.3% |
| 利益率 | 7.6% | 7.2% | 6.9% | 6.1% | 7.6% |
| [貸借対照表] | |||||
| 現金・預金 | 3,010 | 3,163 | 3,574 | 3,667 | 3,787 |
| 総資産 | 4,152 | 4,547 | 4,934 | 5,260 | 5,857 |
| 債務合計 | 6 | 13 | 11 | 8 | 5 |
| 純有利子負債 | -3,004 | -3,150 | -3,563 | -3,659 | -3,782 |
| 負債総額 | 1,113 | 1,206 | 1,262 | 1,300 | 1,524 |
| 株主資本 | 3,039 | 3,341 | 3,672 | 3,959 | 4,332 |
| [キャッシュフロー計算書] | |||||
| 営業活動によるキャッシュフロー | 461 | 353 | 565 | 444 | 580 |
| 設備投資額 | 19 | 59 | 11 | 24 | 405 |
| 投資活動によるキャッシュフロー | -23 | -126 | -81 | -269 | -299 |
| 財務活動によるキャッシュフロー | 634 | -133 | -134 | -142 | -221 |
| フリーキャッシュフロー | 442 | 294 | 554 | 420 | 175 |
| [収益率 %] | |||||
| ROA | 11.23 | 9.96 | 9.73 | 8.38 | 10.63 |
| ROE | 16.27 | 13.58 | 13.16 | 11.20 | 14.25 |
| 当期利益率 | 7.56 | 7.23 | 6.93 | 6.10 | 7.60 |
| 資産回転率 | 1.49 | 1.38 | 1.40 | 1.37 | 1.40 |
| 財務レバレッジ | 1.45 | 1.36 | 1.35 | 1.34 | 1.34 |
| [一株当り指標: 円] | |||||
| EPS | 145.5 | 149.0 | 158.8 | 147.1 | 203.3 |
| BPS | 1,045.7 | 1,149.7 | 1,263.5 | 1,362.5 | 1,490.8 |
| 一株当り配当 | 45.00 | 45.00 | 48.00 | 75.00 | 61.00 |
| 発行済み株式数 (百万株) | 2.91 | 2.91 | 2.91 | 2.91 | 2.91 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。