2026年11月11日
Japanese
Home
Omega Investment株式会社
リックソフト (Investment report – 2Q update)
| 株価(11/13) | 656 円 | 予想配当利回り(27/2予) | 0.0 % |
| 52週高値/安値 | 1,049/637 円 | ROE(26/2実) | 8.3 % |
| 1日出来高(3か月) | 4.8 千株 | 営業利益率(26/2実) | 3.5 % |
| 時価総額 | 29.9 億円 | ベータ(5年間) | 0.10 |
| 企業価値 | 19.3 億円 | 発行済株式数 | 4.550 百万株 |
| PER(27/2予) | 11.5 倍 | 上場市場 | 東証グロース |
| PBR(25/2実) | 0.9 倍 |
| 本ページのPDF版はこちら |
| PDF version |
利益上方修正が株価見直しの起点に。次は粗利率の回復と資本効率。
投資判断
前回の新規投資を肯定する見方を維持する。10月14日の会社予想上方修正は、構造改革に伴う減益が当初想定ほど深刻でないことを示した。一方、第2四半期単独の売上総利益率は19.0%まで低下しており、売上成長を利益成長へ転換する課題は残る。短期的な株価上昇だけを追うより、利益回復と資本配分の進展に基づいて中長期で評価したい。
10月15日は決算発表後に一時815円まで上昇し、10月14日終値736円に対して一時10.7%高となった。終値は791円と前日比7.5%高で引けた。高値からは上昇幅を縮めたものの、通期利益予想の上方修正を受けた株価の見直しが進んだ。
1. 第2四半期決算と通期計画
2027年2月期第2四半期単独の売上高は28.08億円で前年同期比24.5%増、営業利益は0.68億円で同83.4%増だった。しかし売上総利益は5.33億円と前年同期の5.32億円からほぼ横ばいで、粗利率は23.6%から19.0%へ低下した。営業利益の増加は販管費が4.95億円から4.65億円に減少した効果が大きい。成長の質については、なお慎重な確認が必要である。
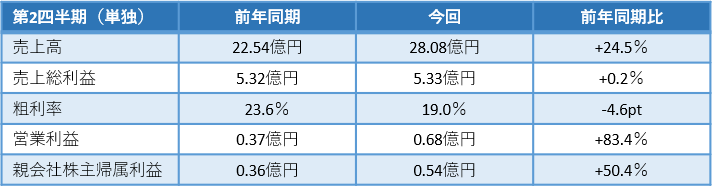
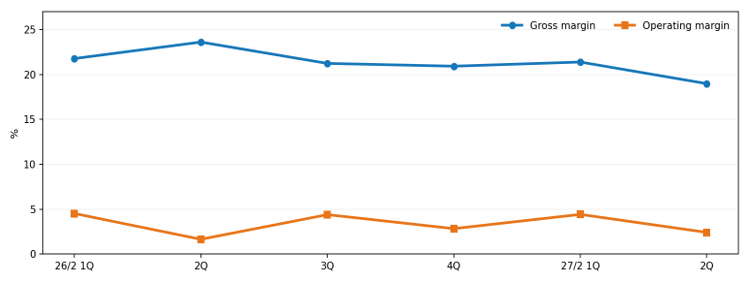
図1:四半期別売上総利益率と営業利益率。
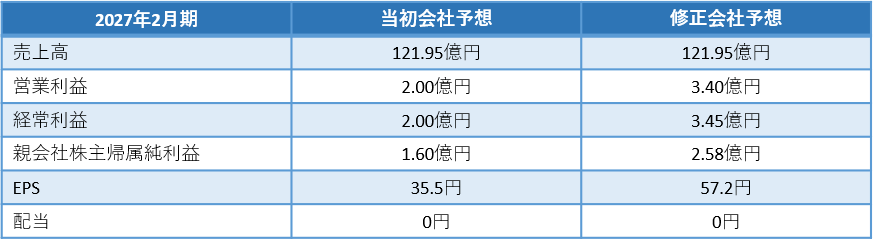
会社は2027年2月期の営業利益予想を2.00億円から3.40億円へ、親会社株主に帰属する当期純利益予想を1.60億円から2.58億円へ引き上げた。売上高予想121.95億円は据え置きである。上期営業利益は1.94億円で修正後通期計画の約57%を占める。下期に必要な営業利益は約1.46億円で、前年下期の約2.09億円を下回る。構造改革費用が下期に発生する可能性は残るが、会社計画には、保守的な見方が織り込まれていると考えられる。
今回の決算で重要なのは、売上高と営業利益がそろって前年同期を上回った事実だけではなく、その間に売上総利益率が低下している点である。第1四半期の粗利率21.4%に対して第2四半期は19.0%となり、2四半期連続で前年同期を下回った。ライセンス関連の売上が増えるほど仕入原価の影響も大きくなるため、売上高の伸びを利益率改善と同一視することはできない。投資家にとっては、増収の持続性とともに、増収からどれだけの粗利益を確保できるかが中心的な評価軸となる。
一方、営業利益は前年同期の0.37億円から0.68億円へ増加した。売上総利益がほぼ横ばいでも販管費を抑制すれば営業利益は回復することを示した点で、費用管理の改善には一定の成果がある。ただし、費用削減だけで営業利益を伸ばし続けることには限界がある。今後は人材採用や海外展開を進めながら、粗利益の増加によって営業利益を押し上げられるかを確認したい。
上期の営業利益1.94億円は、修正後の通期予想3.40億円に対して約57%に相当する。下期に必要な営業利益は1.46億円であり、前年下期の水準を下回る。年度後半の投資費用や一時的な支出を考慮しても、会社計画の達成可能性は比較的高いと考える。ただし、上期の進捗率の高さだけを根拠に再度の上方修正を当然視するのではなく、下期の販管費、ライセンス仕入原価、サービス構成の変化を併せて判断する必要がある。
前年同期の利益との比較では、2026年2月期第2四半期の営業利益率が1.7%と低かったことにも留意したい。今回の営業利益率2.4%は改善を示すものの、第1四半期の4.4%や2026年2月期通期の3.5%を下回る。収益力の改善が継続的であると判断するには、四半期ごとの変動を超えて営業利益率の基調が上向くことが必要になる。
2. 事業構造とReignite2030
テクノロジーソリューションはAtlassian製品を中心とする顧客基盤と売上規模を担う。一方、仕入ライセンス原価の影響を受けやすく、販売額の増加が同率の粗利益成長につながりにくい。プロフェッショナルサービスは、設計・導入・運用支援によって顧客接点を収益へ変換する役割を持ち、自社プロダクトは継続売上と海外展開を担う。今回の全社粗利率低下は、これら高付加価値領域の成長だけではライセンス事業の採算悪化を十分に補えていない可能性を示す。
Reignite2030は2030年までの累計60億円投資と2030年EBITDA30億円を掲げる。しかし直近の年度EBITDAは2026年2月期4.35億円であり、目標との距離は大きい。評価を高めるためには、コンサルティング人員の稼働率、案件単価、顧客更新率、自社製品の継続売上、海外拠点の利益貢献について、進捗を数値で示す必要がある。
今後はサービス別の売上高に加え、各領域の売上総利益と投資負担の開示が、事業構造改革の進展を判断する材料となる。
三つのサービス領域は独立した事業の集合というより、顧客企業との取引を拡大する一連の仕組みとして評価するのが適切である。テクノロジーソリューションがAtlassian製品の導入やクラウド移行を通じて顧客との接点を形成し、プロフェッショナルサービスが業務設計、システム構築、運用支援へ関与を深め、自社プロダクトが継続的な製品利用を通じて取引の広がりを担う。ライセンス販売の伸びだけでなく、その顧客基盤から付加価値の高いサービスをどれほど生み出せるかが企業価値を左右する。
テクノロジーソリューションでは、クラウドへの移行需要や既存顧客の更新が売上の基盤となる。一方、仕入先による価格設定やライセンス構成の変化が収益性に影響するため、売上高の増加率と粗利益額の増加率を分けて確認したい。クラウド版の構成比、更新率、大口顧客の取引動向、顧客単位の売上高に加え、仕入価格変更が粗利率へ及ぼす影響が重要な指標となる。第2四半期の全社粗利率低下は、こうした採算面の分析を改めて必要としている。
プロフェッショナルサービスは、ライセンス販売後の設計、構築、運用、研修などを通じて、顧客との関係を継続的な収益へ転換する役割を担う。前回第1四半期には売上高が前年同期比16.3%増加したが、今回の投資判断では売上成長だけでなく、案件単価、要員稼働率、受注残、継続契約率といった指標が利益額をどれだけ支えているかを重視したい。人材を増やす局面では先行費用が発生するため、採用数の増加だけではなく、稼働開始までの期間と採算改善を確認する必要がある。
自社プロダクトは、Atlassian製品を補完するソフトウェアの販売を通じて収益源の多様化を目指す領域である。継続課金や更新が積み上がり、追加顧客の獲得に伴う限界費用を抑えられれば、売上総利益率と資本効率の改善に寄与し得る。国内外の契約数、更新率、解約率、顧客単位の売上高、海外販売比率などを継続して見たい。前回第1四半期の売上高は前年同期比5.0%増だったが、全社利益への寄与度を測るには利益額の情報が必要になる。
Reignite2030が掲げる2030年EBITDA30億円は、2026年2月期実績4.35億円に対して大きな成長を必要とする。累計60億円の投資が価値創造につながるためには、売上規模だけでなく、投資によって増えた利益が投下資本に見合うことが前提となる。各年度の採用数、事業別の投資支出、追加の粗利益、EBITDAの増分を順に開示することが、長期計画に対する株式市場の信頼を高めよう。
海外展開は米国拠点、ベトナム企業との提携、Ricksoft Singaporeの設置など、事業基盤づくりが先行している。期待される役割は販売先拡大と、国内顧客の海外拠点を含む導入・運用支援の拡張である。ただし、拠点の設置そのものが利益成長を意味するわけではない。海外案件数、顧客数、売上総利益、拠点別の収益寄与を確認できるようになれば、将来成長が具体的に株価評価へ反映されるだろう。
3. 契約負債と将来収益
同社では、顧客からの前受けによる契約負債と、仕入先へのライセンス費用等の先払いによる前払費用が並行して積み上がる。契約負債は将来計上する売上を示すが、売上への振替がそのまま高い利益を保証するものではない。前払費用と契約負債は全件が一対一に対応するとまでは確認できず、その差額を余剰キャッシュと扱うことも避けたい。
2027年2月期第2四半期末には契約負債52.72億円、前払費用44.20億円であった。契約負債から売上への振替額、対応原価、売上総利益額の開示が、将来収益の評価に最も有用である。
契約負債は、顧客から先に受け取った代金のうち、サービス提供や契約期間の経過に応じて今後売上高へ振り替える部分である。これに対し、前払費用は仕入先に支払ったライセンス原価等のうち、将来の売上計上に合わせて費用化される部分を含む。両者が同時に増加することは、将来の売上と原価が先行して貸借対照表に反映される事業構造を示している。したがって契約負債を受注残と同様の意味で扱う際にも、対応原価を見ずに将来利益を評価することは避けたい。
第2四半期末の契約負債52.72億円は、2026年2月期末の44.76億円から7.96億円増加した。継続的な顧客契約が積み上がることは売上の視認性を高めるが、それだけで利益率が上昇するとは限らない。契約負債が増加しても、仕入価格の上昇や売上構成の変化によって粗利益率が低下すれば、株主利益への波及は限定的となる。今回の第2四半期に見られた粗利率低下は、残高の大きさよりも売上転換時の採算を重視すべきことを改めて示している。
契約負債52.72億円と前払費用44.20億円の差額は8.52億円だが、開示科目がすべて同一契約に一対一で対応すると確認できない以上、この差額を将来利益や利用可能な余剰現金とみなすことはできない。さらに、買掛金や未払費用、契約期間ごとの計上時期も運転資金に影響する。財務安全性の評価と将来収益の評価を混同せず、それぞれの役割を分けて考える必要がある。
今後は契約負債の期末残高だけでなく、期中に売上へ振り替えた金額、対応する費用、粗利益額、契約の継続率を追いたい。これらの改善が確認できれば、単なるライセンス販売額の拡大ではなく、継続収益の質的向上として評価できる。同社の株価見直しにとって、将来売上の大きさと同じくらい、その売上が生む利益の厚みが重要となる。
4. 財務、資本効率、資本配分
第2四半期末の現金・短期投資は37.20億円、債務合計はゼロ、ネットデットはマイナス37.20億円である。第1四半期末39.02億円から現金は1.82億円減少した。10月15日終値に基づく時価総額35.99億円を上回る現金を持つが、契約負債に対応する運転資金や2030年計画に伴う投資支出を無視して全額を余剰資金とは判断しない。
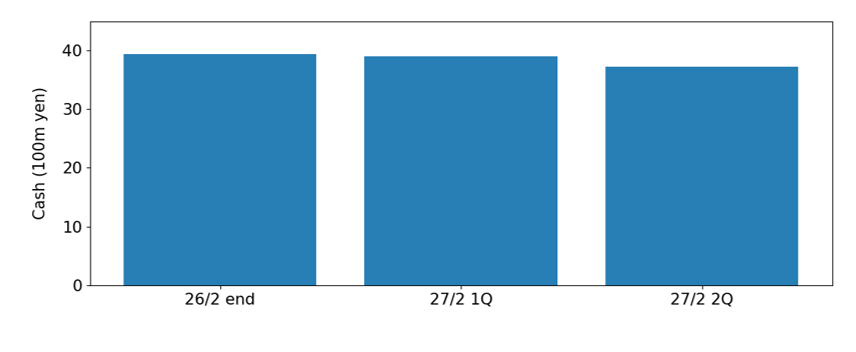
図2:現金・短期投資の推移。
ネットキャッシュ調整後PERはマイナス0.5倍となる。分母である時価総額より現金が大きいために生じる算術結果であり、通常の利益倍率と同列に比較すべきではない。運転資金と必要投資を控除した余剰資金の見積もりが不可欠である。
現金残高が時価総額を上回る財務構造は、事業環境の変化や構造改革費用への対応力を支える。一方で、同社では顧客からの前受金と仕入先への先払いが並行して発生する。貸借対照表の現金は、必ずしも株主還元や企業取得に直ちに充当できる資金の総額を意味しない。業務継続に必要な流動性、契約上の支払義務、採用・海外事業に伴う支出を控除してから資本配分の自由度を判断するのが妥当だろう。
2026年2月期末の現金・預金39.39億円に対して、2027年2月期第1四半期末は39.02億円、第2四半期末は37.20億円となった。現金の減少を直ちに財務内容の悪化と捉える必要はないが、契約負債、前払費用、仕入債務の増減によってキャッシュフローが大きく変動し得ることには注意したい。現金残高の推移に加え、運転資金要因を除いた本業のキャッシュ創出力を継続的に確認する必要がある。
資本効率の面では、2021年2月期から2026年2月期にかけてROEが26.7%から8.3%へ低下した。会社は成長投資による事業構造の転換を進めているが、企業価値の拡大には増加した投下資本を上回る利益の創出が求められる。ROICについても一時的な利益回復だけではなく、投資額と収益貢献を継続的に比較し、資本コストを上回る状態へ向かっているかを判断したい。
株主還元については、2027年2月期も無配予想である。成長企業が内部資金を将来投資に優先することには合理性があるが、長期間にわたってROEが低下する局面では、投資資金の使途と回収見通しをより詳しく示すことが重要になる。成長投資、企業取得、自社株式取得、配当の優先順位と資金枠が数値で示されれば、市場は余剰現金の価値を現在の株価へ反映しやすくなる。
5. 株価、バリュエーション、市場期待
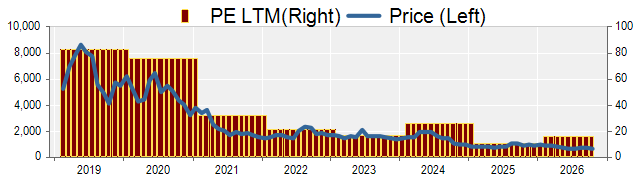
2023年以来の株価下落には、売上成長と利益率低下の乖離が影響してきた。2021年2月期の売上高44.31億円は2026年2月期に108.93億円へ拡大した一方、営業利益率は13.6%から3.5%へ、ROEは26.7%から8.3%へ低下した。2026年1月の年初来高値1,049円に対し7月末には685円となった。今回の上方修正は長期低下傾向の見直し材料だが、粗利率低下が続くうちは持続的な倍率拡大を確信しにくい。
株価791円に対する予想PERは13.8倍、PBRは1.03倍、簡便法による予想ROEは7.4%となる。株主資本コスト8.0%、配当を伴わない利益還元の簡便モデルで市場が織り込む長期EPS成長率は約0.8%となる。ただし無配企業の成長率をPERから逆算するモデルは内部留保の再投資効率に敏感であり、目安にとどめる。2021年2月期EPS103.6円から2026年2月期58.7円への5年CAGRはマイナス10.7%であった。
適正株価は三手法の試算を以下に示す。PBR法はBPS770.81円と適正PBR1.0~1.3倍、DCF法は割引率8~9%、永久成長率1%で改善を段階的に織り込み、ROIC法は中期の資本利益率6~8%を想定する。ただしDCFとROICの価格レンジは前回モデルを現在の利益見通しに照らして再検討した概算で、精緻な予測キャッシュフロー表が未整備であることから暫定評価とする。
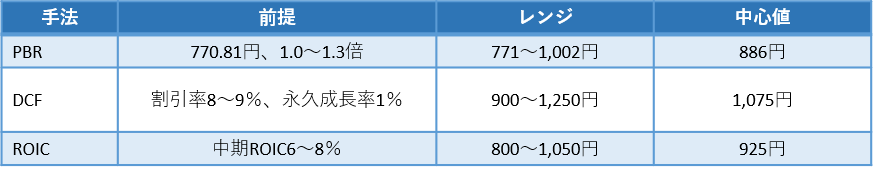
三法中心値の中央値は925円、全体レンジは771~1,250円である。株価791円から中央値までの上昇率は16.9%となる。前回の中央値925円を維持しているが、今回の利益上方修正がもたらす価値向上と、第2四半期粗利率低下のマイナスを併せて考慮した暫定値であり、新規のDCFとROIC詳細計算の完成後に確定する。
2023年以来の株価低下を理解するには、売上高だけでなく利益率と資本効率の推移を見る必要がある。同社の売上高は2021年2月期44.31億円から2026年2月期108.93億円へ拡大したが、同期の営業利益率は13.6%から3.5%へ低下した。規模拡大に対して株主利益が伸びなかったため、成長企業としての株価評価倍率が縮小したと考えられる。2027年2月期の当初会社計画が大幅減益を見込んでいることも、収益性に対する市場の慎重な見方につながったと考えられる。
株価791円は10月14日終値736円を7.5%上回る一方、当日高値815円からは上昇幅を縮めた。通期営業利益予想の引き上げは買い材料となったが、粗利率低下への懸念まで一度に解消したわけではない。短期的な値動きは株式流動性の低さによって増幅される可能性があるため、今後の評価では出来高とともに、利益率の改善が継続するかを重視したい。
予想PER13.8倍は当初予想EPS35.5円に基づく水準より低くなったが、利益予想上方修正という分母側の改善による部分が大きい。PBR1.03倍はBPSにほぼ見合う株価水準であり、厚い現金残高に対する評価と低下したROEに対する慎重な見方が併存している。過去5年間のEPS成長率はマイナス10.7%であるのに対し、簡便モデルによる長期EPS成長期待は約0.8%となる。ただし、無配で内部留保を再投資する企業では成長率の逆算値が前提に敏感であり、この数値を市場の唯一の見通しとするべきではない。
三法の適正株価は、将来利益の回復速度と資本効率に対する見方の違いを示すために併記する。PBR法は足元の自己資本を基準とし、DCF法は将来のキャッシュ創出力、ROIC法は投下資本に対する利益の回復を評価する。現在の粗利益率低下を踏まえれば、2030年の高いEBITDA目標を全面的に株価へ織り込むのは早い。評価レンジの上側へ株価が近づくには、利益計画の達成に加えて、ROICの改善と投資回収の裏付けが必要になる。
適正株価中央値925円までの上昇率は16.9%である。中長期投資の魅力は残るが、前回の株価705円を前提とした31.2%の上昇率に比べると、10月15日の株価上昇によって評価差は縮小した。今後のリターンを左右するのは、現金残高の大きさそのものではなく、利益予想のさらなる改善と、利益率回復を市場がどの程度持続的な変化と判断するかである。
6. 株主構成
2026年10月15日時点の株主構成では、HSが43.95%、光通信が10.81%、大貫浩氏が3.28%、服部典生氏が2.47%、さわかみ投信が1.91%、スパークス・アセット・マネジメントが1.25%である。浮動株比率36.9%、機関投資家保有比率3.16%という株主分布は経営の安定性を支える一方、大口投資家の参入と株価形成の流動性を制約する。光通信の保有比率は前回資料との差があるが、報告基準日の相違を考慮し、短期の買い増しと即断しない。
HSの43.95%保有と光通信の10.81%保有により、大株主の影響力は大きい。この株主分布は経営陣が中長期の施策を進めるうえで安定性をもたらす半面、市場で売買される株式数が限られやすい。
株価の継続的な見直しには、業績改善とともに投資家層の拡大が重要となる。説明会や英語での情報発信を通じた事業収益性の開示、光通信を含む主要株主の保有動向、出来高の変化を確認したい。なお、保有比率の時点間比較には各株主の報告基準日の差があるため、短期の売買動向を単純に推定することは避ける。
7. 株価見直しの条件とモニタリング項目
第一は売上総利益率の改善である。19.0%から20%台前半への回復が確認できれば、売上成長が利益成長につながる経路を説明しやすくなる。第二は、来期以降の営業利益増益を裏付ける人材稼働率、案件採算、ライセンス更新率の開示である。第三は、累計60億円投資に対する年度別支出と利益回収の提示、必要運転資金を踏まえた資本配分方針の明確化である。
追加的な株価上昇には、会社予想の再上方修正だけでなく、構造改革による粗利益改善を示すことが重要になる。一方、仕入原価の上昇継続、人材投資の先行、海外展開費用の増加は主要な下振れ要因である。
まずは、仕入条件の変化に加え高付加価値サービスの売上構成比が上昇し、全社利益率へ反映されるかを見たい。粗利率が低下したままでは、販管費削減による営業利益改善の持続性を評価しにくい。
次に、修正後通期計画3.40億円の達成過程を確認したい。下期の営業利益計画は1.46億円であり、計画達成だけでも当初想定より利益の落ち込みは小さくなる。一方、業績予想の再上方修正が実現するためには、粗利益率の改善か、費用の抑制が再び想定を上回る必要がある。会社が四半期ごとの粗利益と投資費用の関係を説明することが望まれる。
中長期では、Reignite2030の投資額と利益貢献、海外事業の採算、プロフェッショナルサービスの稼働率、自社プロダクトの継続収益が主要指標となる。加えて、運転資金を考慮した資本配分方針と株主還元策が示されれば、財務安全性を企業価値の向上へつなぐ道筋が見えやすくなる。反対に、仕入原価の上昇が続き、人的投資と海外費用が先行すれば、増収下でも利益率が回復しない可能性がある。
8. 最終評価
前回の新規投資を肯定する判断は、今回の通期利益予想上方修正により裏付けられた。株価の長期下落には、単に成長の鈍化ではなく、売上拡大の成果が利益・資本効率に反映されなかった経緯がある。今回の決算は改善の始まりを示す。事業収益力の回復と資本配分の規律に着目して、中長期の投資対象として前向きに捉えたい。
第2四半期は、売上高の増加と営業利益の改善を示したが、利益の質という点ではなお課題を残した。粗利率19.0%という水準から判断すると、同社の長期成長計画を直ちに高い確度で評価することは難しい。しかし、会社が通期利益見通しを引き上げたことは、構造改革による利益悪化が当初計画ほど大きくないことを示しており、前回の投資判断を支える新たな材料となった。
今後1~2年では、粗利率の回復と利益予想の改善、資本配分の開示が株価見直しの直接的な要因となろう。3~4年の視点では、三つのサービス領域の連携による高付加価値化が進み、ROICとROEが再び上向くかが重要である。株価791円は前回より上昇したものの、収益性改善が進めば中長期の企業価値にはなお見直しの可能性がある。新規投資を肯定する判断を維持しつつ、売上成長を利益成長へ転換できるかを継続して評価したい。
注記
株価791円は2026年10月15日終値。同日の高値は815円、前日10月14日終値は736円。予想EPS57.4円と配当0円は2026年10月14日修正会社予想。BPS770.81円は2026年8月末時点の数値。簡便法予想ROEは予想EPSを最新BPSで除したもの。時価総額は発行済株式数455.03万株で試算。
財務データは外部財務情報ベンダーの数値を参照するため、会社公表数値と表示科目、組替え、端数処理等が異なる場合がある。評価額は当社試算であり将来株価を保証するものではない。DCFとROICの試算価格は前回評価レンジを参照した暫定値である。
主要株価関連データ

会社概要
リックソフトはAtlassian関連製品の販売・導入・運用支援を中心に、企業の業務システムとコラボレーション環境の高度化を支援する情報・通信企業。テクノロジーソリューション、プロフェッショナルサービス、自社プロダクトの三領域を展開し、顧客の導入段階から運用・改善までを継続的に支援する。Reignite2030の下で高付加価値サービスの強化と海外展開を進めている。東証グロース上場。
主要財務データ
| 単位: 百万円 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 会社予想 |
| 売上高 | 4,308 | 5,623 | 7,491 | 9,044 | 10,893 | 12,195 |
| EBIT(営業利益) | 437 | 547 | 666 | 459 | 377 | 340 |
| 税引前収益 | 450 | 567 | 350 | 462 | 357 | 345 |
| 親会社株主帰属利益 | 327 | 424 | 269 | 356 | 264 | 258 |
| 現金・預金 | 2,089 | 3,071 | 3,158 | 3,297 | 3,939 | |
| 総資産 | 2,939 | 4,577 | 5,971 | 6,687 | 9,633 | |
| 債務合計 | 0 | 0 | 0 | 0 | 0 | |
| 純有利子負債 | -2,089 | -3,071 | -3,158 | -3,297 | -3,939 | |
| 負債総額 | 684 | 2,103 | 3,203 | 3,658 | 6,316 | |
| 株主資本 | 2,255 | 2,474 | 2,768 | 3,029 | 3,316 | |
| 営業活動によるキャッシュフロー | 161 | 978 | 100 | 377 | 697 | |
| 設備投資額 | 61 | 25 | 30 | 95 | 18 | |
| 投資活動によるキャッシュフロー | -47 | -27 | -37 | -140 | -35 | |
| 財務活動によるキャッシュフロー | 23 | 18 | 7 | -91 | 0 | |
| フリーキャッシュフロー | 110 | 968 | 86 | 298 | 687 | |
| ROA (%) | 10.69 | 11.28 | 5.10 | 5.62 | 3.23 | |
| ROE (%) | 15.73 | 17.92 | 10.26 | 12.27 | 8.31 | |
| EPS (円) | 74.5 | 94.4 | 59.2 | 78.6 | 58.7 | 57.4 |
| BPS (円) | 507.2 | 547.4 | 608.3 | 676.1 | 737.0 | |
| 一株当り配当(円) | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 発行済み株式数 (百万株) | 4.37 | 4.51 | 4.55 | 4.55 | 4.55 |
出所:同社資料よりOmega Investment 作成、小数点以下四捨五入
株価推移
財務データ I(四半期ベース)
| 単位: 百万円 | 2025/2 | 2026/2 | 2027/2 | ||||||
| 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | |
| [損益計算書] | |||||||||
| 売上高 | 2,263 | 2,289 | 2,445 | 2,872 | 2,254 | 2,944 | 2,822 | 2,840 | 2,808 |
| 前年同期比 | 18.7% | 25.8% | 11.5% | 40.3% | -0.4% | 28.6% | 15.4% | -1.1% | 24.5% |
| 売上原価 | 1,703 | 1,711 | 1,826 | 2,247 | 1,722 | 2,319 | 2,231 | 2,233 | 2,274 |
| 売上総利益 | 560 | 577 | 619 | 625 | 532 | 625 | 590 | 608 | 533 |
| 粗利率 | 24.7% | 25.2% | 25.3% | 21.8% | 23.6% | 21.2% | 20.9% | 21.4% | 19.0% |
| 販管費 | 485 | 493 | 468 | 495 | 495 | 496 | 510 | 482 | 465 |
| EBIT(営業利益) | 76 | 84 | 151 | 130 | 37 | 129 | 80 | 126 | 68 |
| 前年同期比 | -48.0% | -42.3% | -33.5% | -11.9% | -50.7% | 53.6% | -47.0% | -3.3% | 83.4% |
| EBITマージン | 3.3% | 3.7% | 6.2% | 4.5% | 1.7% | 4.4% | 2.8% | 4.4% | 2.4% |
| EBITDA | 83 | 97 | 167 | 145 | 51 | 144 | 95 | 140 | 84 |
| 税引前収益 | 77 | 85 | 145 | 97 | 41 | 135 | 84 | 128 | 71 |
| 当期利益 | 62 | 68 | 111 | 74 | 36 | 102 | 52 | 93 | 54 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 62 | 68 | 111 | 74 | 36 | 102 | 52 | 93 | 54 |
| 前年同期比 | -143.6% | -48.5% | -37.3% | -35.5% | -42.5% | 51.1% | -53.2% | 24.8% | 50.4% |
| 利益率 | 2.7% | 3.0% | 4.5% | 2.6% | 1.6% | 3.5% | 1.8% | 3.3% | 1.9% |
| [貸借対照表] | |||||||||
| 現金・預金 | 3,442 | 3,192 | 3,297 | 3,142 | 3,930 | 3,782 | 3,939 | 3,902 | 3,720 |
| 総資産 | 6,588 | 6,004 | 6,687 | 7,365 | 7,533 | 8,426 | 9,639 | 9,872 | 9,407 |
| 債務合計 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 純有利子負債 | -3,442 | -3,192 | -3,297 | -3,142 | -3,930 | -3,782 | -3,939 | -3,902 | -3,720 |
| 負債総額 | 3,661 | 3,083 | 3,658 | 4,275 | 4,397 | 5,158 | 6,323 | 6,451 | 5,929 |
| 株主資本 | 2,927 | 2,921 | 3,029 | 3,090 | 3,137 | 3,268 | 3,316 | 3,421 | 3,478 |
| [収益率 %] | |||||||||
| ROA | 8.53 | 7.12 | 5.62 | 4.61 | 4.08 | 4.48 | 3.23 | 3.27 | 3.54 |
| ROE | 18.03 | 15.31 | 12.27 | 10.52 | 9.51 | 10.43 | 8.31 | 8.67 | 9.08 |
| [一株当り指標: 円] | |||||||||
| EPS | 13.6 | 15.1 | 24.8 | 16.6 | 7.9 | 22.7 | 11.5 | 20.6 | 11.9 |
| BPS | 643.9 | 652.0 | 676.1 | 689.7 | 697.1 | 726.3 | 737.0 | 760.2 | 770.8 |
| 一株当り配当 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 発行済み株式数 (百万株) | 4.55 | 4.55 | 4.55 | 4.55 | 4.55 | 4.55 | 4.55 | 4.55 | 4.55 |
出所:同社資料より Omega Investment 作成
財務データ II(通期ベース)
| 単位: 百万円 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
| [損益計算書] | |||||||
| 売上高 | 3,089 | 4,431 | 4,308 | 5,623 | 7,491 | 9,044 | 10,893 |
| 前年同期比 | 24.4% | 43.5% | -2.8% | 30.5% | 33.2% | 20.7% | 20.4% |
| 売上原価 | 1,904 | 2,868 | 2,779 | 3,759 | 5,249 | 6,670 | 8,519 |
| 売上総利益 | 1,184 | 1,563 | 1,529 | 1,864 | 2,242 | 2,374 | 2,373 |
| 粗利率 | 38.3% | 35.3% | 35.5% | 33.1% | 29.9% | 26.2% | 21.8% |
| 販管費 | 782 | 961 | 1,091 | 1,317 | 1,576 | 1,915 | 1,997 |
| EBIT(営業利益) | 402 | 602 | 437 | 547 | 666 | 459 | 377 |
| 前年同期比 | 8.3% | 49.6% | -27.3% | 25.0% | 21.7% | -31.1% | -17.8% |
| EBITマージン | 13.0% | 13.6% | 10.2% | 9.7% | 8.9% | 5.1% | 3.5% |
| EBITDA | 416 | 617 | 467 | 566 | 691 | 502 | 435 |
| 税引前収益 | 403 | 601 | 450 | 567 | 350 | 462 | 357 |
| 当期利益 | 289 | 446 | 327 | 424 | 269 | 356 | 264 |
| 少数株主損益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 親会社株主帰属利益 | 289 | 446 | 327 | 424 | 269 | 356 | 264 |
| 前年同期比 | 13.0% | 54.3% | -26.7% | 29.7% | -36.5% | 32.2% | -25.8% |
| 利益率 | 9.4% | 10.1% | 7.6% | 7.5% | 3.6% | 3.9% | 2.4% |
| [貸借対照表] | |||||||
| 現金・預金 | 1,458 | 1,944 | 2,089 | 3,071 | 3,158 | 3,297 | 3,939 |
| 総資産 | 1,922 | 3,180 | 2,939 | 4,577 | 5,971 | 6,687 | 9,633 |
| 債務合計 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 純有利子負債 | -1,458 | -1,944 | -2,089 | -3,071 | -3,158 | -3,297 | -3,939 |
| 負債総額 | 484 | 1,279 | 684 | 2,103 | 3,203 | 3,658 | 6,316 |
| 株主資本 | 1,437 | 1,901 | 2,255 | 2,474 | 2,768 | 3,029 | 3,316 |
| [キャッシュフロー計算書] | |||||||
| 営業活動によるキャッシュフロー | 316 | 478 | 161 | 978 | 100 | 377 | 697 |
| 設備投資額 | 13 | 9 | 61 | 25 | 30 | 95 | 18 |
| 投資活動によるキャッシュフロー | -43 | -8 | -47 | -27 | -37 | -140 | -35 |
| 財務活動によるキャッシュフロー | 152 | 19 | 23 | 18 | 7 | -91 | 0 |
| フリーキャッシュフロー | 303 | 469 | 110 | 968 | 86 | 298 | 687 |
| [収益率 %] | |||||||
| ROA | 16.97 | 17.47 | 10.69 | 11.28 | 5.10 | 5.62 | 3.23 |
| ROE | 23.80 | 26.70 | 15.73 | 17.92 | 10.26 | 12.27 | 8.31 |
| 当期利益率 | 9.35 | 10.06 | 7.59 | 7.54 | 3.59 | 3.93 | 2.42 |
| 資産回転率 | 1.81 | 1.74 | 1.41 | 1.50 | 1.42 | 1.43 | 1.33 |
| 財務レバレッジ | 1.40 | 1.53 | 1.47 | 1.59 | 2.01 | 2.18 | 2.57 |
| [一株当り指標: 円] | |||||||
| EPS | 68.5 | 103.6 | 74.5 | 94.4 | 59.2 | 78.6 | 58.7 |
| BPS | 336.0 | 436.6 | 507.2 | 547.4 | 608.3 | 676.1 | 737.0 |
| 一株当り配当 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 発行済み株式数 (百万株) | 4.20 | 4.29 | 4.37 | 4.51 | 4.55 | 4.55 | 4.55 |
出所:同社資料より Omega Investment 作成