2026年11月6日
Japanese
Home
Omega Investment株式会社
東京エレクトロンデバイス (Investment report – Basic)
| 株価(11/10) | 3,790 円 | 予想配当利回り(27/3予) | 4.0 % |
| 52週高値/安値 | 5,230/2,833 円 | ROE(26/3実) | 15.6 % |
| 1日出来高(3か月) | 184.9 千株 | 営業利益率(26/3実) | 5.0 % |
| 時価総額 | 1,187.7 億円 | ベータ(5年間) | 0.81 |
| 企業価値 | 1,247.8 億円 | 発行済株式数 | 31.336 百万株 |
| PER(27/3予) | 10.1 倍 | 上場市場 | 東証プライム |
| PBR(26/3実) | 2.0 倍 |
| 本ページのPDF版はこちら |
| PDF version |
業績回復は確認済み。次の株価上昇を決めるのは利益率、ROIC、キャッシュ創出力。
投資判断
投資判断は強気を維持する。2026年2月発刊の前回Basic Reportでは、EC事業の市場在庫調整の終了、受注または売上先行指標の改善、粗利率と営業利益率の反転を確認してから株式保有を厚くする方針を示した。その後、2027年3月期第1四半期、第2四半期を通じて、これらの条件は相当程度実現した。したがって、今回のBasic Reportで改めてサイクルの谷を待つ論旨に戻る必要はない。投資判断の焦点は、回復した売上と利益を2028年3月期以降も維持し、ROICとキャッシュ創出力の改善につなげられるかに移った。
株価は前回Basic Reportの3,765円から4,360円へ上昇したが、会社予想EPSは当時の244円前後から373.78円まで増加した。株価上昇より利益予想の改善が大きく、現在の予想PERは11.7倍に低下している。PBRは2.33倍、予想配当利回りは3.5%、簡便法による予想ROEは20.0%である。株価だけを見れば前回より高いが、利益と資本効率の回復を考えれば、株価評価が過度に膨らんだとは見ない。
一方、PBR法、DCF法、ROIC法の3手法による適正株価の中心値の中央値は4,300円で、現在株価とほぼ同水準にある。したがって、現在株価が大幅に割安であることを投資判断の主因にはしない。今後1年から2年の株価上昇には、受注残の売上転換、利益率の再上昇、在庫と売上債権の正常化、営業キャッシュフローの改善が必要になる。中長期では、VISION2030が掲げる経常利益率8%以上、ROE20%以上を実現できるかが企業価値を左右する。
前回の慎重姿勢は、当時の業績環境を踏まえれば妥当だった。ただし、回復時期とEC事業の利益の立ち上がりをやや慎重に見積もりすぎていた。その点は1Q Update Reportでも認めたとおりである。今回はその反省を踏まえ、売上数量だけでなく受注残、製品価格、案件構成、利益率、運転資金まで一体で見る。業績回復の確認条件が出そろった以上、短期的な半導体株の変動だけを理由に投資判断を弱めるべきではないと考える。
1. 会社概要と沿革
東京エレクトロンデバイスは、半導体及び電子デバイス事業とコンピュータシステム関連事業を中核とし、自社製品の設計・開発、量産受託、IT製品の保守・監視サービスまで手掛ける技術商社である。1986年3月設立、資本金24億95百万円、2026年3月期売上高2,037億48百万円、連結従業員1,408名。東京証券取引所プライム市場に上場し、東京エレクトロンが発行済株式の33.82%を保有する。単なる仕入販売ではなく、顧客の製品開発やIT基盤構築の初期段階から技術者が関与し、製品選定、設計支援、運用、保守まで収益機会を広げる点が事業モデルの特徴である。
同社の歴史は、商社機能に技術とメーカー機能を積み重ねてきた過程として捉えると分かりやすい。東京エレクトロンでは1965年に電子部品販売を開始し、1985年には設計開発センターを開設した。1990年に東京エレクトロンデバイスとしての事業基盤を整え、1998年には東京エレクトロンから電子部品部門を全面的に承継した。2003年に東証二部へ上場し、2004年には自社ブランドinreviumを立ち上げ、商社にメーカー機能を重ねる方向を明確にした。2006年には東京エレクトロンのコンピュータ・ネットワーク事業を承継し、現在のCN事業が加わった。2010年に東証一部へ上場、2017年に現在の東京エレクトロンデバイス長崎を連結子会社化し、2018年には画像処理技術を持つ企業を取り込むなど、PB事業の基盤も拡張してきた。
この沿革から読み取れるのは、同社の成長が単なる販売数量の増加だけではなかった点である。商権を増やすだけでなく、技術支援、設計、製造、サービスを追加し、顧客との接点を深くしてきた。長期的に粗利率と営業利益率が上昇した背景には、この事業モデルの変化がある。半導体サイクルの影響は避けられないが、サイクルごとの底で収益力が以前より高い水準に残るなら、同社を単なる半導体商社ではなくシクリカルグロースとして評価する根拠になる。
2. 事業モデルと競争力の源泉
同社の競争力は、第一に商権、第二に技術者による顧客接点、第三にメーカー機能、第四に東京エレクトロングループとの関係がもたらす信用力にある。半導体やITインフラは製品を仕入れて販売するだけでは価格競争になりやすい。同社は顧客の開発工程に入り込み、最適な半導体、ボード、ソフトウェアを組み合わせ、設計支援や評価、量産、導入後の保守まで提供することで、販売価格だけでは比較されにくい関係を作る。
EC事業では、商権を維持・拡大しながら高付加価値製品の構成を高めることが利益率を決める。CN事業では、ネットワーク、ストレージ、セキュリティ製品の販売に保守・監視サービスが加わり、継続性のある売上が利益の安定に寄与する。PB事業では、ウェーハ検査装置や設計・量産受託など、自ら技術と製造機能を持つことで粗利率を高める余地を作っている。3事業の性格が異なるため、全社売上高だけでは企業価値形成の中身を捉えにくい。
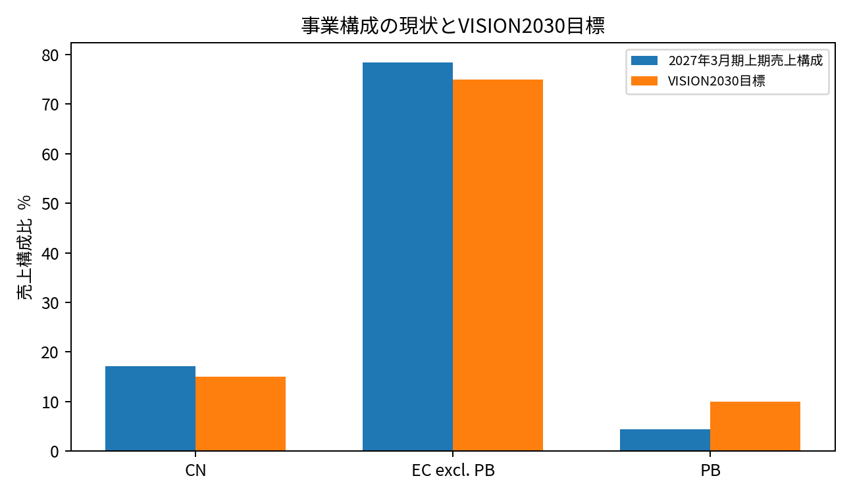
投資家が見るべきKPIは、ECでは受注高、受注残、用途別販売、製品構成、利益率、顧客在庫である。CNではネットワーク・セキュリティ関連の売上、保守・監視サービスの構成比、案件採算が重要になる。PBでは売上高だけでなく全社売上に占める構成比と利益率を見る必要がある。VISION2030ではPBの売上構成比10%を目標としており、現在の4%台からどこまで引き上げられるかが、全社利益率の構造的改善を測る指標になる。
3. CN、EC、PB各事業の役割
CN事業は、従来は利益の下支え役と位置づけてきたが、現在は安定利益と成長を併せ持つ事業へ変わりつつある。2027年3月期上期の売上高は216.8億円で前年同期比12.9%増、利益は28.9億円で10.8%増となった。利益率は13%台とEC事業を大きく上回る。ネットワーク関連製品、セキュリティ関連製品、保守・監視サービスが伸び、ストレージ関連製品の大型案件反動を吸収した。保守・監視サービスは景気変動の影響を受けにくく、CN事業の利益安定性を支える。
さらに、AIエージェントの普及に伴い、アクセス制御、データ保護、GRCなど新しいセキュリティ需要が発生している。会社はセキュリティ製品・サービスの取り扱いを強化し、従来のネットワーク製品販売から、AI利用を前提としたセキュリティ領域へ製品ポートフォリオを拡張している。CN事業は全社売上の2割弱だが、利益貢献は売上構成比以上であり、安定収益の価値は大きい。
EC事業(PB事業を含む)は全社売上と利益成長の中心である。2027年3月期上期売上高は1,042.8億円で35.3%増、利益は44.6億円で大幅に増加した。産業機器、車載、コンピュータ及び周辺機器向けがいずれも増加し、特にコンピュータ及び周辺機器の伸びが大きい。アナログIC、ロジックIC、メモリIC、ボード・電子部品など幅広い製品群が増収となり、在庫調整後の需要回復が確認された。
ただしECの増収には、数量回復だけでなく製品価格上昇、円安、長納期化を見越した先行手配が含まれる。したがって、売上高や受注高が大きいからといって、すべてを構造的成長と捉えるべきではない。今後は価格上昇を除いた数量、受注残から売上への転換期間、利益率、顧客在庫を合わせて見る。
PB事業は、同社が高付加価値企業へ進化するうえで重要だが、現時点ではVISION2030との距離が残る。上期売上高は55.0億円で前年同期比2.5%減、全社売上構成比は4.4%に低下した。下期に売上計上する案件が多いという会社説明を踏まえれば短期的な減収を過度に問題視する必要はないが、2030年の構成比10%に向けた成長は今後確認が必要である。ECの市況回復だけでなくPBが構造的に伸びることが、全社利益率8%への道筋を強くする。
4. 海外事業とグローバル商権
同社の海外事業は主としてEC事業と結び付いている。顧客の生産拠点が海外へ移れば、商権を維持して現地で供給を続けられるかが売上を左右する。日本を中心としつつ、中国、香港、シンガポール、タイ、米国などに拠点を持ち、顧客の海外展開に追随する体制を構築してきた。海外比率そのものを成長性と同一視するより、顧客の生産地移転に対して商権と技術サポートを維持できるかを評価する方が重要である。
為替も業績の見え方を変える。外貨建取引の中心は米ドルで、円安は円換算売上高を押し上げやすい。一方、仕入価格、販売価格改定、為替予約のタイミングによって粗利への影響は一定ではない。2Qでは売上成長に円安も寄与したとみられるが、営業外では為替差損益が逆方向に働く局面もある。為替は売上高だけではなく利益率とキャッシュフローまで確認する必要がある。
海外事業で中長期的に確認したいのは、海外連結子会社売上高の増加そのものより、国内顧客の海外生産移管に対し同社が商権を失わず追随できているかである。特に産業機器や車載では顧客のグローバル生産配置が変化しやすく、営業拠点がない地域への移管や現地規制によって販売活動が制約される場合がある。このリスクを拠点網、商権、技術サポートでどこまで吸収できるかが重要になる。
5. 長期業績と収益構造の変化
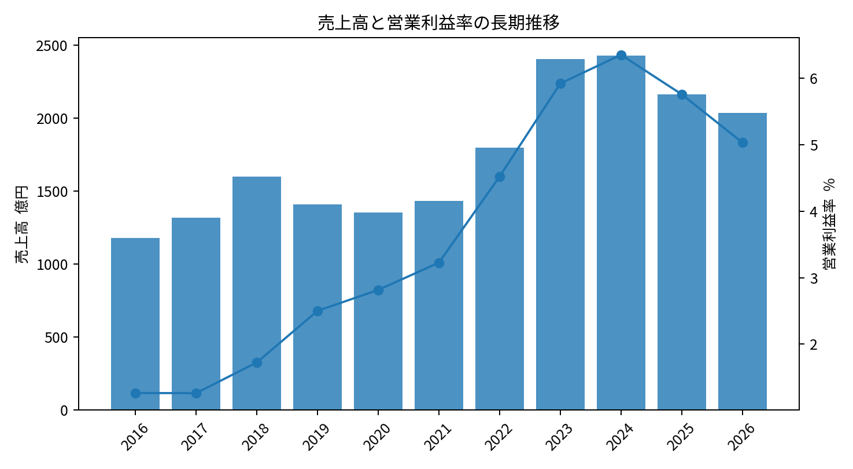
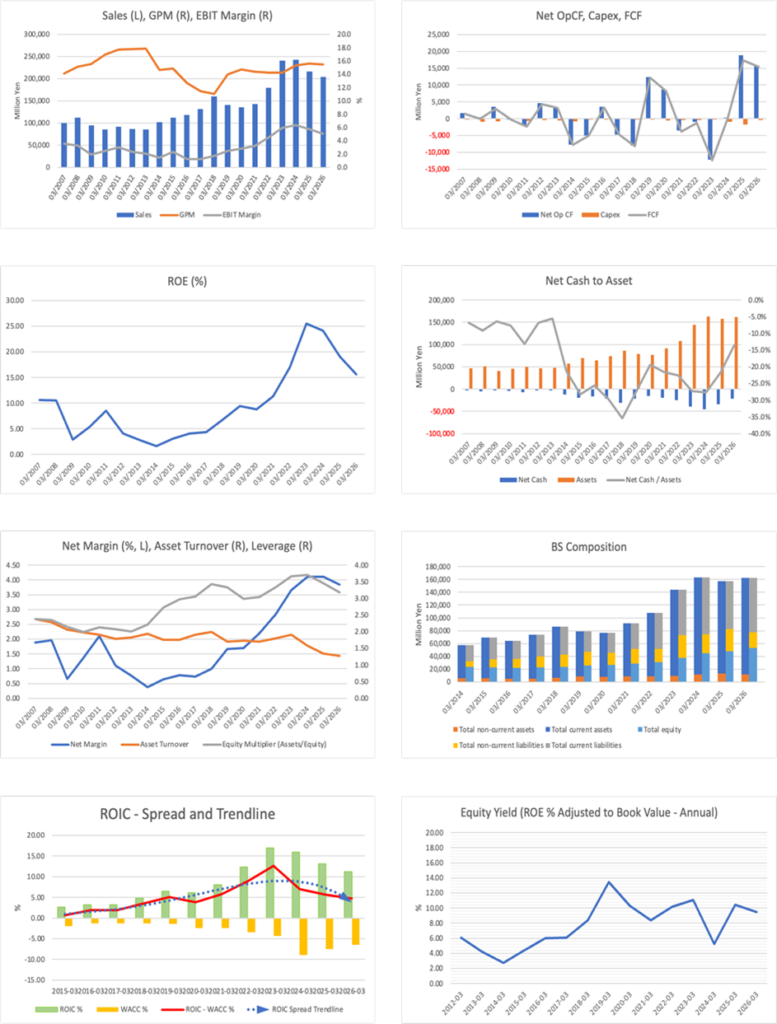
長期業績を見ると、同社は典型的な半導体サイクル企業でありながら、サイクルを通じて収益力の底を切り上げてきた。売上高は2016年3月期1,178億円から2024年3月期2,429億円へ拡大した。2025年3月期、2026年3月期は市場在庫調整で減収となったが、2027年3月期会社予想は2,700億円と過去最高を更新する計画である。
より重要なのは利益率である。営業利益率は2016年3月期1.3%から2024年3月期6.4%へ上昇した。2026年3月期には5.0%まで低下したものの、2010年代前半の低収益期とは水準が大きく異なる。この改善は単純な半導体価格上昇だけでは説明しにくい。技術支援、サービス、設計・製造、商権の拡大によって売上の質が変わったと考える方が自然である。
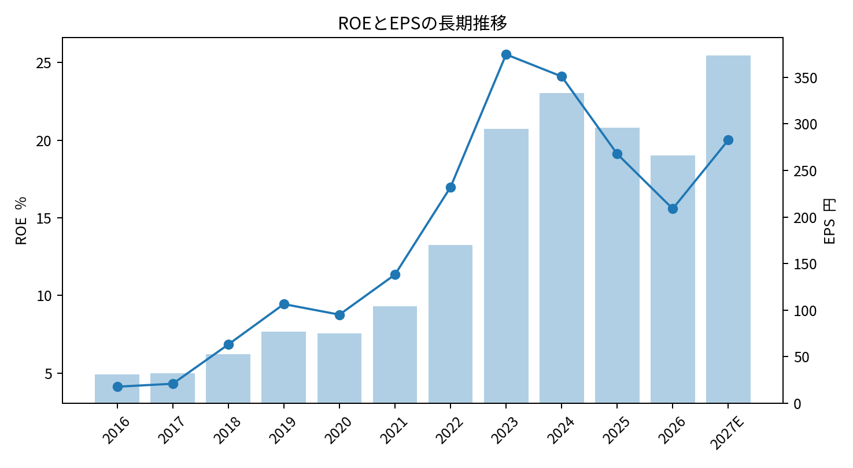
ROEも同様で、2016年3月期4.1%から2023年3月期25.5%まで上昇した。2026年3月期は15.6%へ低下したが、2027年3月期会社予想EPSと最新BPSを用いた簡便法では20.0%へ戻る。長期的な株価評価では、売上成長率より、利益率とROEが一段高いレンジに定着できるかが重要である。
(図1 売上高と営業利益率の長期推移)
6. 2027年3月期第2四半期と通期業績予想
2027年3月期上期は、売上高1,259.6億円で前年同期比30.9%増、営業利益76.2億円で114.0%増、経常利益73.5億円で100.5%増、親会社株主に帰属する中間純利益50.0億円で93.7%増となった。1Qで確認されたEC事業の採算回復が2Qでも継続し、会社は7月に続いて10月28日にも通期予想を上方修正した。
修正後の通期計画は売上高2,700億円、経常利益160億円、純利益110億円、EPS373.78円、年間配当151円である。上期実績から逆算すると、下期は売上高1,440.4億円、経常利益86.5億円が必要で、下期経常利益率は6.0%となる。上期の5.8%を上回り、2Q単独の5.2%からも改善が必要である。したがって、売上高は受注残の厚さから達成可能性が高い一方、利益面では製品構成と採算の改善を前提とする計画になった。
ここは前回Update Reportから見方を変える部分である。1Q時点では会社計画に慎重さが残ると評価したが、今回の再上方修正後はその慎重さが薄れた。追加上振れを期待するには下期の利益率がさらに上がる必要がある。株価は決算発表翌日の2026年10月29日に、前日終値4,700円から4,360円へ7.2%下落した。この背景には、会社予想の上方修正自体よりも、2Q単独利益率の低下と今後の利益率改善に市場の焦点が移ったことがあると考える。
7. 受注高と受注残をどう見るか
上期受注高は1,995.4億円で前年同期比104.8%増、9月末受注残高は2,197.4億円で86.8%増となった。2Q単独受注高も997.7億円と1Qの997.8億円とほぼ同水準であり、受注の勢いが一四半期だけで終わらなかった点は評価できる。EC事業の受注は2Qに860.7億円まで増加し、需要回復の裾野が広がっている。
一方、受注残の大きさをそのまま将来利益とみなすのは危険である。会社は長納期化、半導体価格上昇、顧客の先行手配を受注増加要因として挙げている。受注金額には価格上昇が含まれ、数量ベースの成長率とは一致しない。また、長納期化への対応として顧客が早めに発注すれば、将来需要が前倒しされる。今後は受注残から売上への転換速度、キャンセル、価格を除いた数量、顧客在庫を確認する必要がある。
それでも受注残2,197億円は通期会社予想売上高2,700億円の8割強に相当し、売上の視認性を高める材料である。株価にとって次の焦点は、受注残が何円の売上になるかではなく、どの利益率で売上へ転換するかである。受注の質を利益率とキャッシュフローで検証することが、2027年3月期後半から2028年3月期を考えるうえで重要になる。
8. VISION2030と成長戦略
VISION2030では2030年3月期に売上高3,000億円から3,500億円、経常利益率8%以上、ROE20%以上を目標としている。事業ポートフォリオの売上高構成比目標は、CN事業15%、EC事業(PB事業を除く)75%、PB事業10%*であり、事業別目標経常利益率はCN事業12%、EC事業7%、PB事業10%である。現在の2027年3月期会社予想売上高2,700億円は、売上規模ではすでに目標レンジへかなり近づいた。
*会社のセグメント別業績ではEC事業にPB事業を含むが、VISION2030の売上高構成比目標ではPB事業を独立して表示している。
したがって、VISION2030の難所は売上高ではなく利益率である。今期会社予想の経常利益率は5.9%で、目標8%まで2ポイント強の改善が必要になる。これを実現するには、CNでサービスとセキュリティの構成を高め、ECで高付加価値製品とソリューション型案件を増やし、PBの売上構成比を10%へ近づける必要がある。市況回復だけで目標利益率へ到達するより、事業構成の改善を伴う方が再現性は高い。
資本政策ではROE20%以上と自己資本比率の改善を同時に目指している。足元では業績回復に伴い運転資金と借入金が増えており、自己資本比率は低下方向にある。VISION2030の質を測るには、売上と利益の成長だけでなく、在庫水準、ネット有利子負債、営業キャッシュフロー、ROICを合わせて確認する必要がある。
(図2 事業構成の現状とVISION2030目標)
9. AI・半導体サイクルとの関係
AI・半導体株の上昇局面が終わるとの見方が強まる場合、東京エレクトロンデバイスの株価も影響を受ける可能性がある。同社は半導体関連銘柄として売買され、時価総額も大型半導体株ほど大きくないため、セクター全体から資金が流出する局面では業績変化以上に株価が動きやすい。実際、10月14日の年初来高値5,230円から10月29日終値4,360円まで約17%調整している。
一方、業績への影響はAI半導体メーカーそのものより分散している。EC事業には産業機器、車載、コンピュータ及び周辺機器など複数の需要先があり、CN事業にはネットワーク、セキュリティ、保守サービスがある。AI株の株価下落だけで利益が直ちに減る構造ではない。
より重要なのはAI設備投資そのものが減速する場合である。半導体製造装置、産業機器、PC・ストレージ、データセンター、ネットワーク、セキュリティはAI投資の裾野に位置する。会社も産業機器へのAI実装支援、IntelやMicrosoftとの連携、独自ソリューションを成長領域としている。AI関連投資が実体経済で続く限り恩恵を受ける一方、設備投資が減速すればEC事業の受注やCNのインフラ需要へ波及する可能性がある。AI株式相場の調整とAI設備投資サイクルの終了は分けて考えるべきであろう。
10. ROE、ROIC、キャッシュフローと資本効率
予想EPS373.78円を最新BPS1,868.6円で除した簡便法による予想ROEは20.0%で、VISION2030の目標水準に達する。これは利益回復を示す好材料である。一方、ROEの改善をそのまま株主価値向上とみなすのではなく、利益率と財務レバレッジのどちらが寄与したかを分けて見る必要がある。長期的な視点で見ると、ROE上昇局面では純利益率の改善とともに財務レバレッジも上昇している。
ROICも同じである。2023年3月期をピークに低下したが、WACCを上回る状態を維持している。2027年3月期は利益が大きく回復する一方、棚卸資産、売上債権、有利子負債も増加している。分子の利益だけでなく分母の投下資本も増えるため、営業利益率ほどROICが速く改善しない可能性がある。今後は在庫回転と売上債権回転を改善しながら利益を増やせるかが重要になる。
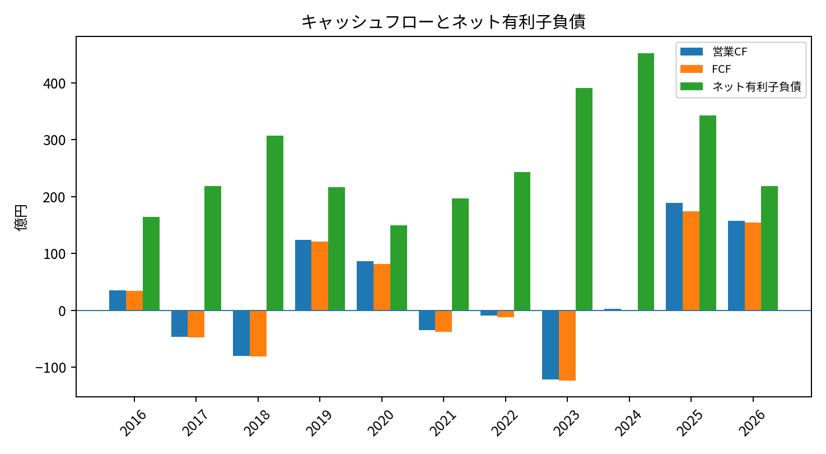
キャッシュフローは今回、特に重視したい。2025年3月期、2026年3月期には在庫と債権の圧縮が営業キャッシュフローを押し上げた。一方、2027年3月期上期は業績回復に伴って棚卸資産と売上債権が増え、営業キャッシュフローは47.6億円の支出となった。好業績とキャッシュ減少が同時に起きるのは、商社型ビジネスの特徴である。
9月末の現預金61.3億円に対し有利子負債は366.7億円で、ネット有利子負債は約305.5億円となる。ネットキャッシュ企業ではないため、ネットキャッシュ調整後PERは適用しない。むしろPER11.7倍の低さだけで割安と結論づけず、運転資金負担と借入金を考慮する。受注残が売上へ転換し、棚卸資産が減少して営業キャッシュフローが改善するなら、ROICと財務健全性の両面から企業価値が高まりやすい。
(図3 ROEとEPSの長期推移)
(図4 営業キャッシュフロー、FCF、ネット有利子負債の長期推移)
11. 株主還元、バランスシート、資本配分
会社は連結配当性向40%を当面の目安としており、2027年3月期の年間配当予想は151円まで引き上げられた。予想EPS373.78円に対する配当性向は40.4%で、会社方針とほぼ一致する。現在株価4,360円に対する予想配当利回りは3.5%であり、利益成長に配当が連動する点は株主にとって分かりやすい。
一方、現在は運転資金需要が大きく、ネット有利子負債も増加している。したがって、大規模な自己株式取得を前提とした株価評価は置かない。利益回復によって営業キャッシュフローが増え、在庫と売上債権が正常化し、借入金が減少する局面では追加還元の選択肢が増えるが、現段階では配当が還元の中心とみる。
投資有価証券と不動産についても確認したが、時価総額を大きく左右する規模の含み資産は確認していない。固定資産全体の規模も限定的で、同社の株式価値は資産価値より事業収益力で評価するのが適切である。したがって、投資有価証券控除後PERや不動産含み益反映後PERは本レポートでは考慮しない。
12. 経営陣、ガバナンス、株主構成
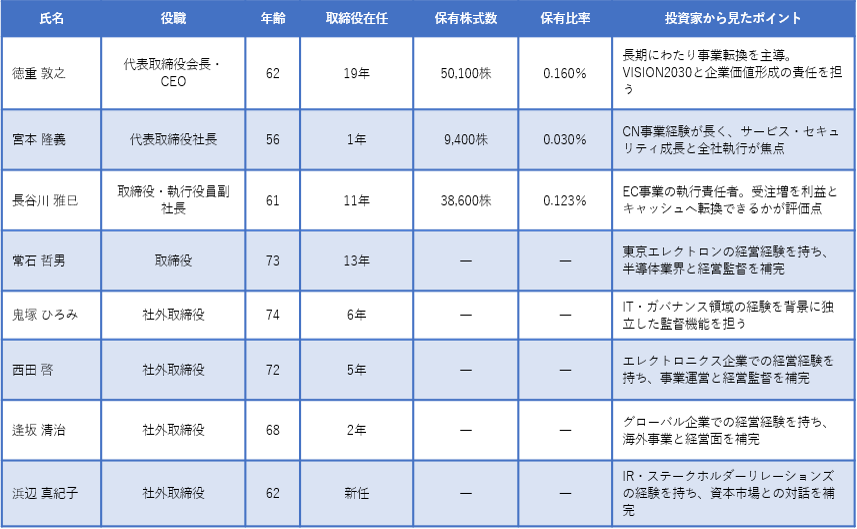
2026年4月に経営体制が変わり、徳重敦之氏が会長CEO、宮本隆義氏が社長となった。徳重氏は長年にわたり同社の事業転換を主導してきた。宮本氏はCN事業での営業・事業責任者経験が長く、サービス、セキュリティ、AI関連需要を取り込むCN事業の成長と全社執行を担う。長谷川雅巳氏はEC BU責任者として現在の利益回復の中心事業を担う。経営トップの役割分担は、徳重氏がVISION2030と企業価値、宮本氏が全社執行、長谷川氏がECの収益成長という形で捉えると理解しやすい。
取締役会は8名で、うち社外取締役は4名。会社は指名委員会、報酬委員会を設け、社外取締役を含めたガバナンス体制を構築している。半導体・ITの専門知識だけでなく、経営、財務、グローバル、IRなどの経験を組み合わせることは、VISION2030で求められる収益性と資本効率の改善を監督するうえで重要である。
株主構成では東京エレクトロンが33.82%を保有する。社員持株会、信託なども上位に位置し、安定保有が見込まれる株主が厚い。長期戦略の継続や取引先の信用にプラスである一方、実質的な流通株は限られ、機関投資家の資金流入・流出で株価が振れやすい。FactSetデータでは海外運用会社の保有増加も見られ、利益回復に伴って投資家層が広がる可能性がある。
(経営陣一覧)
13. 株価推移とバリュエーション
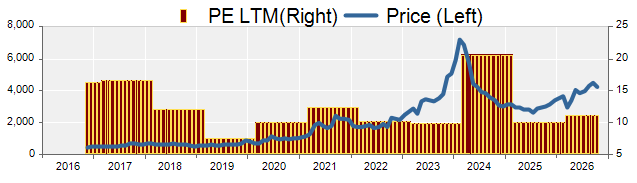
株価は2021年から2023年に大きく上昇し、2024年に調整、2025年以降に回復した。2021年から2023年は半導体不足、商権拡大、利益率上昇、ROEの20%台への上昇が主なドライバーだった。2024年以降は利益水準が高いにもかかわらず、顧客在庫調整、EC事業減速、ピーク利益への懸念が株価を抑えた。2026年は在庫調整終了と利益回復が数値で確認され、株価も年初来で大きく上昇した。
現在株価4,360円に対し、予想PER11.7倍、PBR2.33倍、配当利回り3.5%である。2021年3月期EPS104.1円から2026年3月期265.9円までの5年間実績CAGRは20.6%となる。一方、配当割引型PERから逆算した市場の長期EPS期待成長率は約6%、PBRと予想ROEから逆算した成長率は2%弱で、両者を総合すると4%前後とみる。市場は過去5年間の高成長がそのまま続くとは見ていない。
その慎重さには合理性がある。過去の成長には半導体サイクル、価格上昇、商権拡大、利益率改善が重なっているため、20%成長を永久に続ける前提は置けない。それでも、現在のPER11倍台は、ROE20%を見込む企業として高い評価ではない。市場は業績の循環性、運転資金負担、AI投資の持続性を割り引いていると考える。
PBR、DCF、ROICの三法による適正株価レンジは、PBR法で3,600円から5,500円、DCF法3,200円から5,400円、ROIC法3,300円から5,100円と試算する。中心値はそれぞれ4,600円、4,300円、4,300円で、中央値は4,300円となる。現在株価は中心値に近く、現在の会社予想だけで大幅な上昇を断定する水準ではない。株価上昇には2028年3月期以降の利益成長、または資本効率改善によって適正株価自体が上がることが必要になる。
(適正株価の試算)
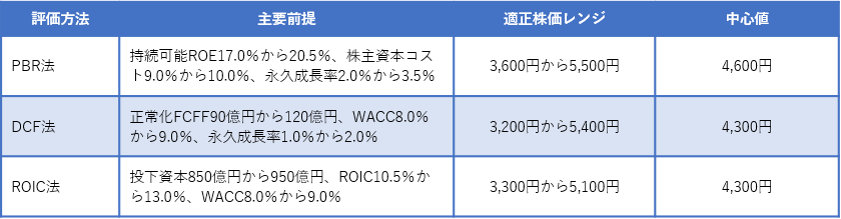
注記:PBR法は持続可能ROE、株主資本コスト、永久成長率を用いた定率成長モデルに基づき算定。DCF法は将来FCFFをWACCで割り引いて企業価値を求め、純有利子負債約305億円を控除した株式価値を自己株式控除後株式数約2,937万株で除して算定。各手法の適正株価は当社の一定の前提に基づく試算である。
14. 競争環境と同業比較
半導体・電子部品商社の評価では、単純な売上規模よりも、商権の質、技術支援力、顧客基盤、付加価値サービス、資本効率の差が重要になる。東京エレクトロンデバイスは、マクニカホールディングスや丸文などと同じく半導体・電子部品を扱うが、東京エレクトロンとの歴史的な関係、ECとCNの二本柱、PBによるメーカー機能を持つ点が特徴である。規模では最大手ではない一方、ROEと利益率は相対的に高い水準を維持してきた。
前回Basic Reportでは、東京エレクトロンデバイスの予想PERはマクニカホールディングスをやや下回り、丸文を上回る一方、ROEは比較対象の中で高かった。現在は会社予想EPSが大幅に上方修正され、東京エレクトロンデバイスの予想PERは11倍台まで低下した。株価は上昇したにもかかわらず利益予想の伸びがそれを上回ったためであり、資本効率の高さに対して株価評価が極端に高い状況ではない。
同業比較で東京エレクトロンデバイスにプレミアムが許容される条件は、ROE20%前後を維持しながらROICも改善し、EC事業のサイクル変動をCNとPBで緩和できることである。逆に、ROEが高くても運転資金と借入金の増加による財務レバレッジに依存するなら、PBRの高さは正当化されにくい。市場は利益の額だけでなく、どの資本量で利益を生み出したかを見るため、今後はROICと営業キャッシュフローの改善が同業比較での評価差を決める。
競争上のもう一つの論点は商権である。半導体メーカーは代理店政策を変更することがあり、統合・再編によって販売チャネルが見直されることもある。同社は過去に商権を積み上げて成長してきたが、販売代理店契約が恒久的に保証されているわけではない。顧客への技術支援、設計段階からの関与、複数製品の組み合わせ提案を強め、単なる販売チャネル以上の役割を持てるかが商権維持の重要な条件になる。
その意味でPBとCNのサービス収益は、ECの商権依存度を相対的に下げる役割も持つ。PBの設計・製造、CNの保守・監視サービスは、半導体メーカーの代理店政策だけでは失われにくい顧客関係を形成する。VISION2030でPB構成比とサービスを重視することは、利益率改善だけでなく、事業ポートフォリオの耐久性を高める戦略と評価できる。
15. リスク要因と下振れシナリオ
最大の事業リスクは半導体サイクルと顧客在庫である。2024年から2026年にかけては市場在庫調整がEC事業を押し下げ、売上高だけでなく利益率も低下した。2027年3月期は反対に需要回復、価格上昇、先行発注が重なっている。現在の受注残が強いからといって、次の在庫調整が起きないとは限らない。顧客在庫が積み上がり始める、リードタイムが急速に短縮する、受注高が売上高を下回る状態が続く場合には、サイクルのピークアウトを疑う必要がある。
第二のリスクは利益率である。2Q単独では売上高が1Qを上回った一方、粗利率、営業利益率、経常利益率はいずれも低下した。製品価格の上昇が売上を押し上げても、仕入価格の上昇や低採算案件の構成比が高まれば利益は伸びにくい。会社の下期計画は上期以上の利益率を前提としているため、3Q以降に利益率が戻らない場合、売上高が計画通りでも利益予想の達成確度は下がる。
第三のリスクは運転資金と金利である。上期は棚卸資産が大幅に増え、営業キャッシュフローは支出となった。受注残に対応する在庫であれば売上計上とともに資金回収が進むが、需要が鈍化すれば在庫と借入金が同時に残る。短期借入金やコマーシャル・ペーパーを含む資金調達に金利上昇が重なれば、営業外損益を通じて利益を圧迫する。利益率だけでなく在庫回転とネット有利子負債を監視する理由はここにある。
第四のリスクは為替である。円安は円換算売上高を押し上げる一方、仕入コストや為替差損益を通じて利益へ複雑に作用する。急速な円高は売上高の下押し要因になり、価格改定が遅れれば粗利にも影響する。会社は為替予約と販売価格改定で影響を抑えるが、短期間の急変を完全に相殺することは難しい。
第五のリスクはAI・半導体関連設備投資の減速である。AI株式相場の調整だけなら事業への影響は限定的だが、データセンターや半導体製造装置、産業機器への投資が実際に減少すれば、ECの受注とCNのインフラ需要に影響する。同社はAI半導体メーカーではないため単一テーマへの依存度は低いものの、現在の需要回復にAI関連投資が含まれている以上、設備投資計画の変化は無視できない。
第六のリスクは商権・仕入先政策である。主要仕入先の販売戦略変更、半導体メーカー同士の再編、代理店契約の変更は、売上と利益へ直接影響し得る。同社が技術支援と顧客接点を強める理由は、価格や物流だけで代替されない役割を持つためでもある。商権獲得件数だけでなく、既存商権の継続と顧客案件への組み込み深度を見る必要がある。
16. 株価と業績の長期的な関係
過去5年程度の株価を見ると、業績と株価は常に同時に動いてきたわけではない。2021年から2023年は利益成長とROE上昇を背景に株価が大きく上昇したが、2024年は高い利益水準を維持していたにもかかわらず株価が下落した。株式市場が実績利益ではなく、在庫調整と次年度の減益を先に織り込んだからである。2025年から2026年前半には、業績がまだ弱い段階から株価が回復し、在庫調整終了と利益反転を先取りした。
この性格から、同社株では直近四半期の利益だけを見て投資判断を変えるとタイミングが遅れやすい。重要なのは、受注、在庫、利益率、顧客投資の方向から次の利益局面を読むことである。現在は1Qと2Qで業績回復が確認され、株価も年初来高値5,230円まで上昇した後に調整している。決算翌日の株価下落は、好業績が否定されたというより、高い期待値に対して利益率の持続性を市場が問い直した動きとみる。
今後、業績が好調でも株価が伸びない場合には、主に三つの理由を考える。第一は市場が利益ピークを先読みしている場合、第二はAI・半導体株全体の株価評価が低下している場合、第三は営業キャッシュフローやROICが利益ほど改善していない場合である。反対に、短期利益が弱くても受注と利益率の先行指標が改善すれば、株価が業績に先行して上昇する可能性がある。
したがって本銘柄では、株価と業績の乖離を単純に割安・割高と判断するのではなく、市場が次のサイクルをどこまで織り込んでいるかを考える必要がある。現在のPER11倍台は低く見えるが、半導体サイクルのピーク利益に対するPERは通常低くなる。今期利益がピークではなく2028年3月期以降も維持・成長できると確認されることが、低PERを真の割安へ変える条件になる。
17. 経営体制の評価と投資家が見るべきポイント
2026年の経営体制変更は、単なる役職交代ではなく、VISION2030の実行段階に合わせた役割分担として見るべきだろう。徳重氏は2007年から取締役を務め、2015年以降は代表取締役社長として同社の事業拡大を率いてきた。EC、CN、PBの複数事業を持つ現在の事業構造は、徳重氏の在任期間に形成された部分が大きい。会長CEOとなった現在は、短期の営業執行より、中長期戦略、資本効率、事業ポートフォリオの設計が主な評価対象になる。
宮本氏はCN事業で営業責任者、BU責任者を経験しており、2026年4月から代表取締役社長となった。CN事業は利益率が高く、サービスやセキュリティなど継続性のある収益を持つ。宮本氏の経歴を考えると、ECの市況回復を全社成長へつなげるだけでなく、CNのサービス型収益を拡大して利益の振れを抑えることが経営課題になる。社長就任後の評価は、売上高の伸びだけではなく、利益率、ROIC、営業キャッシュフローの改善で見るのが適切である。
長谷川氏はEC事業の責任者として、現在の業績回復に直接関わる。上期は受注と売上が大きく増加したが、2Q単独では利益率が低下した。今後は受注残をどの製品構成で売上へ転換し、どこまで粗利を確保できるかが重要になる。EC事業が全社売上の大半を占める以上、長谷川氏の執行領域は2027年3月期の業績だけでなく、2028年3月期の利益水準にも大きく影響する。
社外取締役4名を含む取締役会の構成は、同社が技術・営業だけでなく資本市場、ガバナンス、グローバル経営を重視していることを示す。特に浜辺氏はIR・ステークホルダーリレーションズの経験が長く、利益成長だけでなく資本効率や投資家との対話を重視する現在の経営課題と親和性が高い。中長期の株主価値向上では、VISION2030の進捗を売上高だけでなくROE、ROIC、キャッシュフローで説明できるかも重要になる。
経営陣の株式保有は、徳重氏50,100株、宮本氏9,400株、長谷川氏38,600株である。発行済株式数に対する比率は大きくないが、主要執行メンバーが自社株を保有している点は株主との利害共有という意味でプラスに評価できる。もっとも、経営陣保有比率そのものより、業績連動株式報酬制度を含めた報酬設計が中長期の資本効率改善と整合しているかを継続的に確認したい。
18. 中長期の株式投資の結論
東京エレクトロンデバイスは、半導体サイクルの影響を受ける一方、サイクルを通じて利益率と資本効率の底を切り上げてきた。前回Basic Reportで設定したEC事業の在庫調整終了、受注改善、利益率反転という条件は、その後の1Q、2Qで概ね確認された。したがって、投資判断は強気を維持する。
ただし現在は、回復を確認する段階から、回復した利益をどこまで持続できるかを見る段階へ移った。受注残は大きく、会社予想売上高の視認性は高い。一方、2Q単独では利益率が1Qから低下し、運転資金の増加で営業キャッシュフローも悪化した。今後の株価を動かすのは、売上や受注の金額だけではなく、受注残が高い利益率で売上へ転換し、在庫と売上債権が正常化してキャッシュへ変わるかである。
3年から4年の視点ではVISION2030の達成度が中心になる。売上高2,700億円の会社予想は3,000億円から3,500億円の目標にかなり近い。残る課題は経常利益率8%である。CNのサービスとセキュリティ、ECの高付加価値化、PBの構成比上昇が進み、ROICを高めながら利益率8%へ近づけば、現在の4,300円前後という適正株価の基準そのものが引き上がる可能性がある。
1年から2年では、通期経常利益160億円の達成と、2028年3月期にその利益水準を維持・拡大できるかが重要になる。AI・半導体株全体の調整で株価が振れる局面はあり得るが、事業利益の回復が崩れず、受注の売上転換とキャッシュ創出が進む限り、中長期の投資判断を短期的な市場変動だけで変更する必要性は低いと考える。
注記
株価は2026年10月29日の終値が4,360円。予想EPS373.78円、予想配当151円は2026年10月28日公表の会社通期予想。
最新のBPSは2026年9月末の1,868.6円。予想ROE20.0%は予想EPS373.78円を最新BPS1,868.6円で除した簡便法による当社試算。
予想PER11.7倍、PBR2.33倍、配当利回り3.5%、時価総額1,280.6億円は、2026年10月29日の終値4,360円を基準とする当社試算。時価総額は2026年9月末の発行済株式総数31,336,500株から自己株式1,965,819株を控除した29,370,681株を使用した。
財務データは原則としてFactSetの標準化データを参照するため、会社公表資料の表示科目、組替え、端数処理、セグメント開示等と一部一致しない場合がある。事業別数値、KPI、中期計画、資本配分方針等は会社資料を優先し、必要に応じてFactSet及び当社試算で補完した。
本文で使用した適正株価、PER、PBR、DCF、ROIC等の評価額は一定の前提に基づく当社試算であり、投資推奨や将来株価・企業価値を保証するものではない。ネットキャッシュ調整後PER、投資有価証券控除後PER、不動産含み益反映後PERは今回使用していない。
主要財務データ
| 単位: 百万円 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 | 2027/3 会社予想 |
| 売上高 | 179,907 | 240,350 | 242,888 | 216,379 | 203,748 | 270,000 |
| EBIT(営業利益) | 8,133 | 14,228 | 15,429 | 12,459 | 10,254 | |
| 税引前収益 | 7,910 | 12,469 | 13,887 | 11,408 | 10,883 | |
| 親会社株主帰属利益 | 5,085 | 8,778 | 9,986 | 8,874 | 7,842 | 11,000 |
| 現金・預金 | 5,134 | 6,538 | 6,867 | 8,384 | 7,622 | |
| 総資産 | 108,045 | 143,751 | 162,567 | 156,841 | 162,211 | |
| 債務合計 | 29,479 | 45,652 | 52,101 | 42,633 | 29,433 | |
| 純有利子負債 | 24,345 | 39,114 | 45,234 | 34,249 | 21,811 | |
| 負債総額 | 76,025 | 104,753 | 116,377 | 107,837 | 108,455 | |
| 自己資本 | 30,953 | 37,848 | 45,042 | 47,860 | 52,830 | |
| 営業活動によるキャッシュフロー | -891 | -12,185 | 301 | 18,915 | 15,684 | |
| 設備投資額 | 380 | 270 | 903 | 1,762 | 381 | |
| 投資活動によるキャッシュフロー | -155 | -199 | -2,695 | -2,068 | 1,200 | |
| 財務活動によるキャッシュフロー | 606 | 13,746 | 2,529 | -15,251 | -17,848 | |
| フリーキャッシュフロー | -1,240 | -12,361 | -3 | 17,363 | 15,412 | |
| ROA (%) | 5.10 | 6.97 | 6.53 | 5.56 | 4.92 | |
| ROE (%) | 16.97 | 25.52 | 24.10 | 19.11 | 15.58 | |
| EPS (円) | 170.2 | 294.8 | 333.5 | 295.7 | 265.9 | 373.78 |
| BPS (円) | 1,042.4 | 1,268.2 | 1,501.1 | 1,624.1 | 1,794.0 | |
| 一株当り配当(円) | 68.33 | 118.33 | 135.00 | 119.00 | 107.00 | 151.00 |
| 発行済み株式数 (百万株) | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。発行済み株式数は、分割後の調整数値を記載。
株価推移
主要株価関連データ
財務データI(四半期ベース)
| 単位: 百万円 | 2025/3 | 2026/3 | 2027/3 | ||||||
| 2Q | 3Q | 4Q | 1Q | 2Q | 3Q | 4Q | 1Q | 2Q | |
| [損益計算書] | |||||||||
| 売上高 | 55,105 | 50,384 | 54,283 | 45,136 | 51,108 | 50,472 | 57,032 | 60,322 | 65,636 |
| 前年同期比 | -9.2% | -16.1% | -14.0% | -20.3% | -7.3% | 0.2% | 5.1% | 33.6% | 28.4% |
| 売上原価 | 47,877 | 42,132 | 45,226 | 38,681 | 43,717 | 42,392 | 47,416 | 51,015 | 56,074 |
| 売上総利益 | 7,228 | 8,252 | 9,057 | 6,455 | 7,391 | 8,080 | 9,616 | 9,307 | 9,562 |
| 粗利率 | 13.1% | 16.4% | 16.7% | 14.3% | 14.5% | 16.0% | 16.9% | 15.4% | 14.6% |
| 販管費 | 5,189 | 5,686 | 5,457 | 4,999 | 5,284 | 5,336 | 5,669 | 5,240 | 6,007 |
| EBIT(営業利益) | 2,039 | 2,566 | 3,600 | 1,456 | 2,107 | 2,744 | 3,947 | 4,067 | 3,555 |
| 前年同期比 | -42.2% | -30.8% | -21.2% | -65.8% | 3.3% | 6.9% | 9.6% | 179.3% | 68.7% |
| EBITマージン | 3.7% | 5.1% | 6.6% | 3.2% | 4.1% | 5.4% | 6.9% | 6.7% | 5.4% |
| EBITDA | 2,271 | 2,845 | 3,909 | 1,720 | 2,374 | 3,017 | 4,220 | 4,319 | 3,816 |
| 税引前収益 | 2,532 | 1,786 | 3,476 | 1,715 | 1,950 | 3,427 | 3,791 | 3,908 | 3,445 |
| 当期利益 | 1,812 | 1,279 | 3,307 | 1,240 | 1,368 | 2,451 | 2,825 | 2,667 | 2,347 |
| 少数株主損益 | 1 | 10 | 6 | 22 | 6 | 0 | 13 | 16 | 0 |
| 親会社株主帰属利益 | 1,811 | 1,269 | 3,300 | 1,217 | 1,363 | 2,450 | 2,812 | 2,651 | 2,347 |
| 前年同期比 | -23.4% | -49.6% | 13.2% | -51.2% | -24.7% | 93.1% | -14.8% | 117.8% | 72.2% |
| 利益率 | 3.3% | 2.5% | 6.1% | 2.7% | 2.7% | 4.9% | 4.9% | 4.4% | 3.6% |
| [貸借対照表] | |||||||||
| 現金・預金 | 9,653 | 9,743 | 8,384 | 7,013 | 8,695 | 5,641 | 7,622 | 5,445 | 6,126 |
| 総資産 | 164,278 | 163,485 | 156,841 | 144,121 | 154,925 | 158,331 | 162,211 | 163,594 | 186,396 |
| 債務合計 | 52,161 | 50,244 | 42,633 | 32,498 | 38,305 | 34,825 | 29,433 | 33,530 | 36,672 |
| 純有利子負債 | 42,508 | 40,501 | 34,249 | 25,485 | 29,610 | 29,184 | 21,811 | 28,085 | 30,546 |
| 負債総額 | 116,407 | 115,601 | 107,837 | 96,023 | 106,517 | 108,240 | 108,455 | 109,231 | 131,513 |
| 自己資本 | 46,743 | 46,746 | 47,860 | 46,939 | 47,244 | 49,176 | 52,830 | 53,432 | 54,880 |
| [収益率 %] | |||||||||
| ROA | 6.27 | 5.32 | 5.56 | 4.97 | 4.48 | 5.18 | 4.92 | 6.03 | 6.01 |
| ROE | 22.13 | 19.17 | 19.11 | 16.41 | 15.21 | 17.37 | 15.58 | 18.48 | 20.09 |
| [一株当り指標: 円] | |||||||||
| EPS | 60.1 | 42.1 | 110.8 | 41.2 | 46.0 | 83.3 | 95.5 | 90.0 | 79.8 |
| BPS | 1,552.5 | 1,550.5 | 1,624.1 | 1,583.3 | 1,608.2 | 1,671.8 | 1,794.0 | 1,812.2 | 1,868.6 |
| 一株当り配当 | 52.00 | 0.00 | 67.00 | 0.00 | 35.00 | 0.00 | 72.00 | 0.00 | 69.00 |
| 発行済み株式数 (百万株) | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。発行済み株式数は、分割後の調整数値を記載。
財務データII(通期ベース)
| 単位: 百万円 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
| [損益計算書] | ||||||||||
| 売上高 | 131,855 | 159,841 | 141,000 | 135,394 | 143,268 | 179,907 | 240,350 | 242,888 | 216,379 | 203,748 |
| 前年同期比 | 11.9% | 21.2% | -11.8% | -4.0% | 5.8% | 25.6% | 33.6% | 1.1% | -10.9% | -5.8% |
| 売上原価 | 116,709 | 142,160 | 121,295 | 115,491 | 122,666 | 154,268 | 206,106 | 205,720 | 182,646 | 172,206 |
| 売上総利益 | 15,146 | 17,681 | 19,705 | 19,903 | 20,602 | 25,639 | 34,244 | 37,168 | 33,733 | 31,542 |
| 粗利率 | 11.5% | 11.1% | 14.0% | 14.7% | 14.4% | 14.3% | 14.2% | 15.3% | 15.6% | 15.5% |
| 販管費 | 13,481 | 14,924 | 16,179 | 16,091 | 15,981 | 17,506 | 20,016 | 21,739 | 21,274 | 21,288 |
| EBIT(営業利益) | 1,665 | 2,757 | 3,526 | 3,812 | 4,621 | 8,133 | 14,228 | 15,429 | 12,459 | 10,254 |
| 前年同期比 | 11.7% | 65.6% | 27.9% | 8.1% | 21.2% | 76.0% | 74.9% | 8.4% | -19.2% | -17.7% |
| EBITマージン | 1.3% | 1.7% | 2.5% | 2.8% | 3.2% | 4.5% | 5.9% | 6.4% | 5.8% | 5.0% |
| EBITDA | 2,254 | 3,317 | 4,035 | 4,451 | 5,234 | 8,864 | 14,787 | 16,192 | 13,520 | 11,331 |
| 税引前収益 | 1,435 | 2,485 | 3,257 | 3,227 | 4,589 | 7,910 | 12,469 | 13,887 | 11,408 | 10,883 |
| 当期利益 | 972 | 1,655 | 2,403 | 2,370 | 3,217 | 5,489 | 8,879 | 10,081 | 8,904 | 7,884 |
| 少数株主損益 | 0 | 56 | 61 | 81 | 74 | 404 | 100 | 94 | 29 | 41 |
| 親会社株主帰属利益 | 972 | 1,598 | 2,341 | 2,288 | 3,143 | 5,085 | 8,778 | 9,986 | 8,874 | 7,842 |
| 前年同期比 | 5.1% | 64.4% | 46.5% | -2.3% | 37.4% | 61.8% | 72.6% | 13.8% | -11.1% | -11.6% |
| 利益率 | 0.7% | 1.0% | 1.7% | 1.7% | 2.2% | 2.8% | 3.7% | 4.1% | 4.1% | 3.8% |
| [貸借対照表] | ||||||||||
| 現金・預金 | 2,433 | 3,606 | 3,794 | 4,492 | 5,680 | 5,134 | 6,538 | 6,867 | 8,384 | 7,622 |
| 総資産 | 73,708 | 86,708 | 78,927 | 77,013 | 91,453 | 108,045 | 143,751 | 162,567 | 156,841 | 162,211 |
| 債務合計 | 24,243 | 34,266 | 25,443 | 19,400 | 25,396 | 29,479 | 45,652 | 52,101 | 42,633 | 29,433 |
| 純有利子負債 | 21,810 | 30,660 | 21,649 | 14,908 | 19,716 | 24,345 | 39,114 | 45,234 | 34,249 | 21,811 |
| 負債総額 | 50,780 | 62,306 | 52,516 | 49,870 | 61,799 | 76,025 | 104,753 | 116,377 | 107,837 | 108,455 |
| 自己資本 | 22,925 | 23,837 | 25,805 | 26,476 | 28,965 | 30,953 | 37,848 | 45,042 | 47,860 | 52,830 |
| [キャッシュフロー計算書] | ||||||||||
| 営業活動によるキャッシュフロー | -4,685 | -7,993 | 12,335 | 8,651 | -3,463 | -891 | -12,185 | 301 | 18,915 | 15,684 |
| 設備投資額 | 166 | 256 | 262 | 544 | 427 | 380 | 270 | 903 | 1,762 | 381 |
| 投資活動によるキャッシュフロー | -262 | -896 | -1,708 | -549 | -469 | -155 | -199 | -2,695 | -2,068 | 1,200 |
| 財務活動によるキャッシュフロー | 4,739 | 9,869 | -10,504 | -7,479 | 5,079 | 606 | 13,746 | 2,529 | -15,251 | -17,848 |
| フリーキャッシュフロー | -4,818 | -8,133 | 12,111 | 8,163 | -3,811 | -1,240 | -12,361 | -3 | 17,363 | 15,412 |
| [収益率 %] | ||||||||||
| ROA | 1.41 | 1.99 | 2.83 | 2.94 | 3.73 | 5.10 | 6.97 | 6.53 | 5.56 | 4.92 |
| ROE | 4.31 | 6.84 | 9.44 | 8.76 | 11.34 | 16.97 | 25.52 | 24.10 | 19.11 | 15.58 |
| 当期利益率 | 0.74 | 1.00 | 1.66 | 1.69 | 2.19 | 2.83 | 3.65 | 4.11 | 4.10 | 3.85 |
| 資産回転率 | 1.91 | 1.99 | 1.70 | 1.74 | 1.70 | 1.80 | 1.91 | 1.58 | 1.35 | 1.28 |
| 財務レバレッジ | 3.06 | 3.43 | 3.34 | 2.98 | 3.04 | 3.33 | 3.66 | 3.70 | 3.44 | 3.17 |
| [一株当り指標: 円] | ||||||||||
| EPS | 32.2 | 52.7 | 76.9 | 74.8 | 104.1 | 170.2 | 294.8 | 333.5 | 295.7 | 265.9 |
| BPS | 758.6 | 785.0 | 845.4 | 880.4 | 957.1 | 1,042.4 | 1,268.2 | 1,501.1 | 1,624.1 | 1,794.0 |
| 一株当り配当 | 20.00 | 22.00 | 31.00 | 30.00 | 41.67 | 68.33 | 118.33 | 135.00 | 119.00 | 107.00 |
| 発行済み株式数 (百万株) | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 | 31.34 |
出所:Factsetのスタンダード基準による計算を元にオメガインベストメント作成、小数点以下四捨五入。発行済み株式数は、分割後の調整数値を記載。