2026年11月9日
Japanese
Home
Omega Investment株式会社
共同通信 (Price Discovery)
BUY
| 株価 | 予想 EPS | 予想 PER | 実績 BPS |
| 1,647 円 | 184.34 円 | 8.93 倍 | 2,590.23 円 |
| 実績 PBR | 予想 ROE | 予想配当 | 予想配当利回り |
| 0.64 倍 | 7.12 % | 80 円 | 4.86 % |
株価は2026年11月12日の終値。BPSは、2026年9月末の親会社所有者帰属持分717.17億円を、期末自己株式控除後株数27,687,502株で除した算定値。予想ROE=会社予想EPS ÷ 同BPS。PER、PBR、利回りは上記数値による計算値。
Conclusion
BUY : 利益の質の改善と資本効率改革の余地を評価
生活・産業資材と情報セキュリティの収益改善により、衰退する紙媒体依存からの転換は進んでいる。株価1,647円は会社予想PER8.93倍、PBR0.64倍、予想配当利回り4.86%で、継続的な価格転嫁と事業再編の成果を十分には評価していない。ただしFY3/2027の当期純利益51億円には投資有価証券売却益が含まれ、予想ROE7.12%は恒常的な稼ぐ力を過大に示している。投資判断の根拠は特別利益ではなく、低採算印刷事業の縮小・再編、包装材とBPOの利益率向上、政策保有株式の圧縮と株主還元の組み合わせにある。
Profile
老舗印刷会社から情報サービス・機能性包材へ事業構成を転換
共同印刷は出版・商業印刷を祖業とし、現在はカード・セキュリティ印刷、自治体やヘルスケア向けBPO、ラミネートチューブ・軟包装・産業資材を収益の柱とする。紙媒体需要の構造的縮小に対して情報コミュニケーション事業の再編を進め、収益性の高い情報サービスと包装関連製品への投資を重点化している。FY3/2027中間期の事業別売上高比率(営業利益率)は、情報コミュニケーション29.9%(-4.1%)、情報セキュリティ31.0%(6.2%)、生活・産業資材37.1%(6.8%)、その他2.1%(-21.4%)。比率は各事業の売上高合計481.78億円を分母とする計算値。
Stock Hunter’s View
印刷業のイメージ一新、成長領域の事業拡大と収益性向上へ
共同印刷は出版・一般商業印刷老舗として知られるが、現在は情報セキュリティや生活・産業資材部門が主な収益源。足元では情報系から生活・産業資材系への事業ポートフォリオの変革を推進中。価格転嫁の継続、高付加価値製品の拡大などにより収益性が向上しつつある。
このほど2027年3月期通期業績予想を見直した。売上高は従来予想から20億円引き下げた一方、営業利益は25億円→27億円(前期比26.5%増)へと上方修正。情報セキュリティ部門では交通系ICカードが減少したものの、自治体向けBPOやヘルスケア分野向け情報サービスBPOが増加した。情報コミュニケーション部門ではオリジナルコンテンツが増収となるも、損失幅が改善せず、出版印刷と一般商業印刷は既存紙媒体が減少傾向にある。
こうした状況を踏まえ、出版印刷事業のテコ入れに動き出した。営業・製版・印刷・製本加工の各機能を垂直統合した独立事業会社へと再編し、今後は高度なプリプレス技術やデータ管理基盤を強みとして、デジタル印刷技術を融合したハイブリッド生産体制を構築するほか、ライツビジネスやグッズ開発など出版印刷の周辺領域であるコンテンツ事業にも積極的に展開する方針。
Investor’s View
再評価の核心は資産売却益ではなく営業利益率の持続的改善
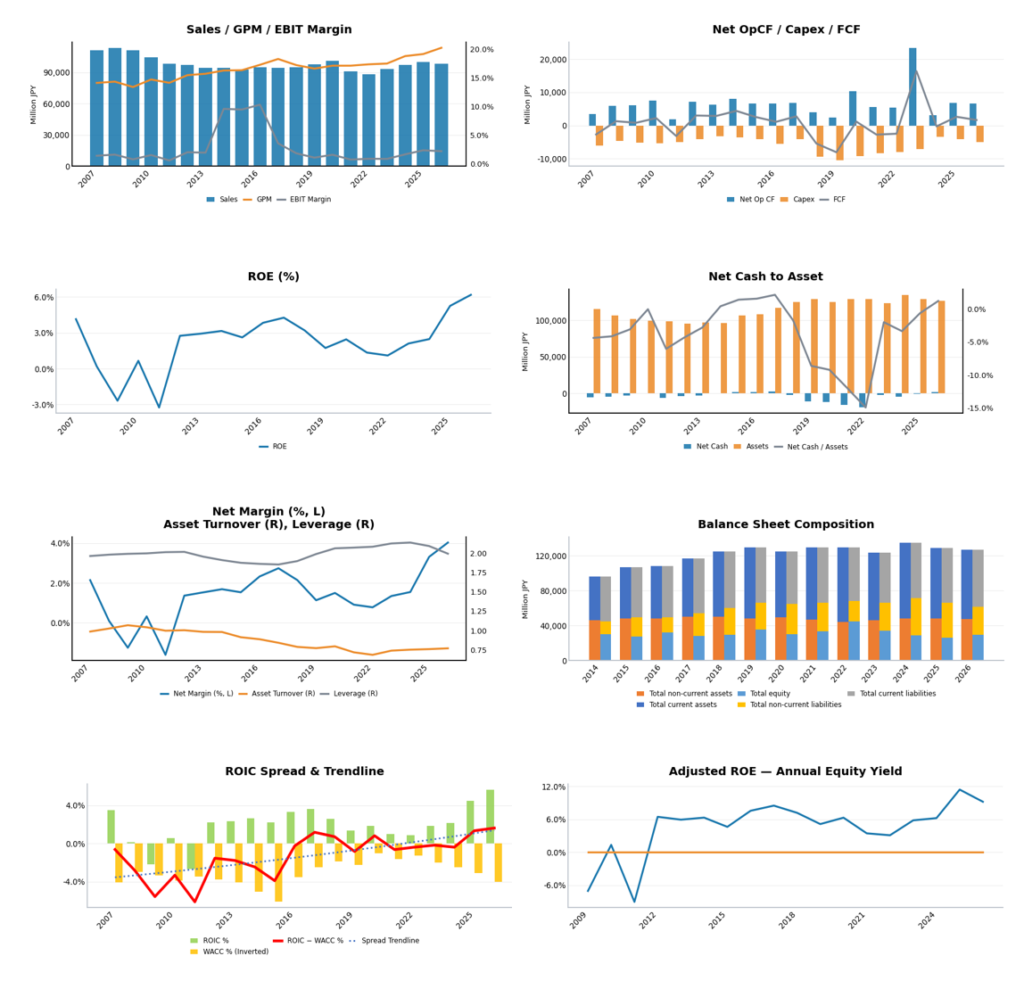
低成長の売上高に対し、利益率と資本効率の転換余地は大きい。売上高は長期的に横ばい圏で、印刷需要の減退を包装材とBPOの成長が補う構造にある。FY3/2026は売上高982.05億円、営業利益21.34億円、営業利益率2.17%にとどまった。FY3/2027会社予想は売上高990億円、営業利益27億円、営業利益率2.73%。現時点では高収益企業ではないが、従来型印刷の固定費と低採算案件を整理すれば利益率改善が売上高成長を上回る余地がある。
直近の利益改善は価格転嫁と高付加価値化が主因であり、純利益の伸長とは区別すべきだ。FY3/2027中間期の営業利益は13.31億円(前年同期6.12億円)、営業利益率2.76%(前年同期1.29%)。会社が示す営業利益増減要因では価格転嫁が18.56億円の押上げ要因となる一方、売上減少5.10億円、電力費1.10億円、一般管理費5.15億円が相殺した。中間純利益28.69億円には投資有価証券売却益28.18億円が計上され、純利益率・ROEの上昇をそのまま本業の採算改善と解釈できない。
成長部門の利益貢献は明確だが、情報コミュニケーションの赤字が企業価値を削る。FY3/2027中間期は生活・産業資材の営業利益12.19億円、情報セキュリティ9.24億円に対し、情報コミュニケーションは5.95億円の営業損失だった。前者では包装材の需要、原材料コスト転嫁と製品構成改善が寄与し、後者ではカード市場の変動をBPOが補う。出版印刷を営業・製造一体型の子会社に再編する2027年10月の施策は合理的だが、赤字縮小の数値目標と実行期間を明示すべきだ。
キャッシュ創出力は回復しつつあるが、投資と還元の優先順位が問われる。営業キャッシュフローと設備投資の振れを伴う事業であり、単年のフリーキャッシュフローだけを資本配分能力の証拠にはできない。FY3/2027中間期の営業CFは17.65億円、投資CFは12.44億円の流入で、資産売却などの影響にも注意を要する。包装材の高付加価値化に必要な設備投資を確保した上で、低収益資産と政策保有株を圧縮し、余剰資本を配当・自己株式取得へ振り向けることがPBR改善の前提となる。
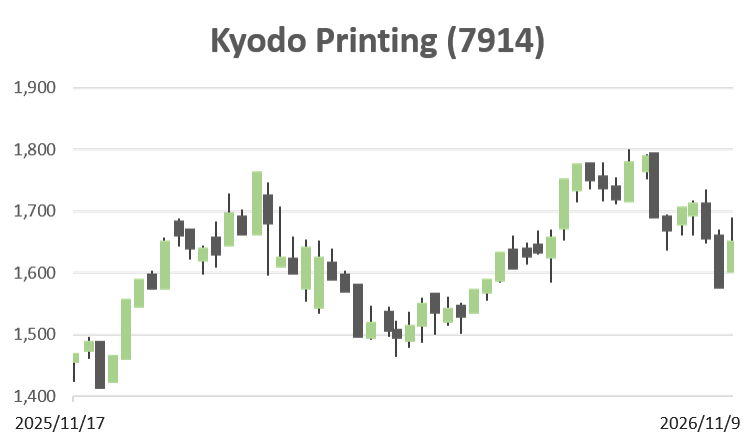
CY2025の株高と2026年の高値からの反落は、期待の先行と業績の質への吟味を映す。CY2025は資本効率改善・政策保有株式売却・増配への期待、利益水準の回復が株価評価を支えたと考える。ただしこれらの要因を個別の株価変動に定量帰属させることはできない。2026年は9月18日の年初来高値1,800円から11月12日終値1,647円まで8.50%下落した一方、年初来安値1,464円は上回っている。したがって「2026年年初来の絶対リターンが不調」とは断定せず、直近高値対比の調整と捉える。利益改善の継続性が再評価を左右する。
2023年前後のPERとPBRの逆方向の動きは、分母となる利益と簿価の性質の違いで説明できる。EPSの急減局面では株価が大きく動かなくてもPERが機械的に急騰し、翌期以降のEPS回復ではPERが急低下する。一方でBPSは利益剰余金の積上げにより比較的滑らかに上昇するため、株価がBPSに追いつかなければPBRは低位にとどまる。2023年付近の高PERを成長期待と読むのは誤りで、むしろ低い利益分母がもたらした異常値と解釈する。足元のPBR上昇には利益改善期待も寄与するが、持続的ROEとの整合を検証したい。
割安さを解消するための最重要KPIは、売上高よりも営業利益率、調整後ROE、ROICスプレッドである。FY3/2028の会社目標営業利益45億円はFY3/2027予想27億円から18億円の増益を要する。大幅な段差を伴うため達成を前提に株価を評価することは避けるが、情報コミュニケーションの赤字削減、生活・産業資材の採算向上、遊休資本の還元が実現すれば評価倍率と一株価値の双方を押し上げ得る。反対に価格転嫁の一巡、BPO案件の採算悪化、海外投資の先行負担は主要リスクとなる。
Financials and Valuations
FY3/2027会社予想は売上高990億円、営業利益27億円、経常利益31.50億円、親会社株主に帰属する当期純利益51億円。予想EPS184.34円に対するPERは8.93倍、実績BPS2,590.23円に対するPBRは0.64倍。政策保有株式売却益を除く利益の持続可能性を重視する。
Financial & Valuation Overview
Share Price and Valuation History